

2027年3月期第2四半期決算説明会要旨
イベント概要
| [企業名] | 株式会社ホープ |
| [イベント種類] | 決算説明会 |
| [イベント名] | 2027年3月期第2四半期 決算説明会 |
| [日程] | 2026年11月16日 |
| [ページ数] | 34 |
| [時間] | 合計:43分、登壇:36分、質疑応答:7分 |
| [開催場所] | インターネット配信 |
| [出席人数] | ー |
| [登壇者] | 1名 代表取締役社長CEO 時津 孝康(以下、時津) |
登壇
時津:
皆さん、こんにちは。株式会社ホープ、代表取締役社長CEOの時津でございます。
ただいまより、2027年3月第2四半期の決算について説明会を行わせていただきます。
それでは、11月13日に開示いたしました、決算補足説明資料をベースにお話しさせていただきます。よろしくお願いいたします。
今回より、決算資料を大幅に刷新しております。

まず、2ページ目のスライドをご覧ください。決算のポイントについてご説明申し上げます。
売上高は15億47百万円、前年同期比マイナス0.5%となっております。のれん前の営業利益はマイナス23百万円、前年同期比でいくと、マイナスの1億27百万円となっております。期初、今年度立てた計画からは、プラスの44百万円で返ってきております。
目指します、通期の業績売上高38億80百万円ですね。のれん前営業利益は4億46百万円から変更はございません。
続いて、4ページ目をご覧ください。
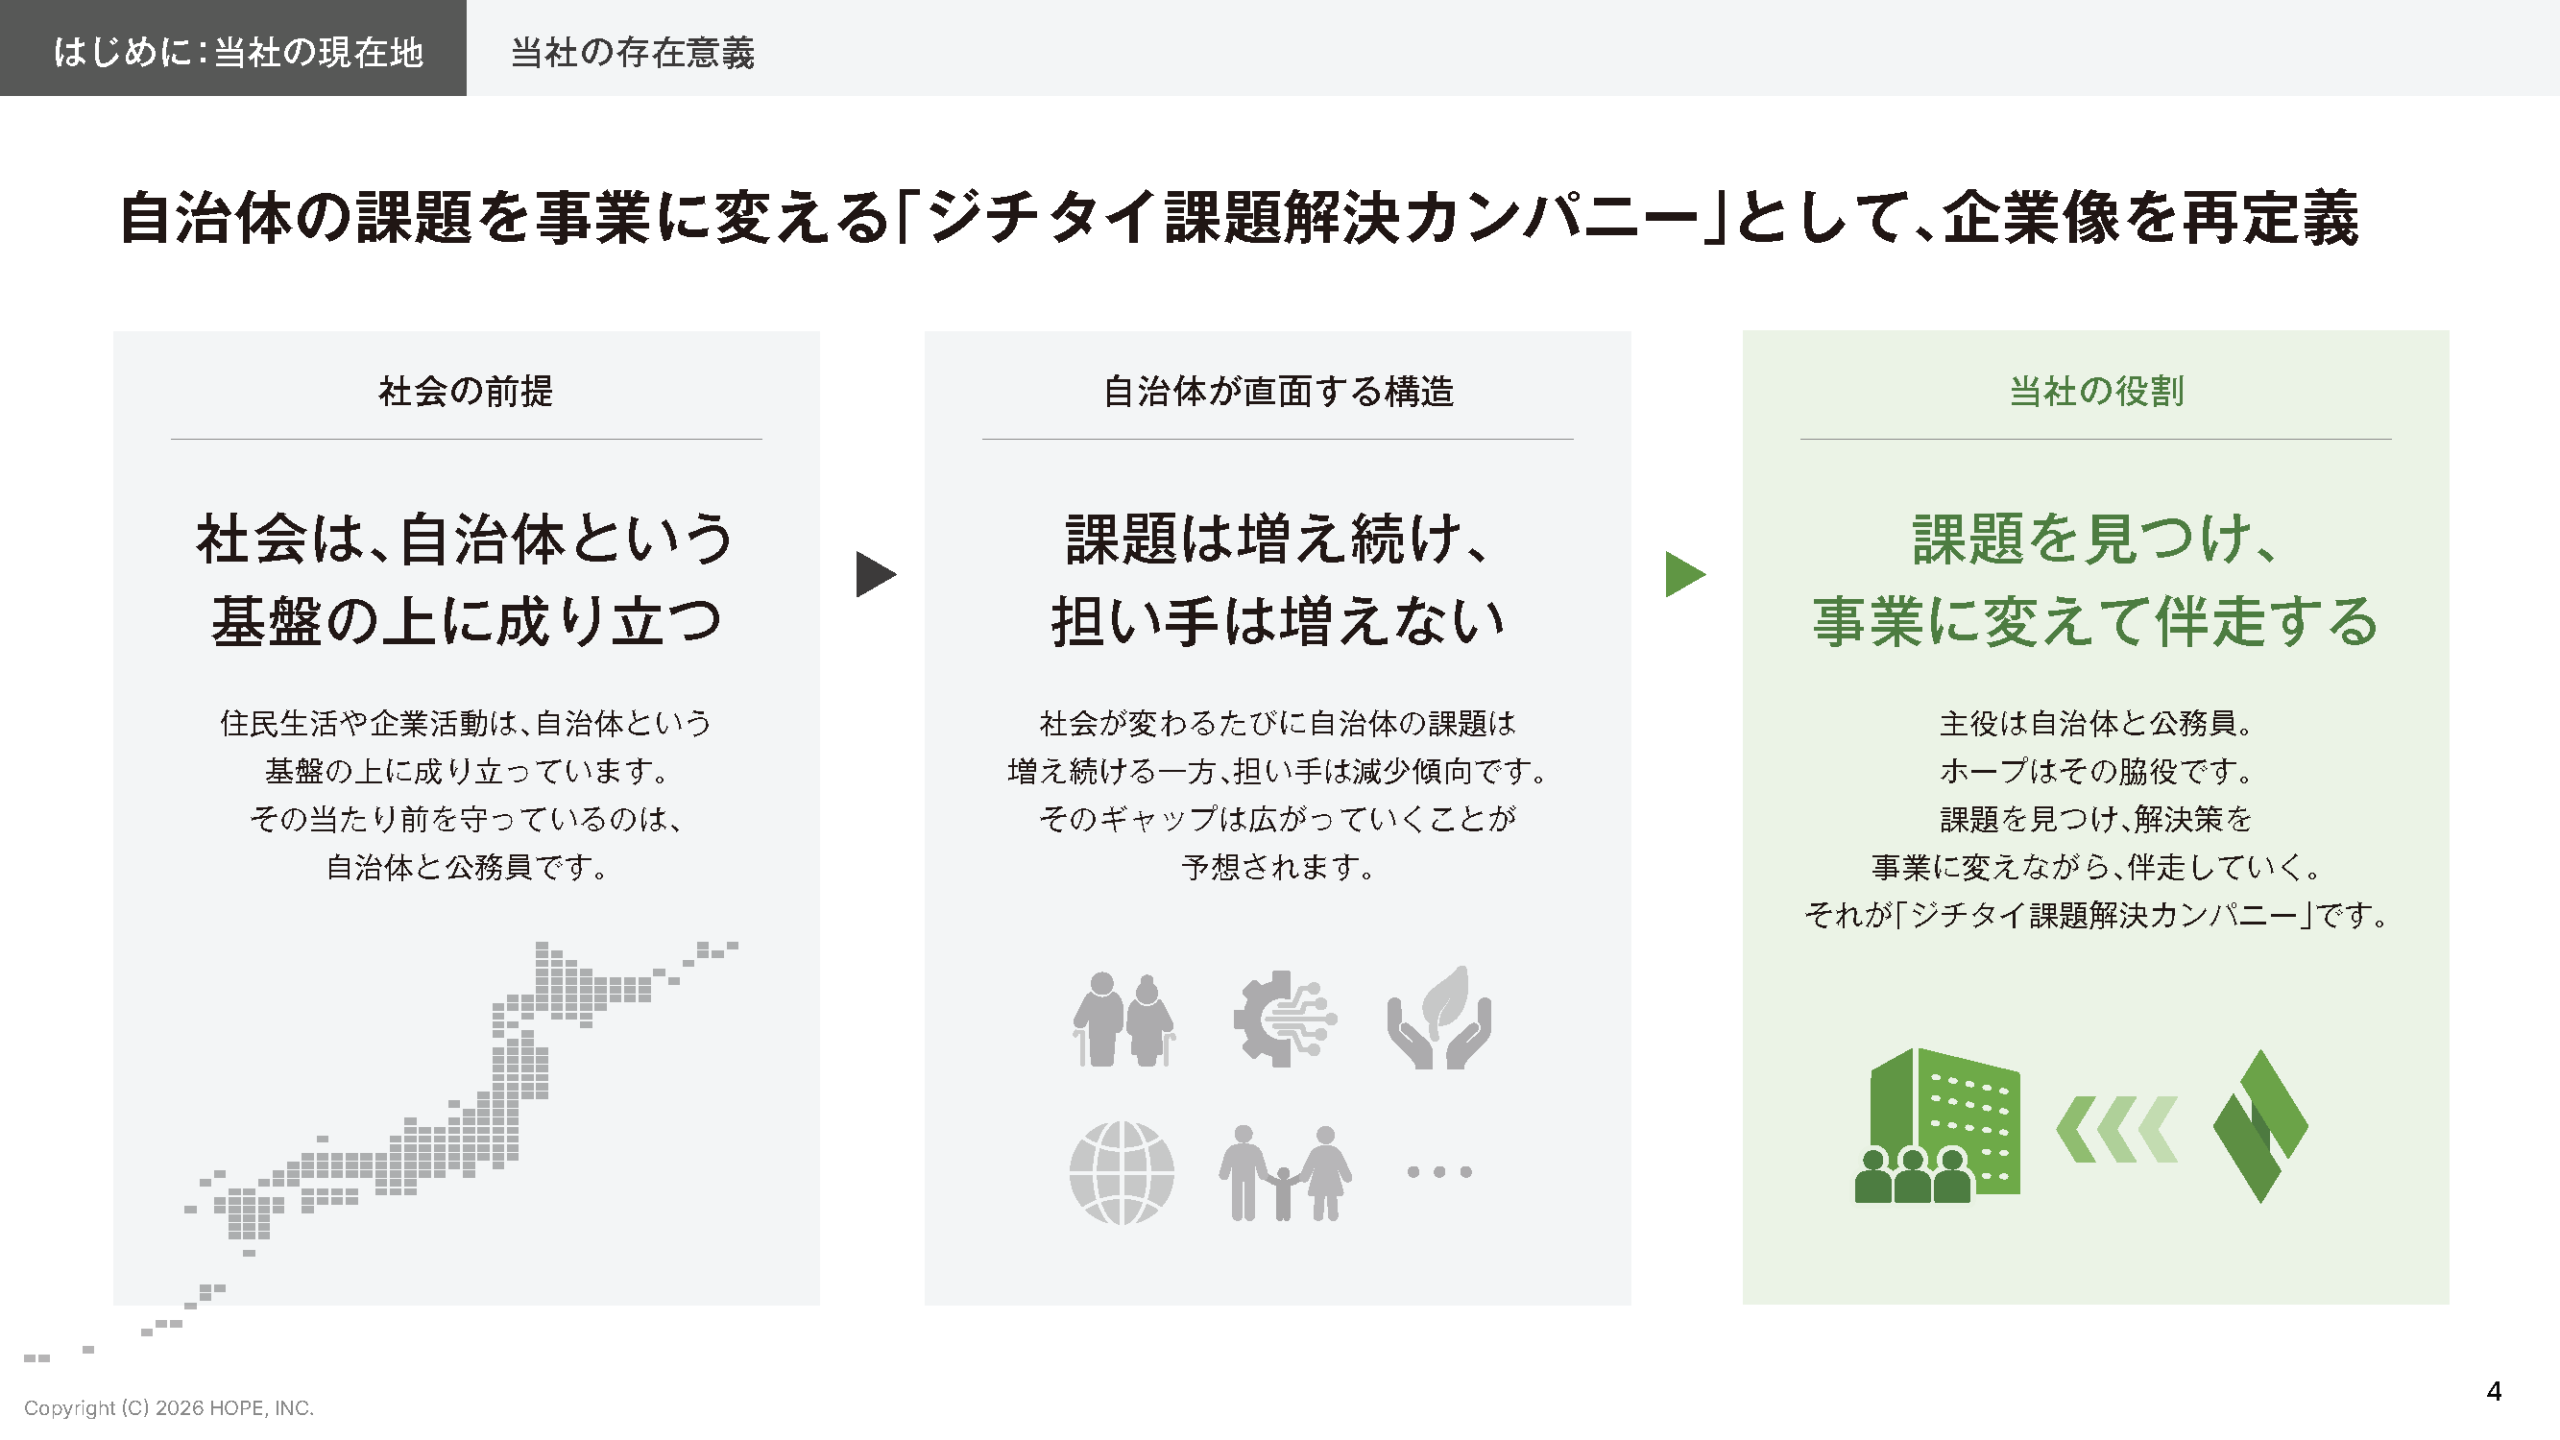
こちらも新たに追加したスライドになるんですが、初めに当社の現在地ということで資料を作っております。
そもそも、我々の存在意義はなんなのかっていうところの話になるんですが、私は創業したときに自治体に特化した総合サービス会社だって言い続けてきていたんですが、正直言うと、あんまりそれが気に入ってなかったです。変えたいってずっと思っていました。
やっと、21年のときを経て、今回我々は自分たちの企業像を再定義してキャッチというか、言葉をつくりました。それは、我々は「自治体の課題を事業に変える『ジチタイ課題解決カンパニー』」というふうに銘打ちました。これはとても気に入っております、私としましては。
存在意義のところに戻るんですが、やはり我々の生活っていうのは、基本的にはやっぱり自治体という基盤の上に全て成り立っているっていうのが、我々の基本的な考え方です。その自治体というのが、この21年のときを経ても、すごく変わっていきました。
そして、これからもかなりのスピードで変わっていくんだろうなというふうに思っております。公務員の数が、徐々にではあるんですが、減ってきております。未来永劫減るとは思わないんですが、現状、足元は減ってきております。
さらに、自治体が国からもらう予算というものの執行の内容というのは、かなり多様化してきております。一昔前なら橋を造るであるとか、道路を造るであるとか公共事業というのが自治体の予算の大半を占めておりましたが、昨今はこのAIを含めたDXの時代の中において、かなり予算の内容自体が複雑化してきているなというふうに思っております。
その変化に対応するべく、自治体というのは一生懸命職員の方々がやっていらっしゃいますが、やはり単独でやるっていうのが、これまで以上にこれからは難しくなるだろうなというふうに考えておりますので、そのお困りごとを、その自治体の方々の伴走者として、我々は一緒に並走する会社でありたいというふうに考えております。
なので、課題を見つけて、それをしっかり事業に変えて我々は伴走する存在でありたいというふうに考えております。

続いて、5ページ目はマクロ的なものを少し定量的に示したものにはなるんですが、当たり前のことしか言っておりません。
国は、何か変えるとなると、法律を変えていきます。新しい制度を作っていきます。新しいワードを作っていきます。そういったものの中において、国が変わると何が変化しないといけないかというと、いわゆる一自治体といわれる自治体の方々が、その変化に対応するべく動いていかないといけない。その変化のポイントっていうのを、我々はしっかり捉えた上で事業を作り、サービスを作っていきたいというふうに考えております。
なので、この二十数年間も大きく変化はしてきました。
ただ、これからも10年、20年を見たときに爆発的な変化かっていうと、それは分かりません。ただ、確実に変化するマーケットに、我々は番地を取っておりますので、このマーケットで圧倒的No.1を目指していきたい、ジチタイ課題解決カンパニーになりたいというふうに考えております。
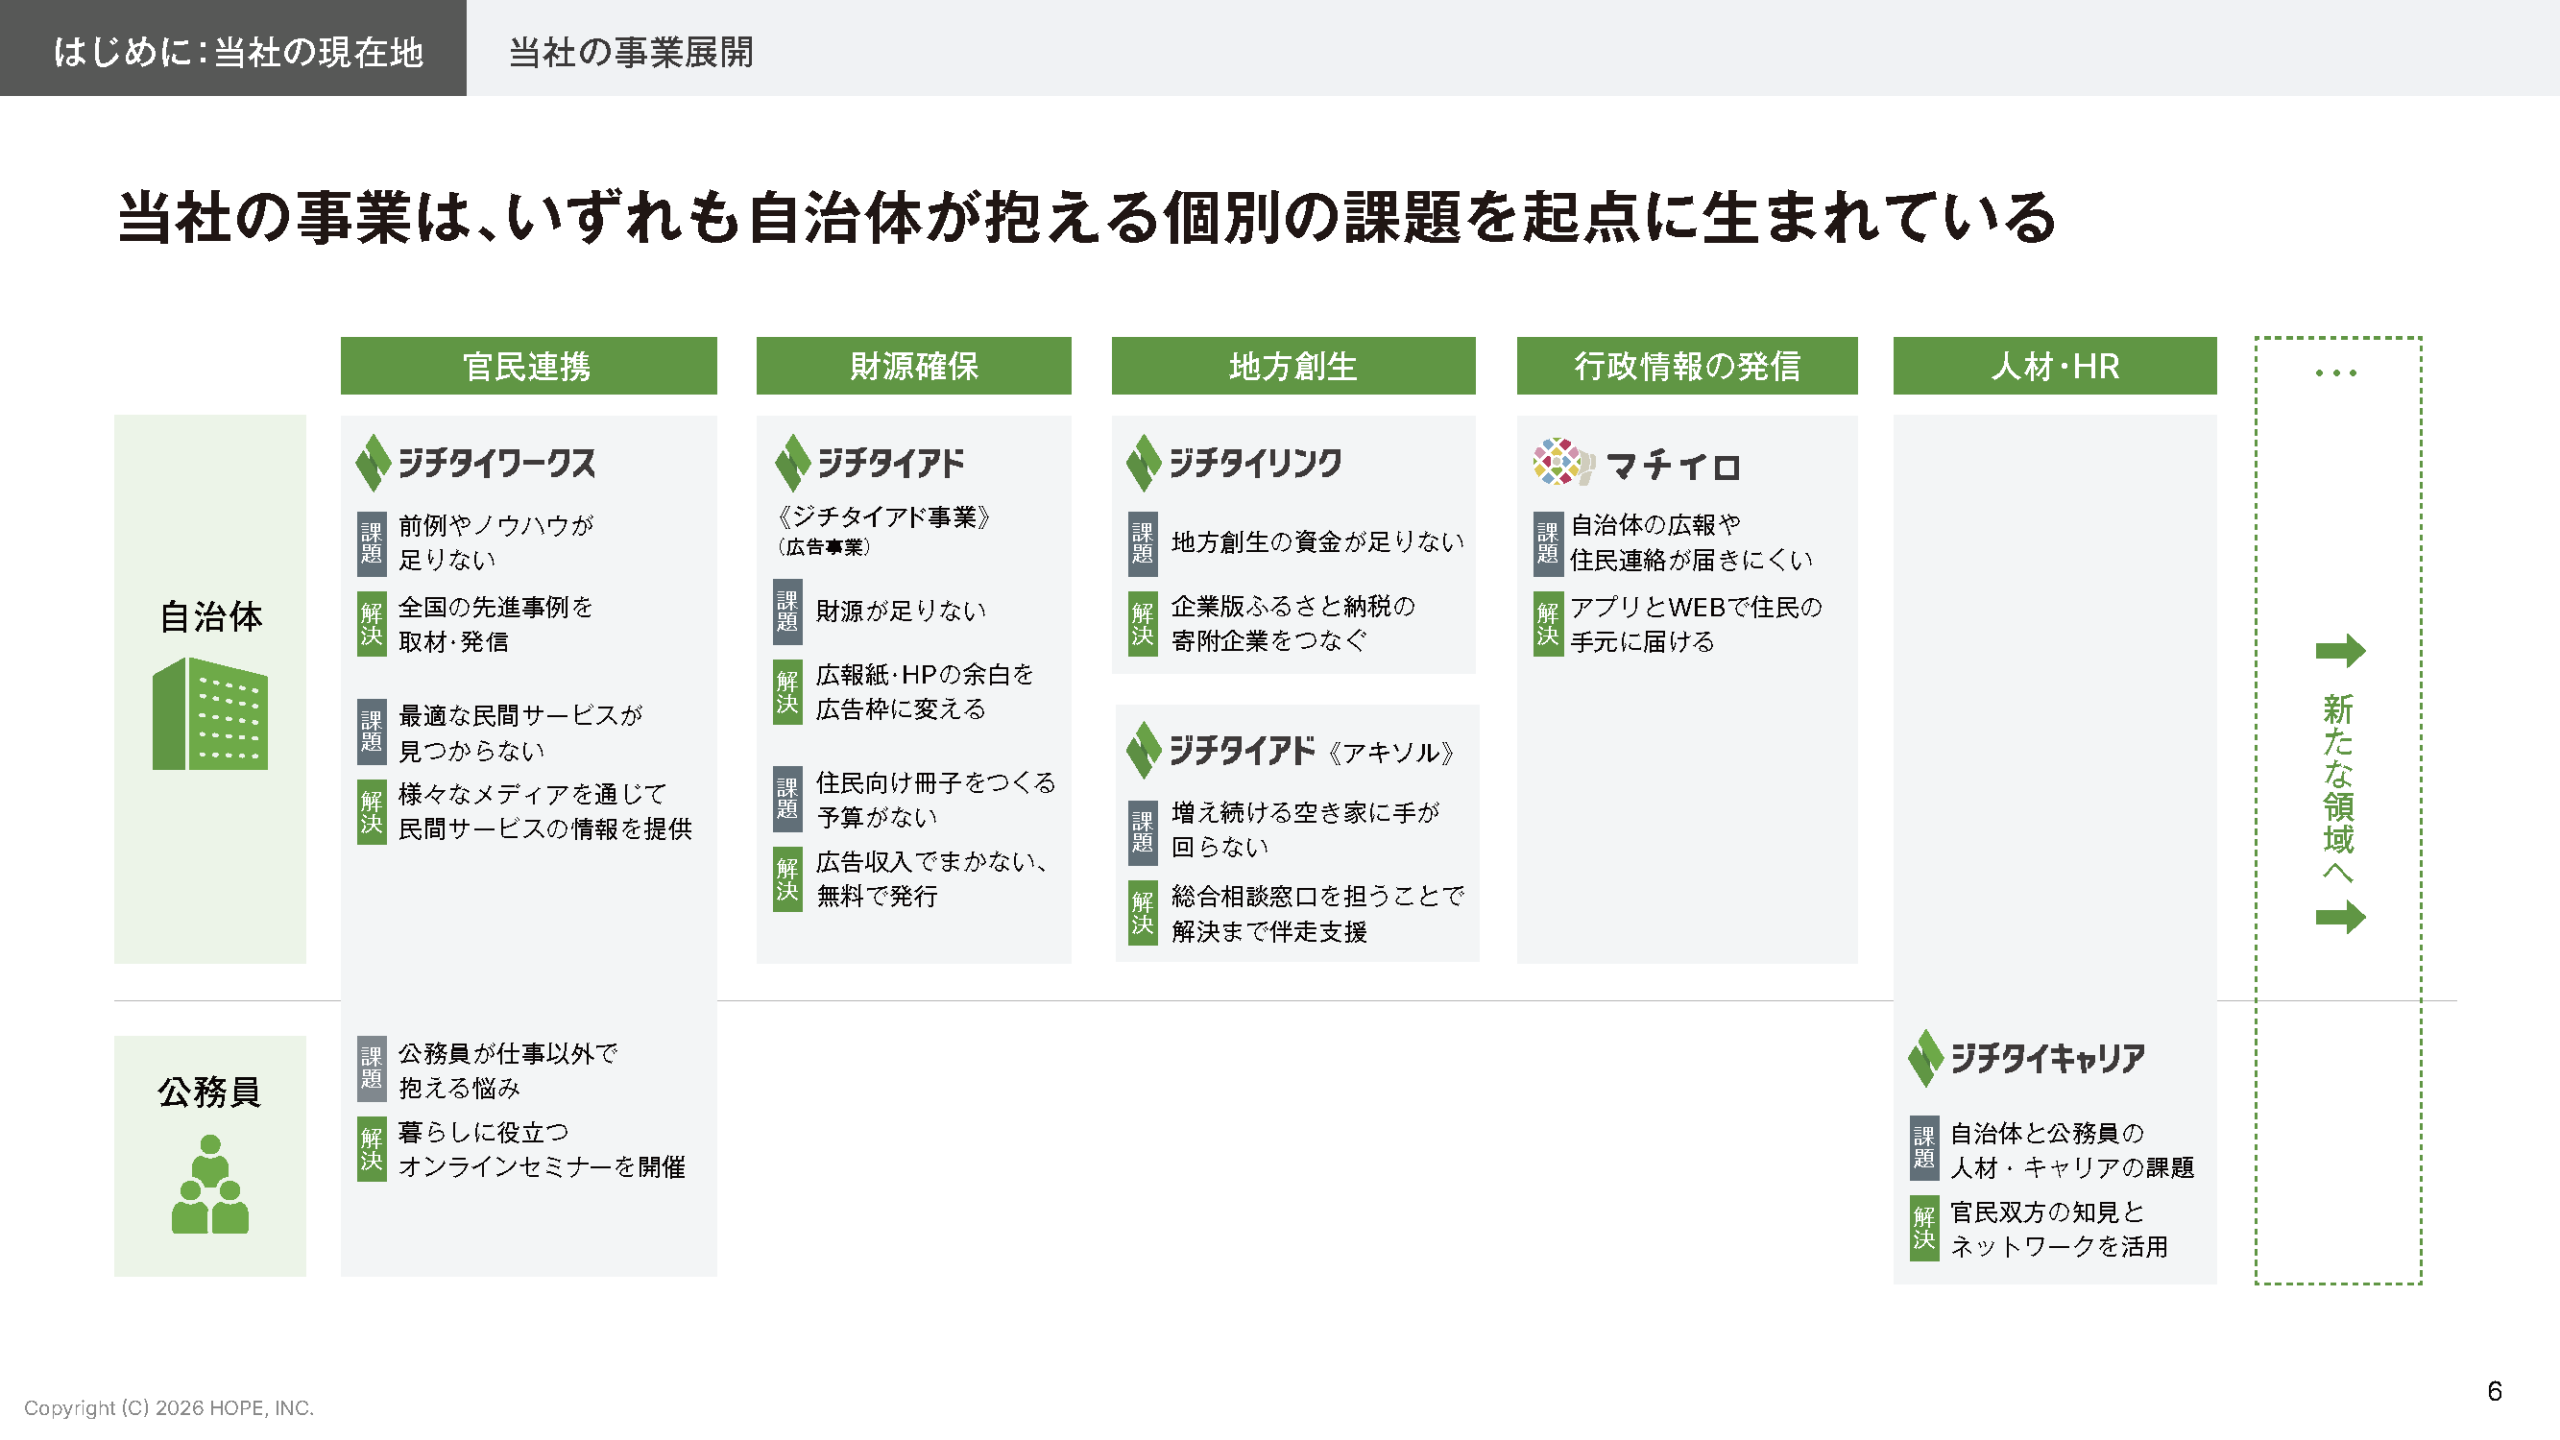
続きまして、6ページ目をご覧ください。当社の事業展開ということで、こちらも新しいスライドになります。
まず、縦軸で自治体、そして公務員というのを我々がマーケットとして捉えております。
そして横軸に官民連携、いわゆるジチタイワークス事業、財源確保、ジチタイアド事業、地方創生、ジチタイリンクやジチタイアドの中のアキソル事業、そして行政情報の発信ということでマチイロの事業ですね。最後、人材・HRということでジチタイキャリアという事業展開を行っております。
今後、右のスライドにも書いておりますとおり、我々、社会課題に向けて新たな事業領域を基本的にはどんどん拡大していきたいというふうに考えております。
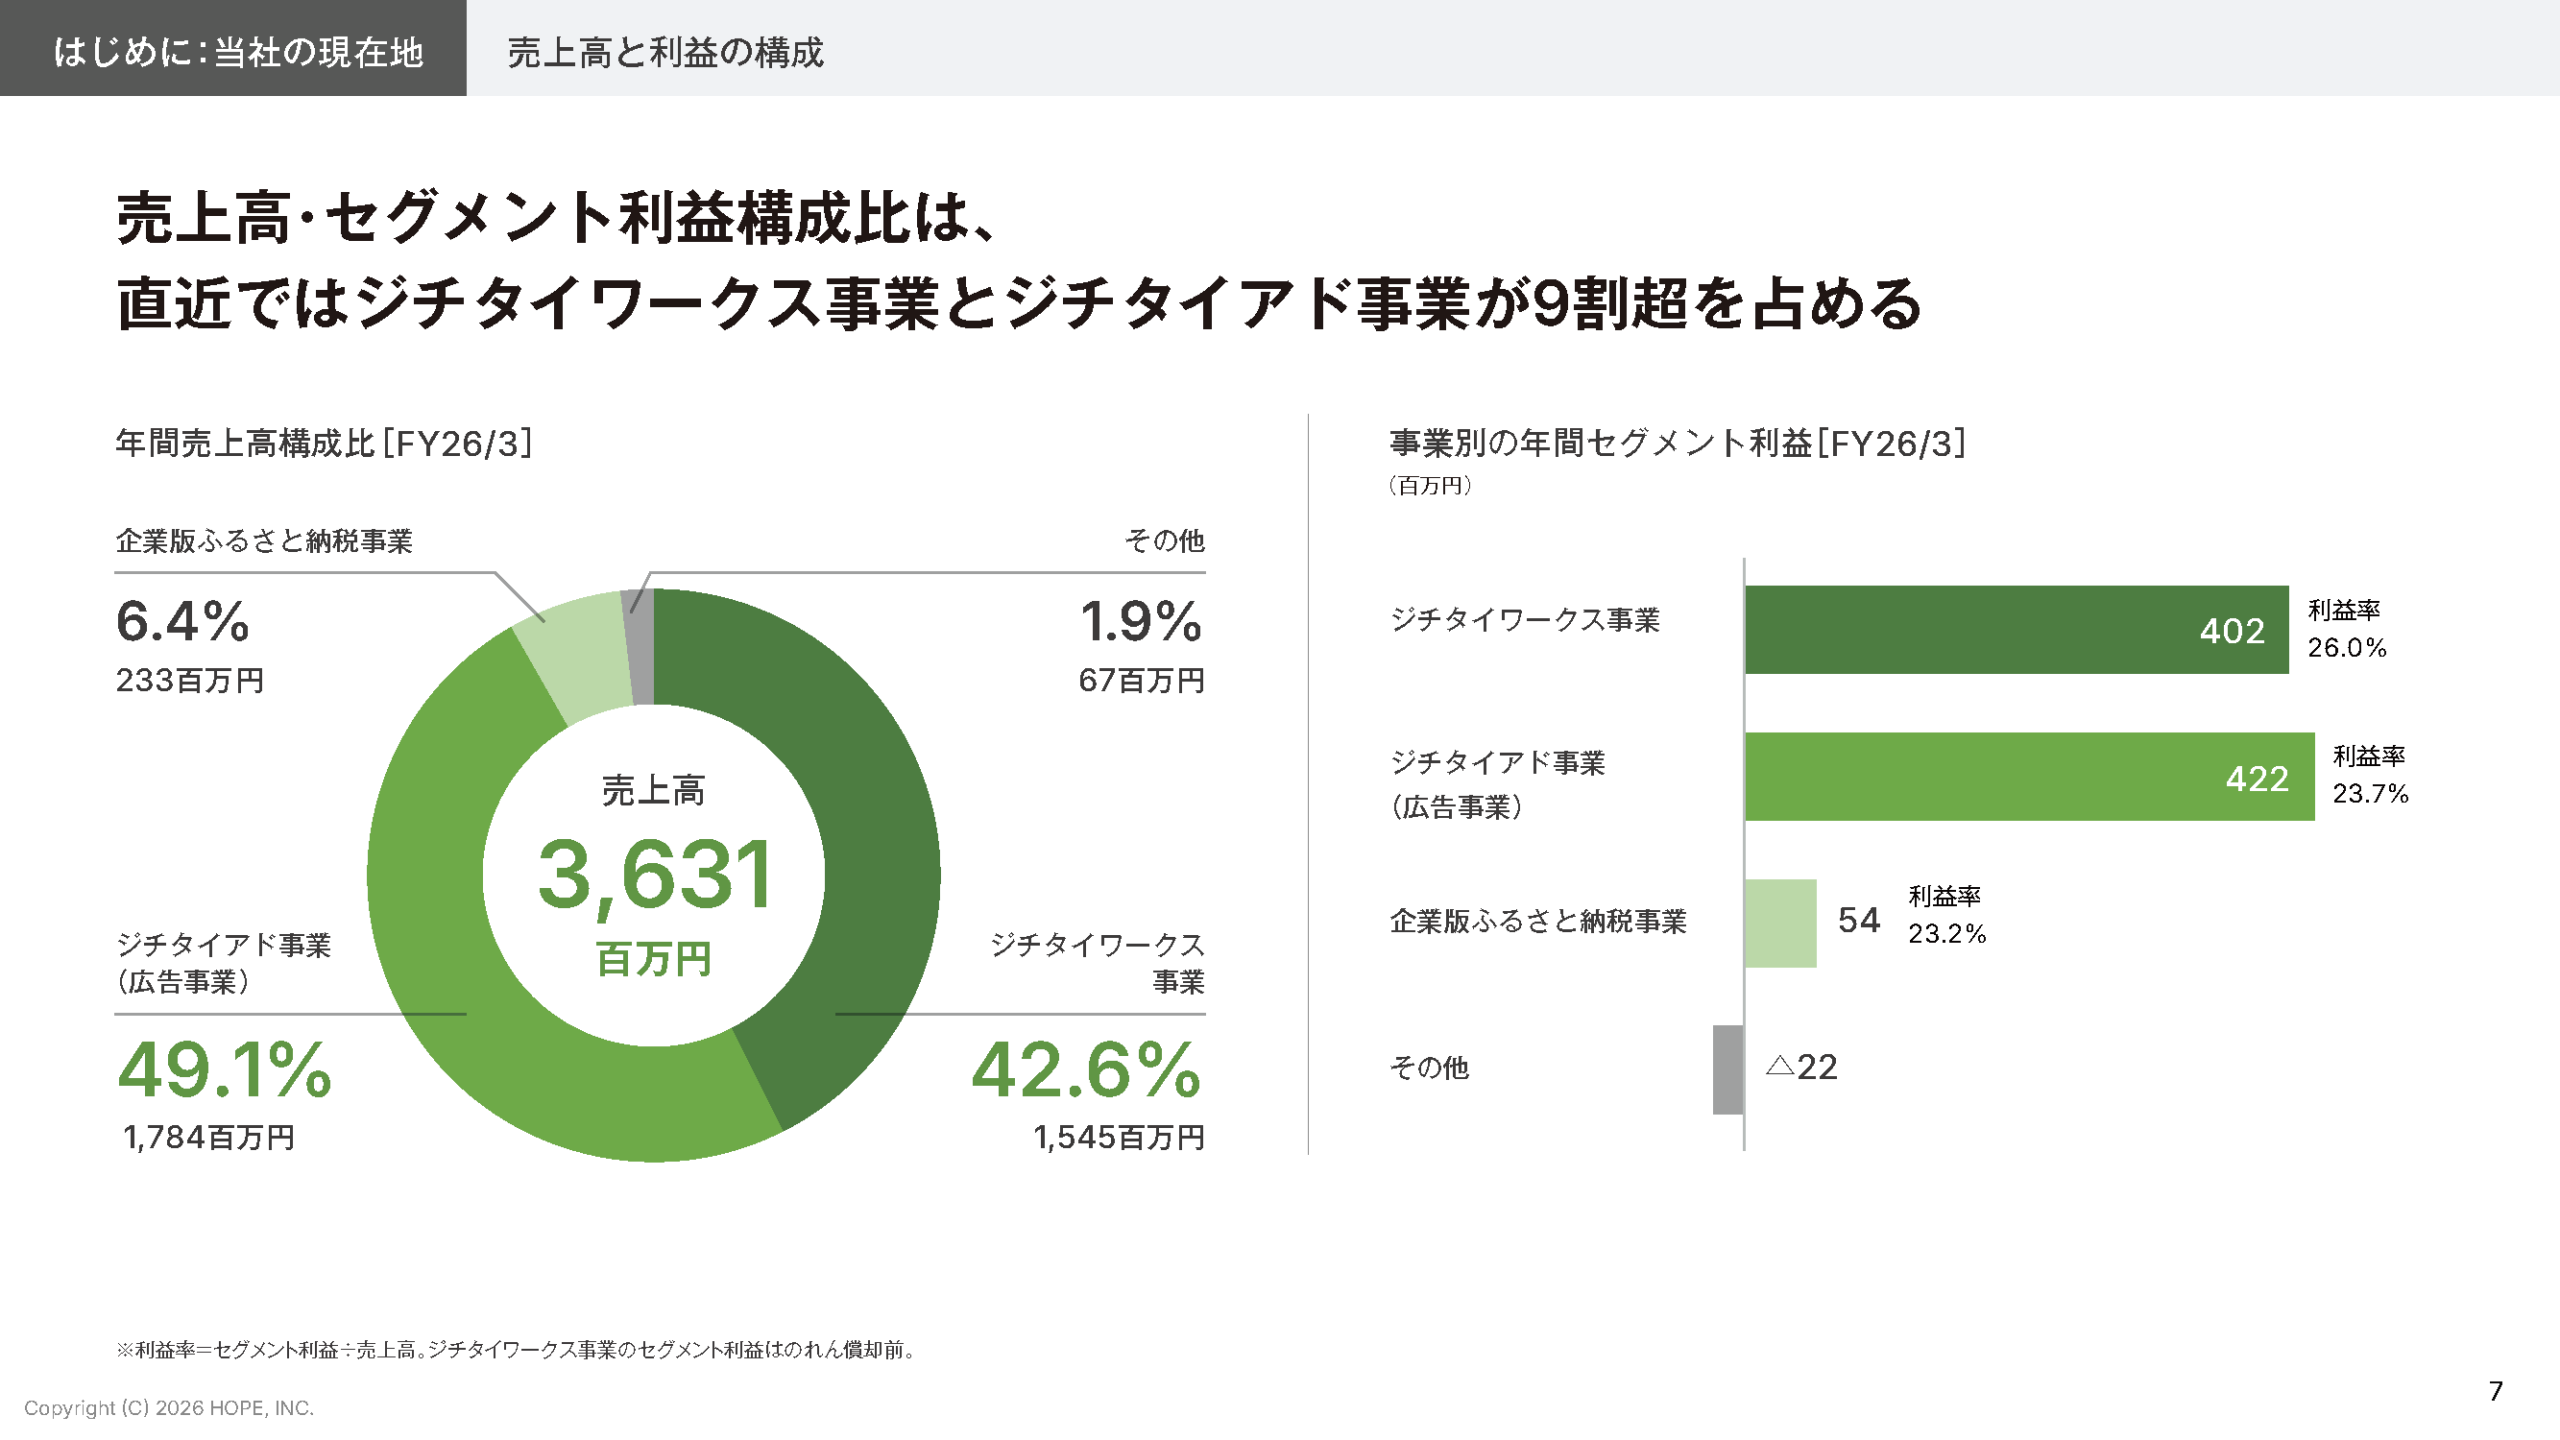
続いて、7ページ目をご覧ください。売上高と利益の構成ということになっております。
現状では、ジチタイワークス事業とジチタイアド事業が売上高の9割を占める事業となっております。企業版ふるさと納税事業が大体6.4%、その他のマチイロやアキソル事業、こちらが1.9%となっております。
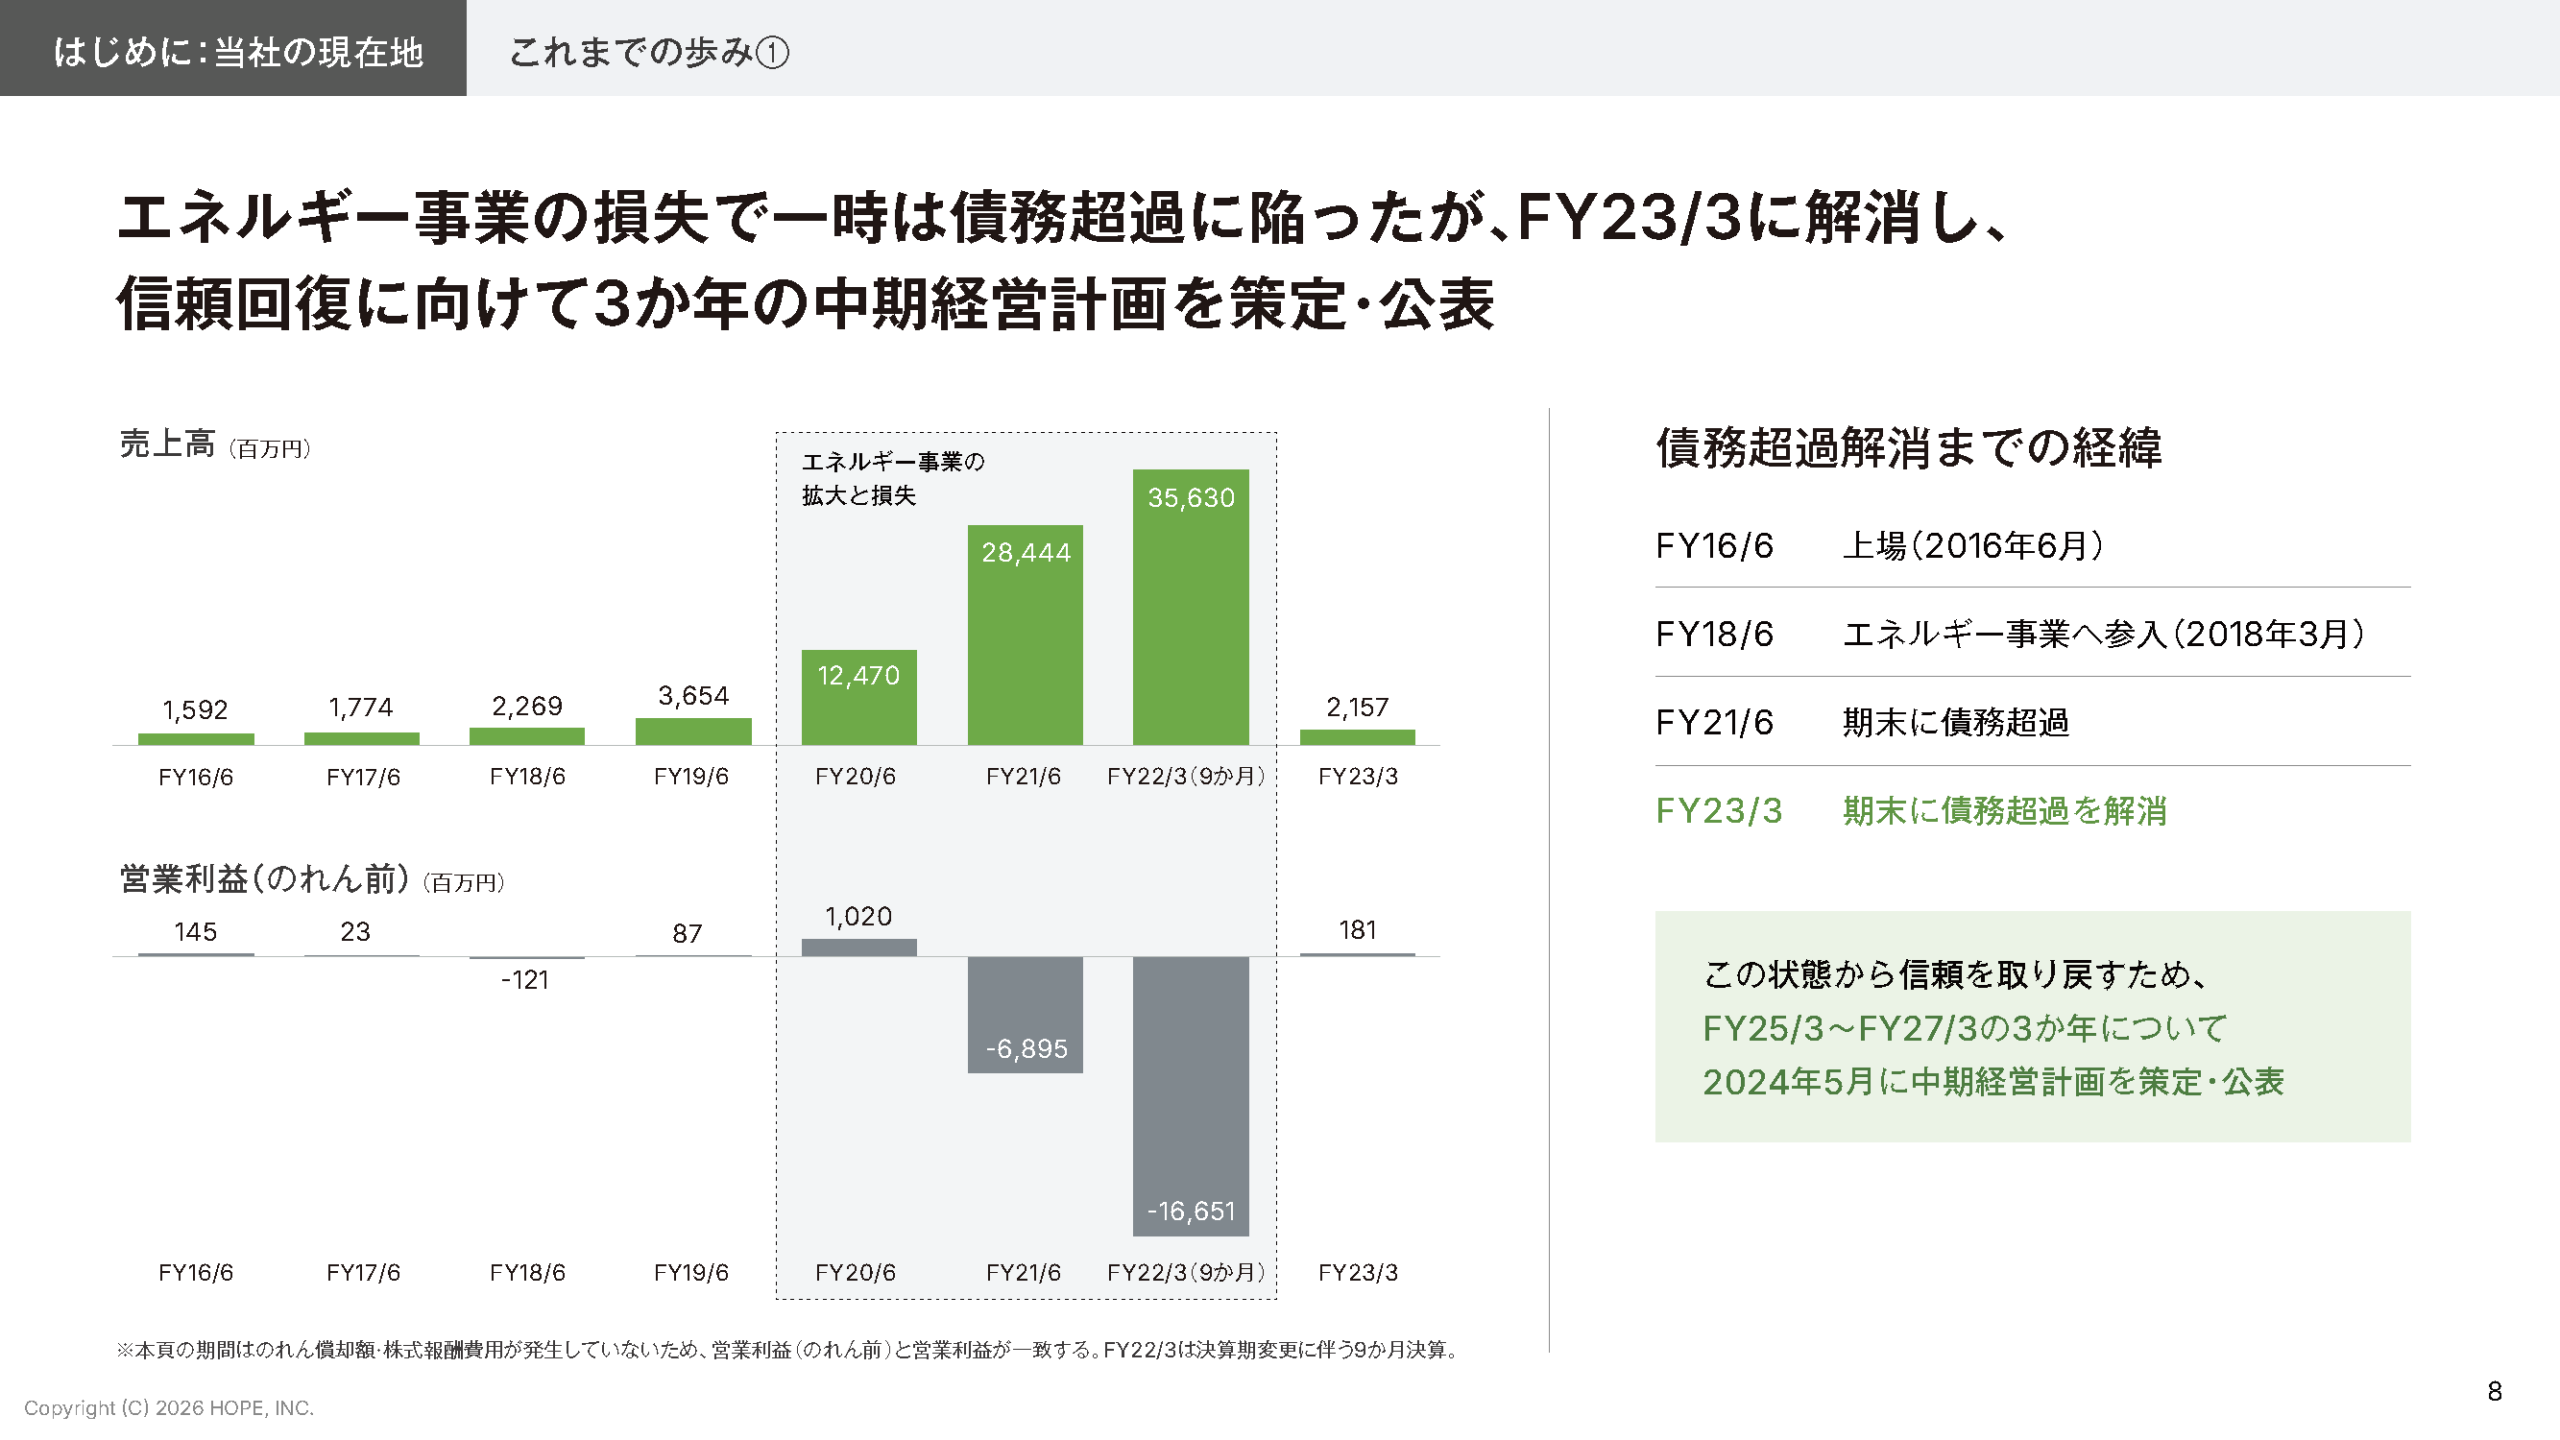
続いて、8ページ目をご覧ください。少し過去を含めて振り返りをさせていただきたいので、これまでの歩みということで、我々の過去のPL、開示しております。
思い返すとエネルギー事業の損失で、一時は債務超過に陥っておりました。ただ、FY23で、そちらを解消して、そこから中期経営計画を発表した今期が最終年度となっておりますので、その数字を皆様と過去少し振り返りたいなと思います。
上場しましたのが2016年になりますので、その期の売上高が約15億ですね。営業利益は約1.4億になります。翌年、売上高17億、営業利益は23百万円となっております。その翌年、FY18が22億の売上高に対して営業損失がマイナス1.2億となっております。その翌年、FY19売上高が36億です。営業利益が87百万円となっております。その翌年、売上高124億。営業利益は約10億となっております。その翌年、売上高284億ですね。営業損失がマイナス68億円となっています。そしてその翌年、FY22が売上高356億です。営業損失がマイナス166億となっております。
そこから再度リスタートいたしましてFY23、売上高21億、営業利益が1.8億となっております。債務超過解消後、健全な成長、堅実な経営というのをテーマとして掲げておりますので今期の営業利益4億46百万円というのが非常に重要な指標になるんじゃないかなというふうに考えております。
続いて9ページ目ですね。
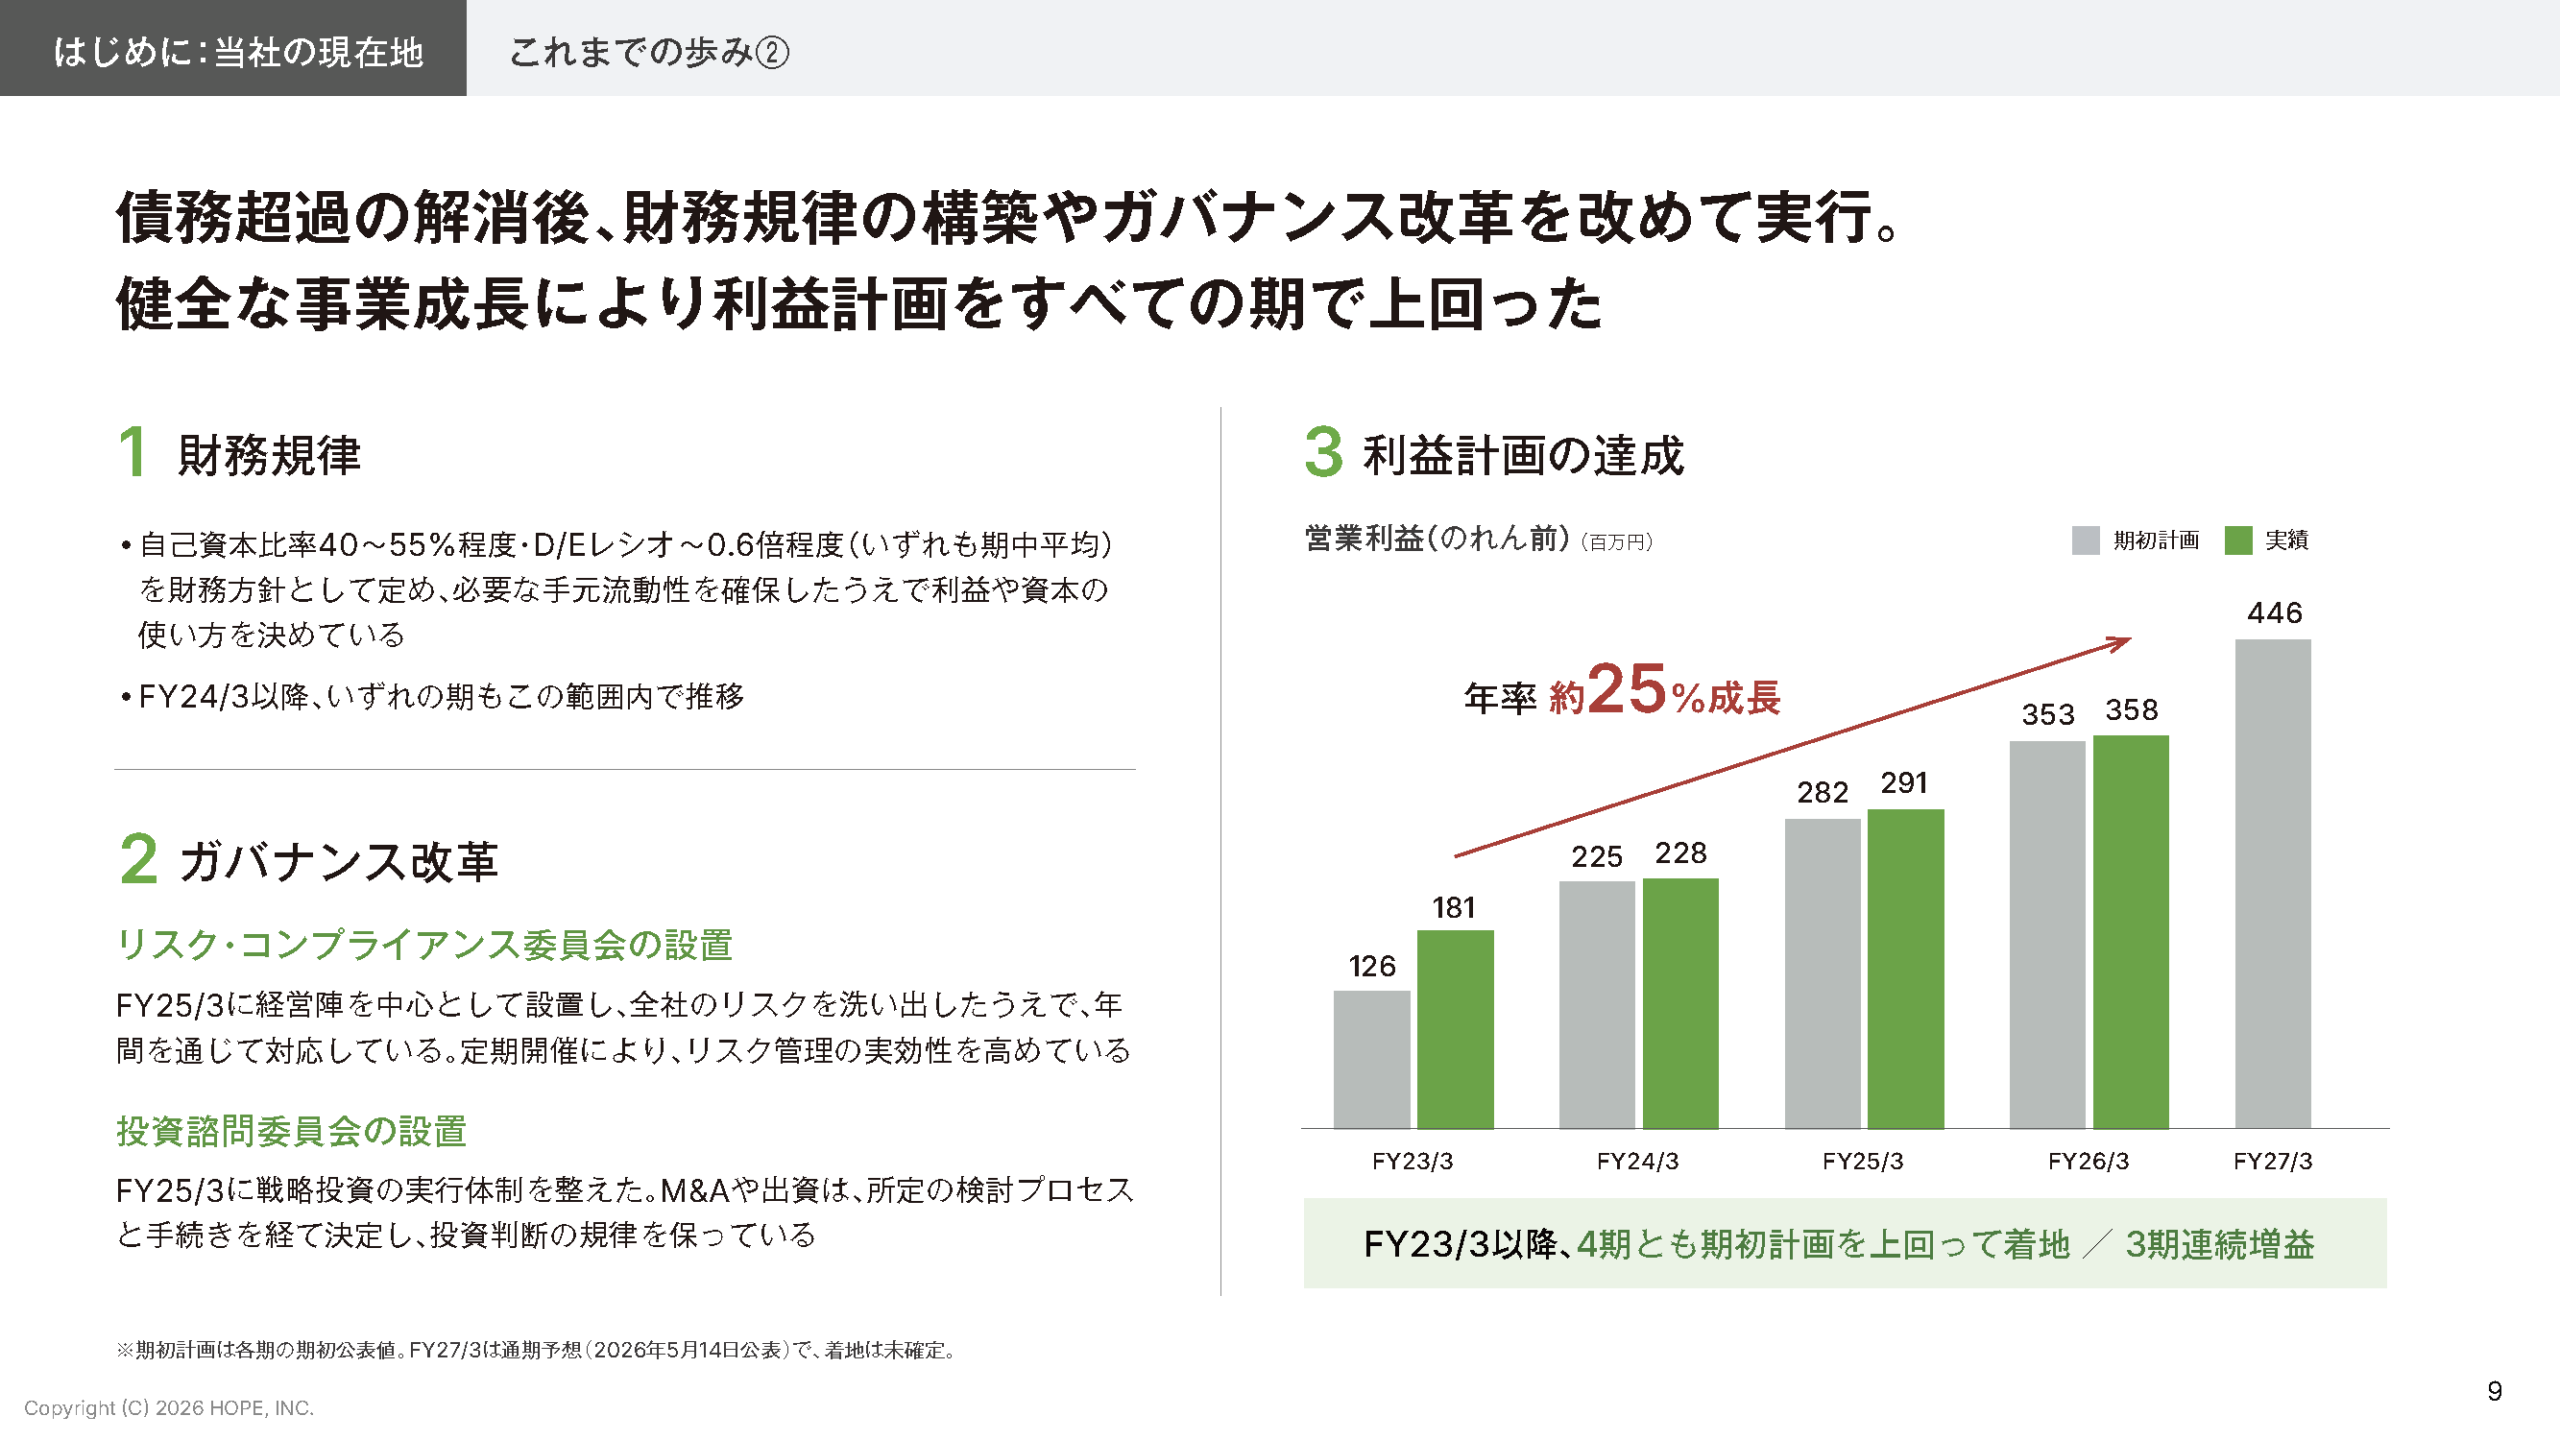
そちらを数字で出しておりますが、やはりエネルギー事業の失敗から大きく学んでおりますので、まずはしっかりとした財務規律というのを定めております。基本的にはこのレンジの中でしっかり経営していくというふうに、我々経営陣は考えております。
併せて、ガバナンスの改革です。リスク・コンプライアンス委員会の設置、併せて諮問委員会の設置ということで、この事業をやる場合のリスクはなんなのか、やる意味がしっかりあるのかと。最悪なシナリオはどういうふうになるのかっていうのを、外部の人間を交えてしっかり委員会の形式で事業を進めていく、作っていくっていうのが、ガバナンスの改革としては非常にワークしてるんじゃないかなというふうに思っております。
その右側の数字ですね。この約3年分の利益計画を出しております。FY23、営業利益は最終的には1.8億でございました。FY24が営業利益は2億28百万円でございました。FY25が、営業利益が2億91百万円でございました。前期が営業利益は3億58百万円となっております。
今期、進行年度に関しましては下期順調な形になるようになりますが、4億46百万円を予算として掲げております。基本的には、CAGR25%、この3年の中計の中では必ず達成するというふうに投資家の皆様にお約束をしておりますので、この数字を見ていただいておわかりのとおり、それはしっかり実現できているんじゃないかなというふうに考えております。
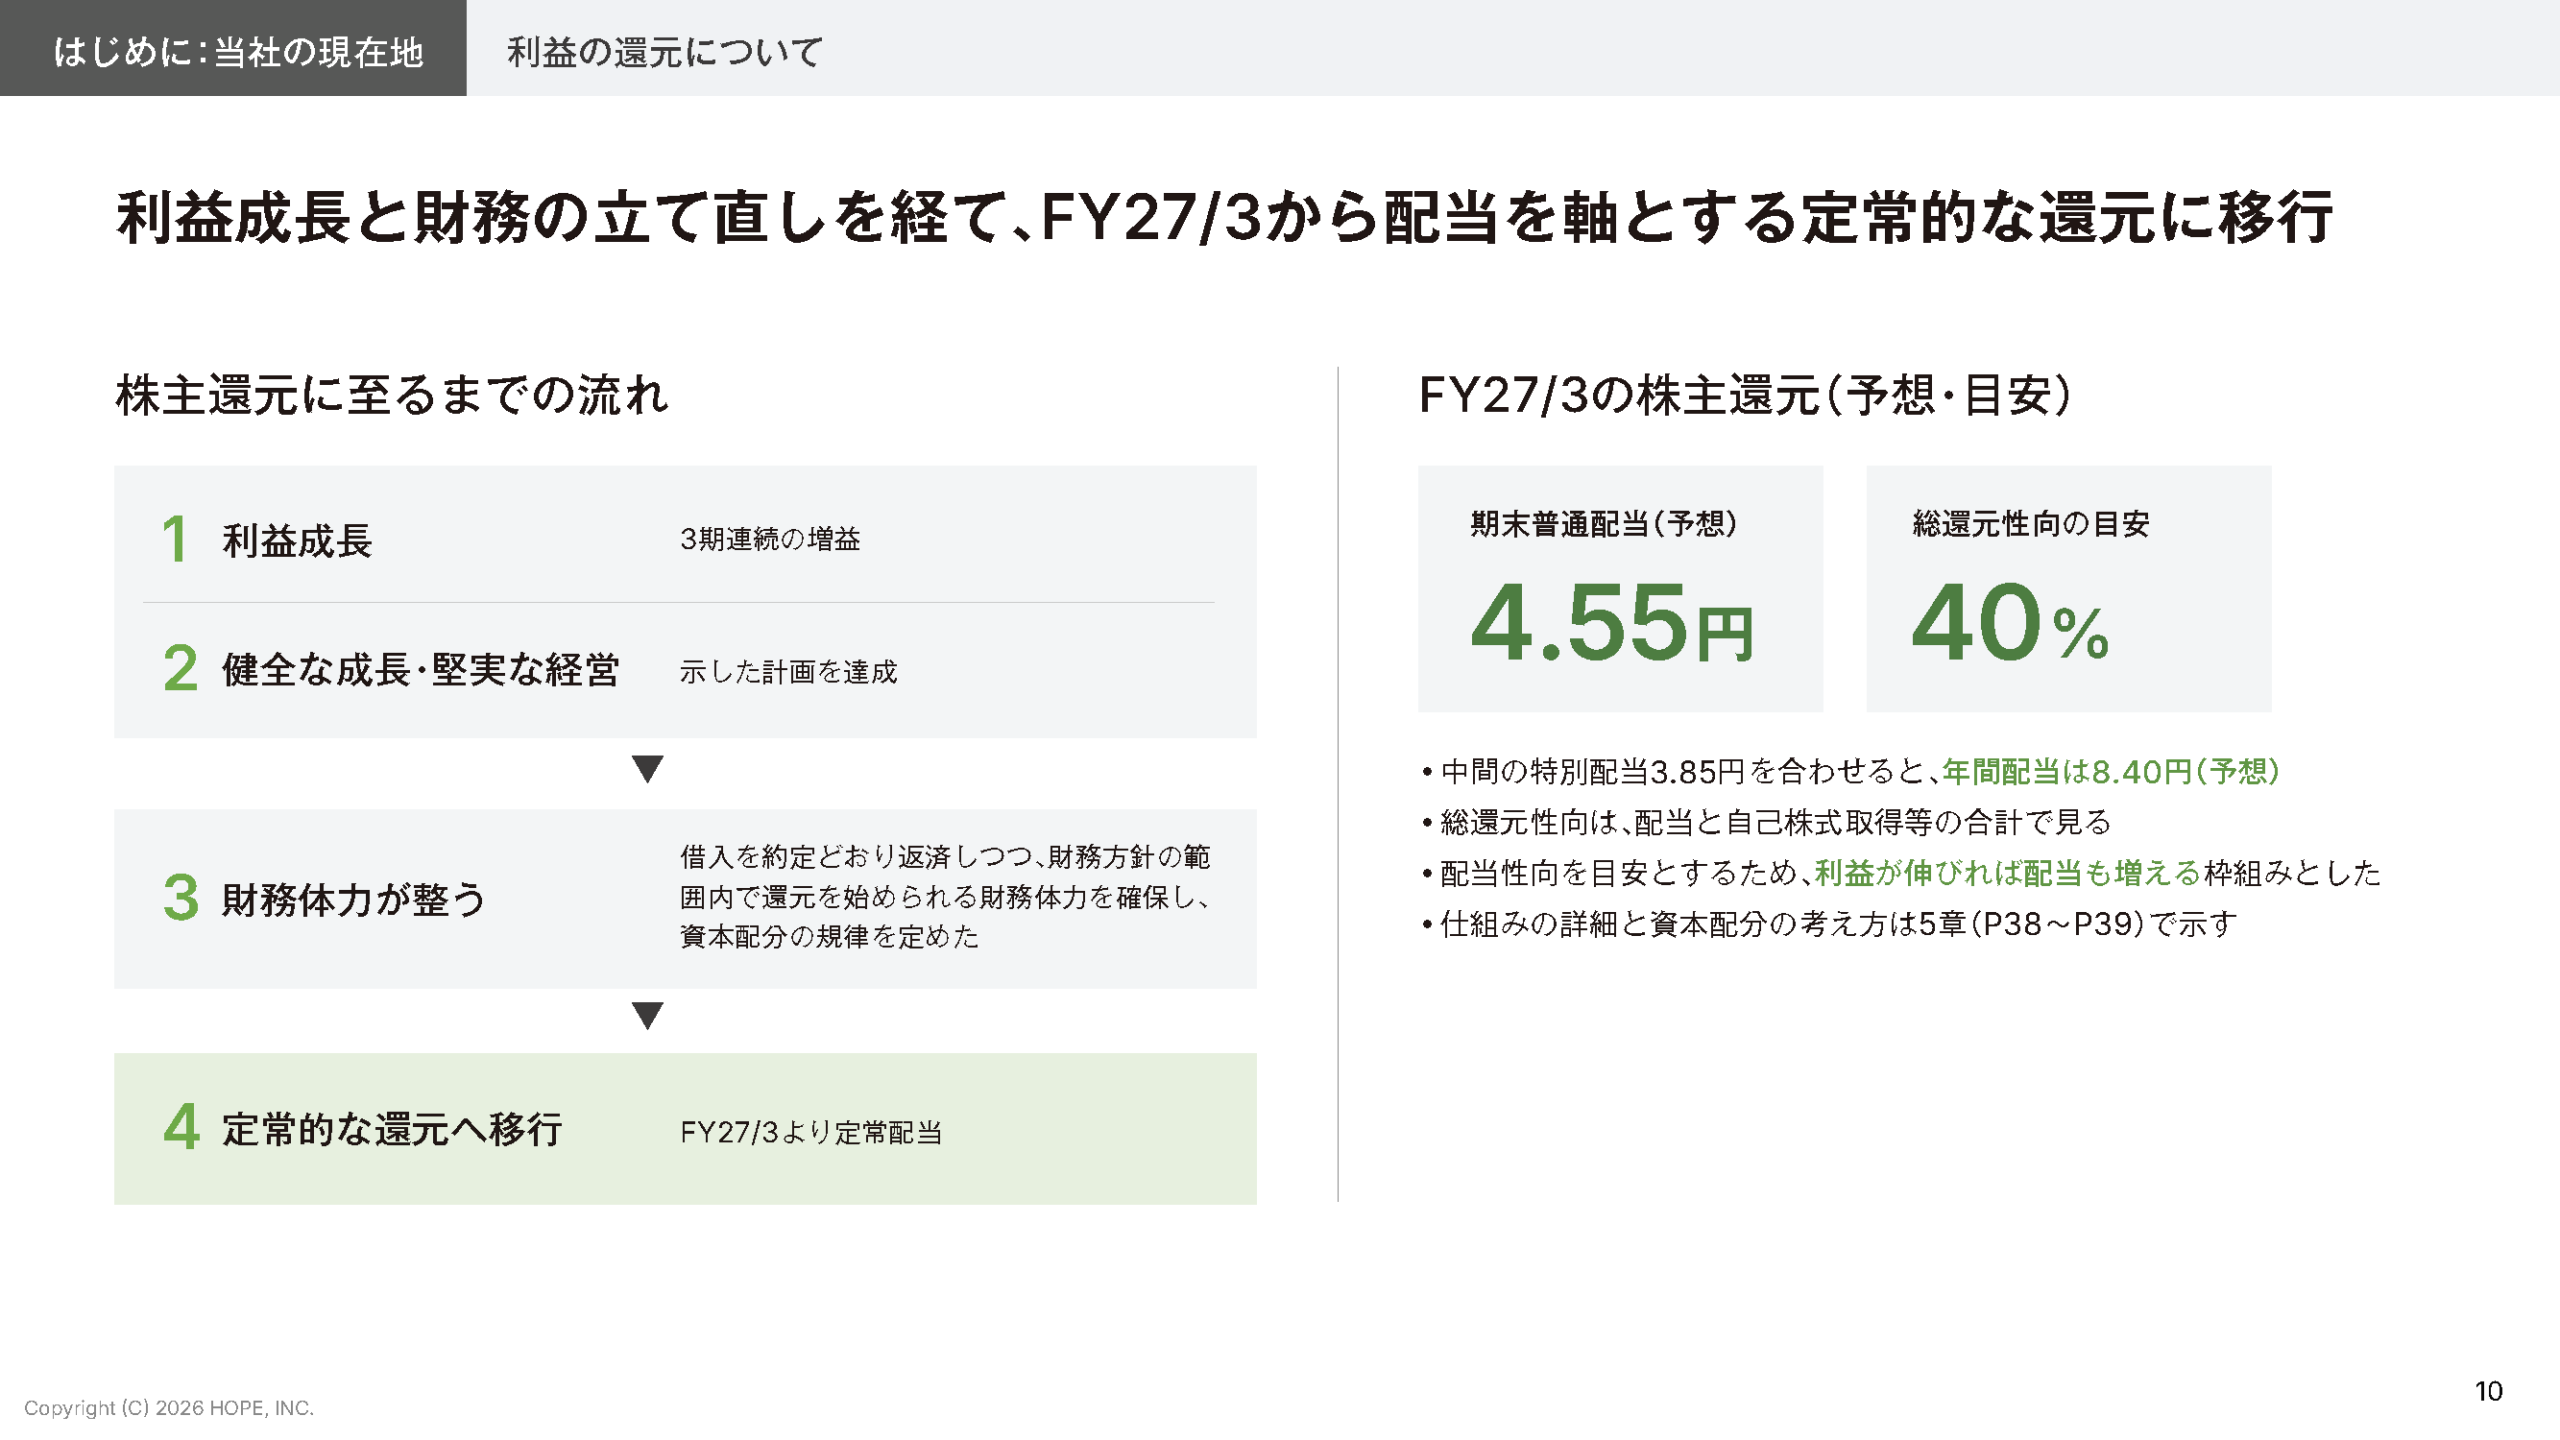
続いて10ページ目をご覧ください。われわれが上げた利益の還元についてです。
グロース市場にいるんで、いろんな考え方はあるなとは思うんですが、しっかり利益を出しながら、財務体力を整えながら、今期から定常的な還元に移行しております。今期の株主還元の目安、予想といたしましては、まずは期末配当として4.55円を配当するというふうに考えております。総還元性向は約40%になりますので、残り20%は何かしら自社株買いをするなり等々を、機動的に考えていきたいというふうに考えております。
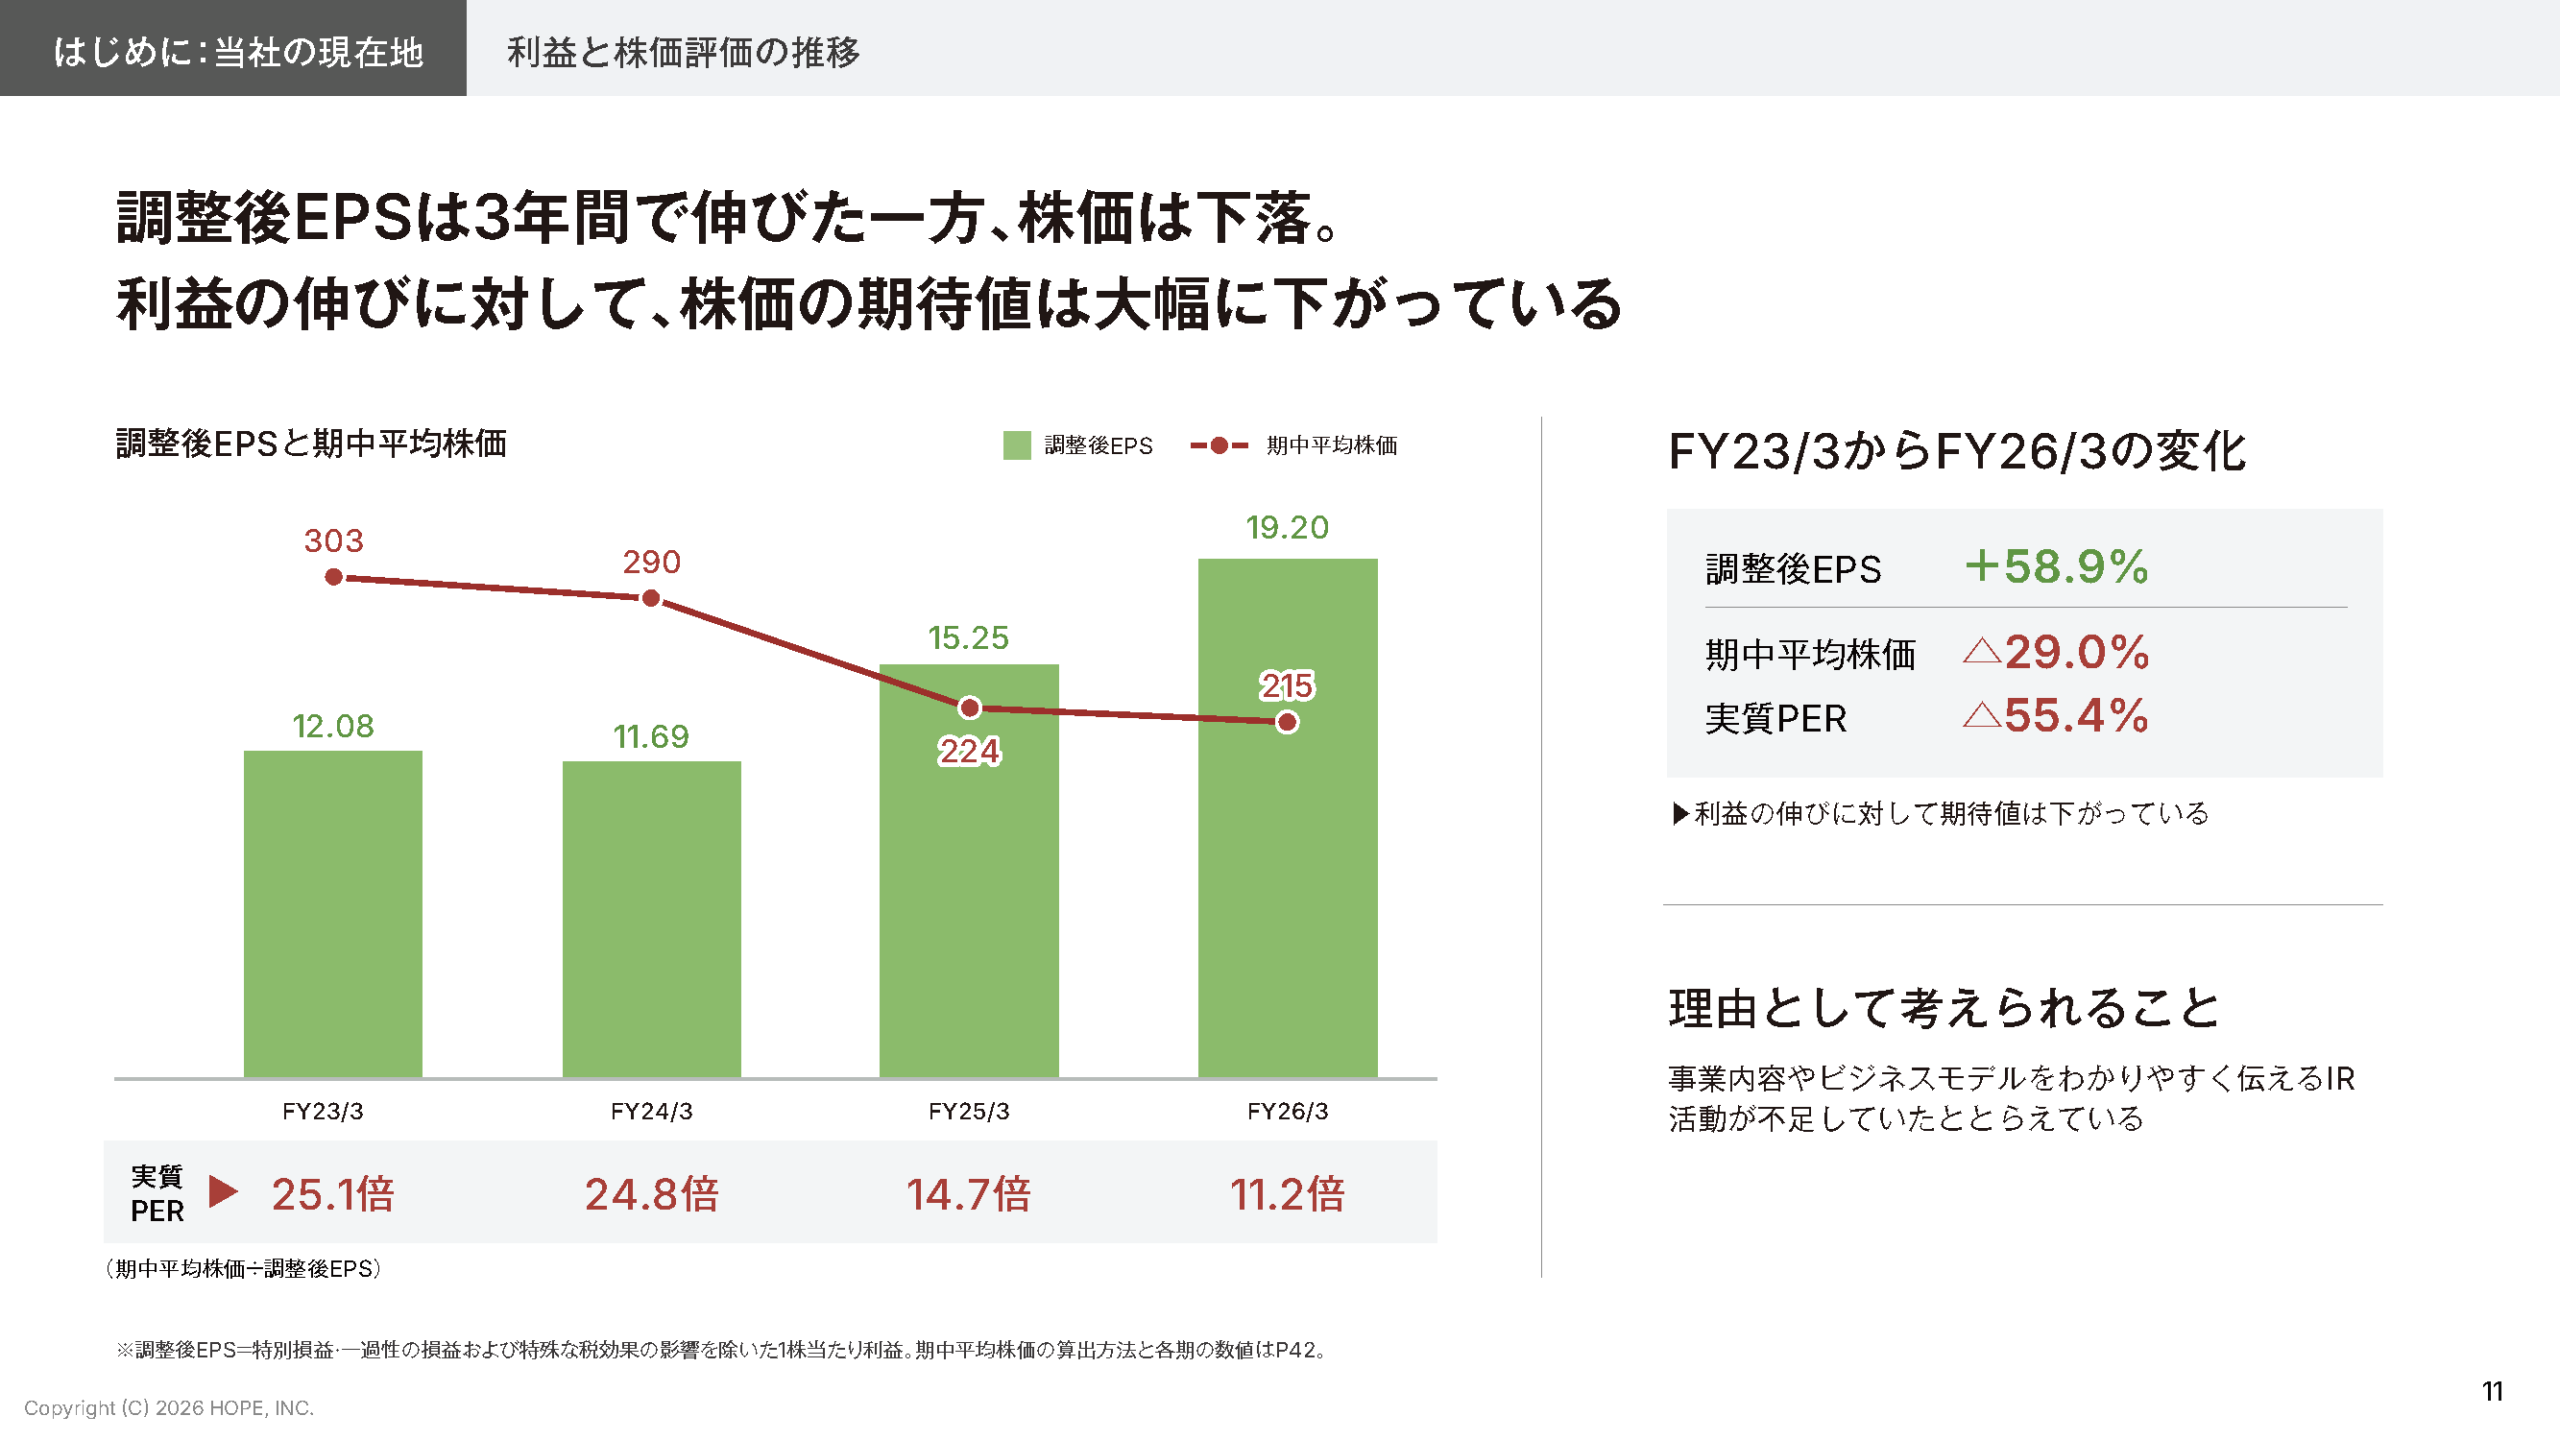
続いて11ページ目、こちらは株価にスコープを当てたスライドになります。
利益と株価評価の推移と銘打っております。残念ながら、EPSというのは3年間で伸び続けております。それは当たり前ですよね。営業利益が25%で伸びておりますので、新株を別に発行しているわけではありませんので。ただ一方で、株価というのは下落しております。おそらくですが利益の伸びに対して株価の期待値というのが大幅に下がっているっていうのが、今の株価の水準だろうなというふうに考えております。
少しおさらいをさせていただきますと、EPSの推移になるんですが、FY23、24、25、26と12.08円、11.69円、15.25円、19.20円というふうに右肩上がりになっております。
ただ一方で、こちらに掛け合わせたPERに関しましては、FY23が25倍。24が24.8倍、25に関しましては14.7倍、前期に対しましては11.2倍と非常になだらかに下落というか大幅に下落しているっていうのが、このPERの推移を見てお分かりいただけるんじゃないかなというふうに思っております。
背景といたしましては、やはり我々が、投資家の皆様に対してどういう事業展開を行っているのか。我々が定めているマーケット、狙っているマーケットがどういうマーケットなのかっていうのがしっかり伝わっていなかったんではないかなというふうに一部、我々も反省をしております。

続いて最後、12ページ目になります。目指す株価の評価というのを我々、IRチームでも考えて開示をしております。
われわれは利益成長と事業内容を正しく投資家の皆様にお伝えし、PERというのは、基本的には15倍以上の評価を目指したいというふうに考えております。
直近、足元の評価は9月末日なんですが、約9倍がPERになっております。我々が適正と考え、目指したいと考えているPERは約15倍というふうになっております。この15倍の評価に関しましての根拠というのは、いわゆるそのPEGレシオであったりとか、ROEの観点から、最終的には決めの問題ではあるんですが、われわれベンチャー企業としてはこのあたりが適切じゃないかというふうに考えて決めております。
一方で9倍の株価ですと、時価総額はやはり30億とか33億ぐらいになってしまいます。我々が目指す水準まで引き上がっていくとなると、PER15倍となると約56億円ぐらいの時価総額には戻っていく形になりますので、そこに向けて今後IRであるとか、さまざまな施策というのは打っていきたいというふうに考えております。
直近、この下半期含めて我々が今期やろうとしていることは、まず一つ目ですね。機関投資家が入ってくるフェーズではないというふうに十分理解しておりますので、まず個人投資家の方々の認知をしっかり形成していきたいというふうに考えております。11月16、17、18日という形でIRを積極的に予定しております。
二つ目は、今回のIR資料の刷新も含めてお分かりのとおり、我々がやろうとしていることを目指していることを我々が勝負しているマーケット等々を含めて、しっかり投資家の皆様に開示をしていくっていうのを積極的にやっていきたいというふうに考えております。
三つ目に関しましては、配当ですね。こちらに関しましては、総還元性向は40%というふうに決めておりますが、その中においてしっかり長期で投資家の皆様に評価をしてもらえる、持ってもらえるように、安定した配当還元を移行していきたいというふうに考えております。
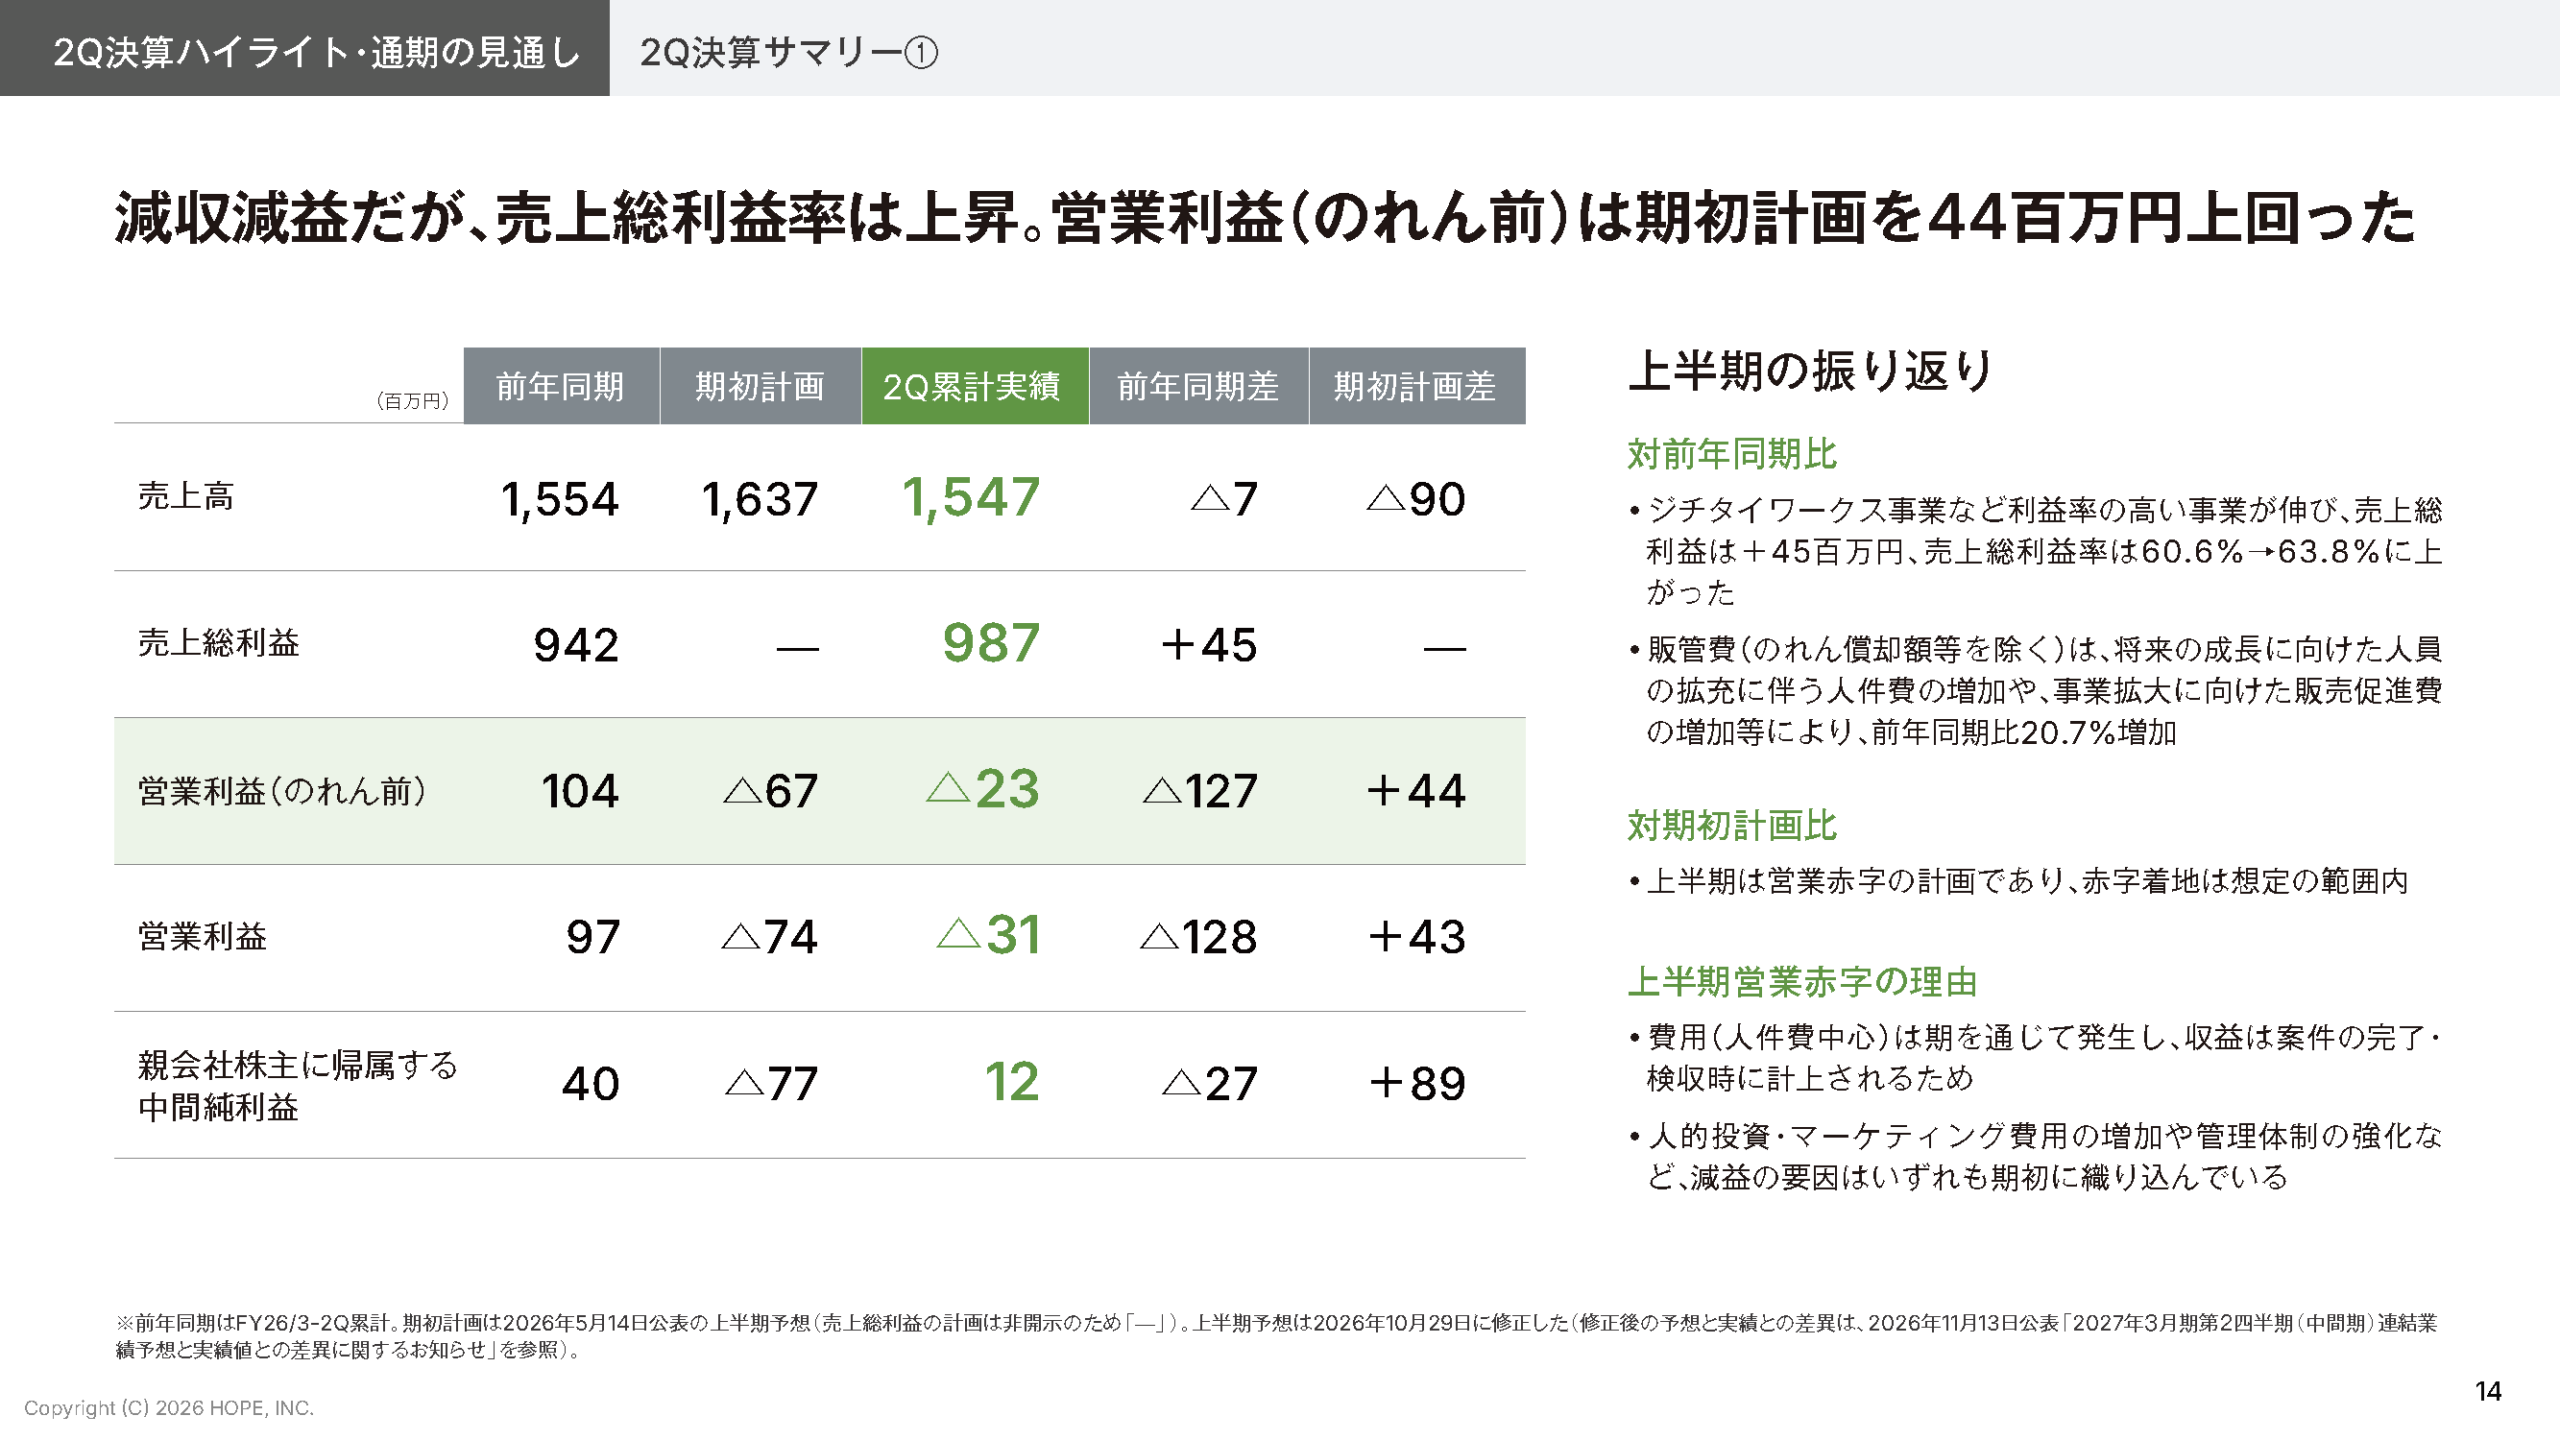
続きまして、14ページ目をご覧ください。2Qの決算サマリーを開示しております。
売上高期初計画といたしましては、16億37百万円だったんですが、最終的には15億47百万円で着地となっております。
続いて営業利益、のれん前のところになるんですが、期初計画といたしましてはマイナス67百万円を計画しておりましたが、最終的な結果といたしましてはマイナス23百万円となっております。計画差といたしましてはプラスの44百万円で返ってきております。
上半期、元々赤字の予算を組んでおりましたが、その大まかな理由といたしましては、やはり人件費の増加というのが大半を占めております。案件化されるのは、やっぱり下期だったり3Qだったりしますので、人に関しましては1Qで採用する傾向が強いので、先に人件費が出ていくということで、今回上半期の営業赤字を計上しておりました。
単純な、人を採るというよも、非常に特殊な能力を持った方々、いわゆる中途採用もかなりレイヤーの高い方々や、様々な能力を持った方々を今年度に関しましては採用できているんじゃないかなというふうに考えております。

続いて、15ページ目をご覧ください。この売上高のセグメント、どういった構成になっているのかっていうのを開示しております。
ジチタイワークスが7億36百万円、ジチタイアドが6億21百万円、企業版ふるさと納税事業が1億16百万円となっております。
セグメント営業利益、のれん前のところになります。こちらはセグメント利益が、ジチタイワークスが1億95百万円、ジチタイアド事業が33百万円、企業版ふるさと納税がマイナス18百万円となっております。
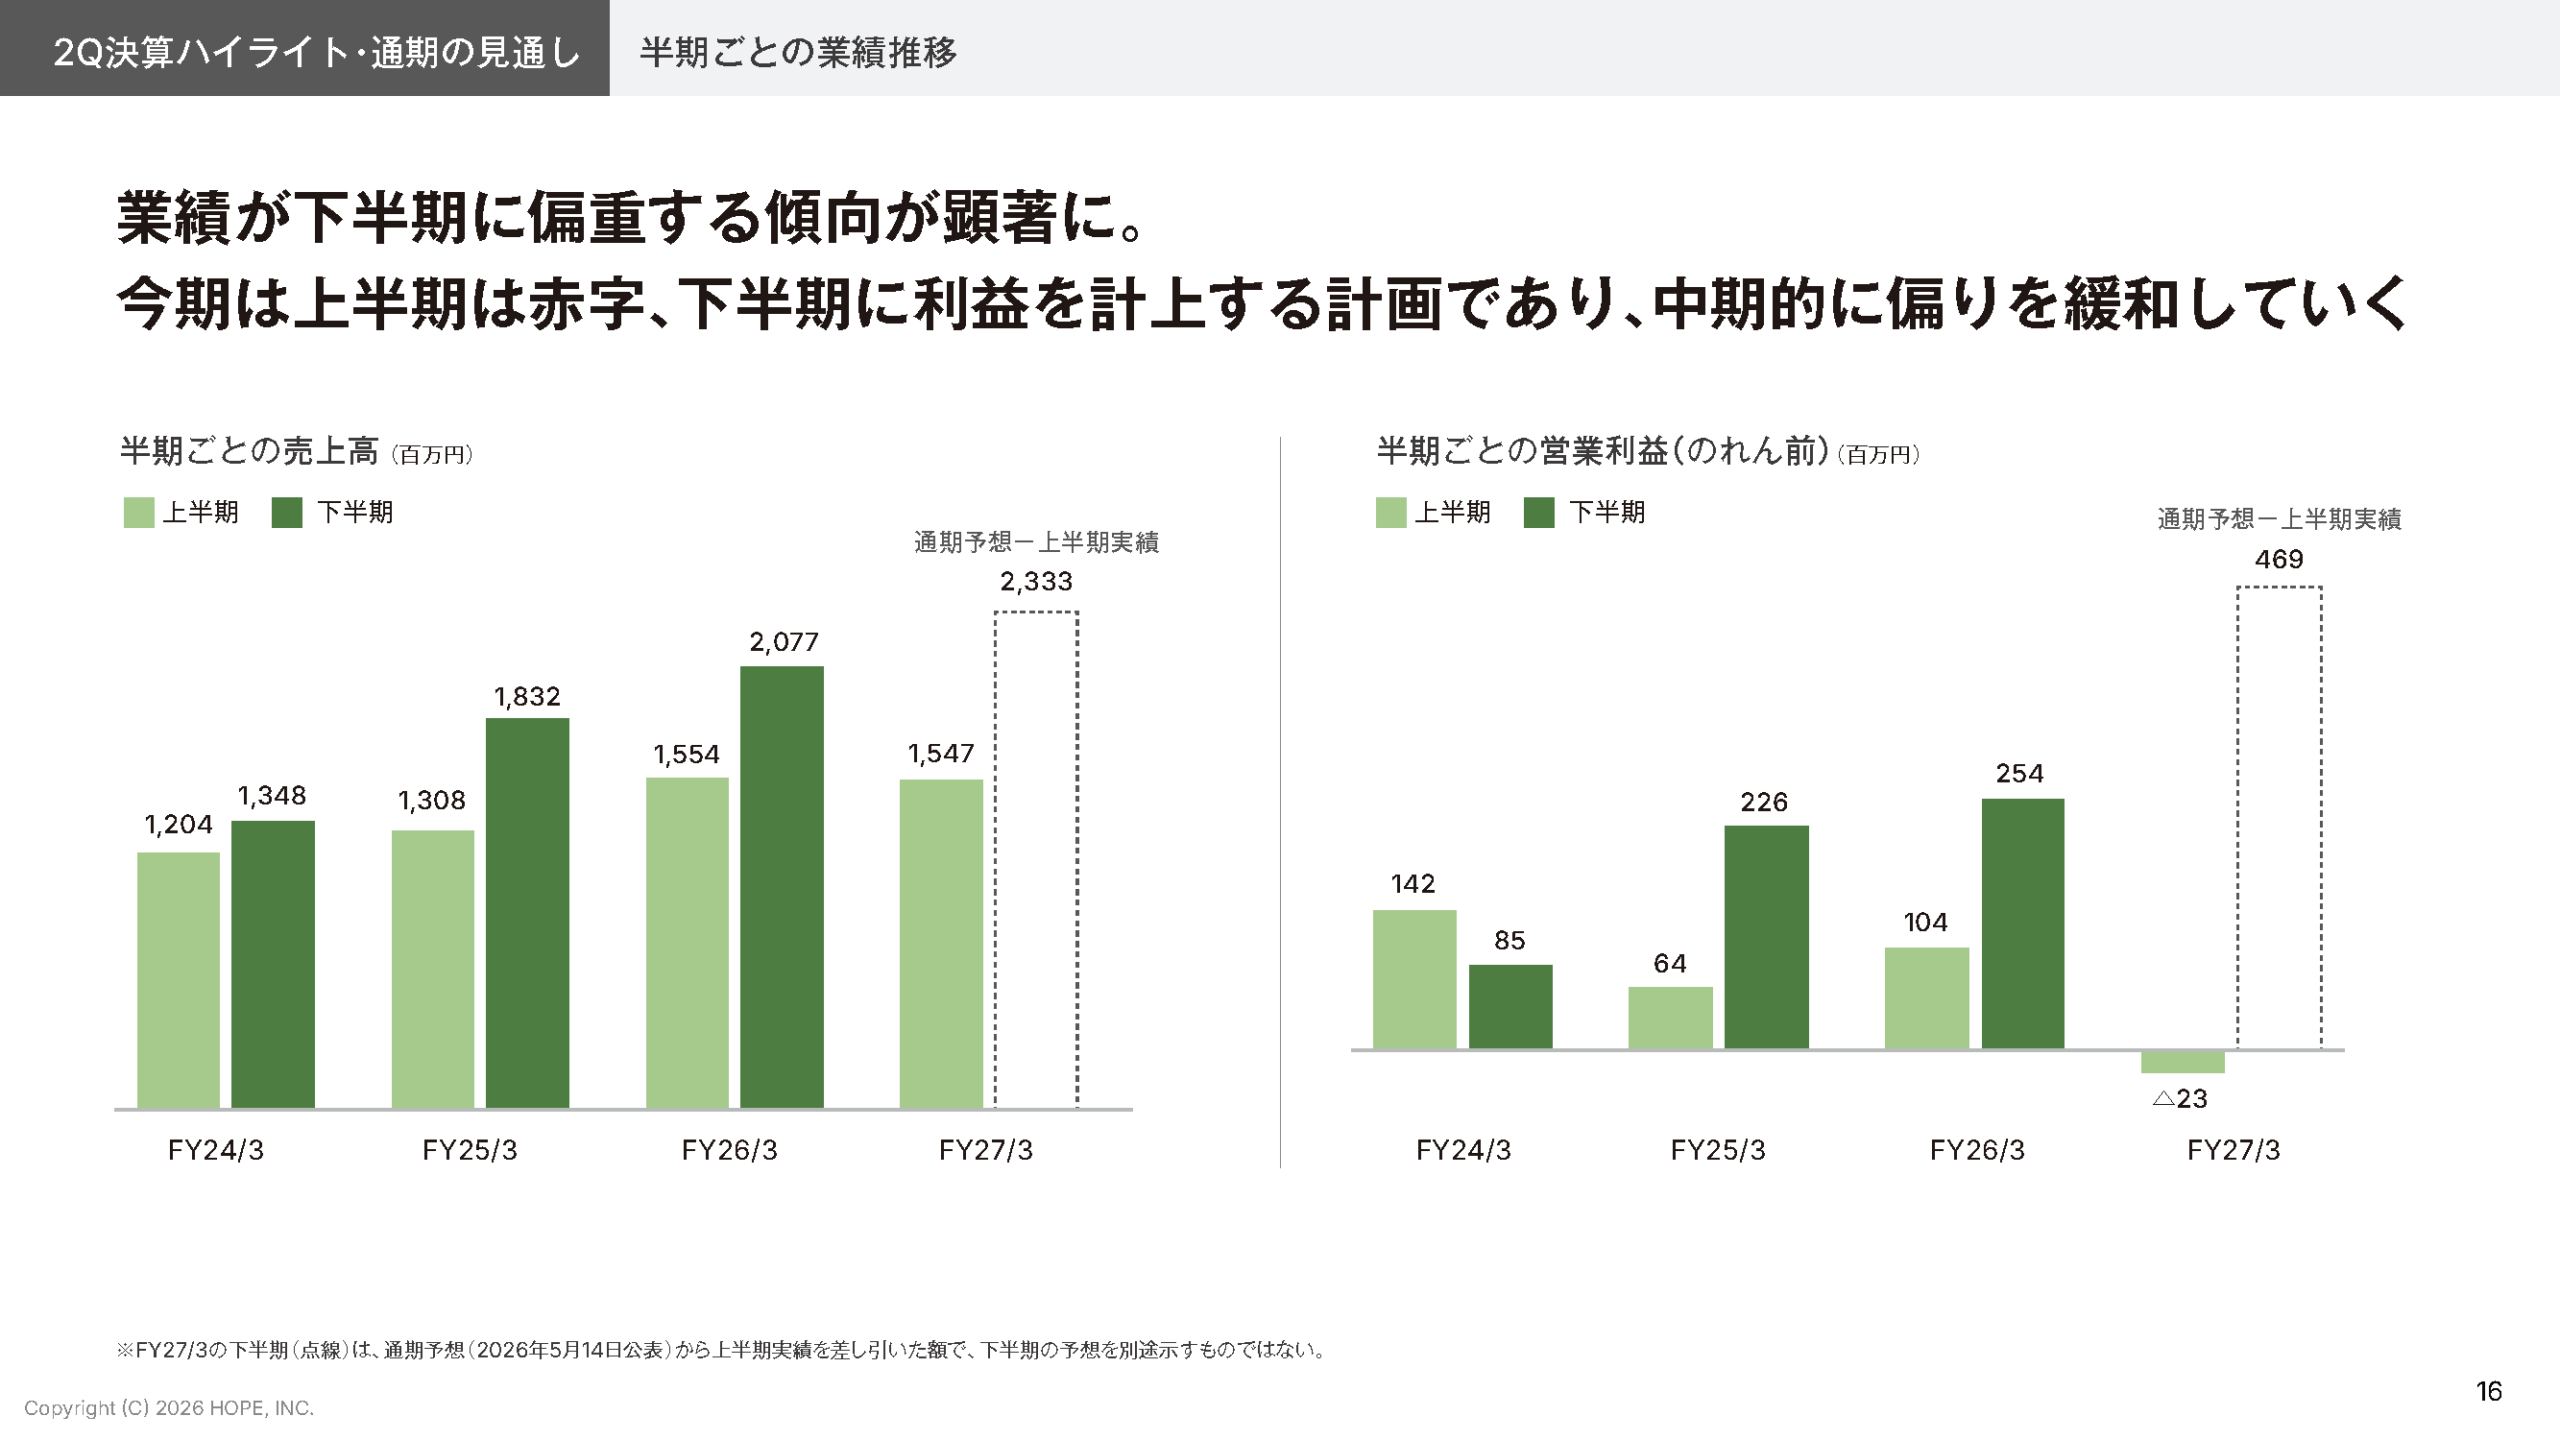
続いて16ページ目をご覧ください。半期ごとに、業績の推移ということで開示しております。
我々、どうしても自治体ビジネスを展開しておりますので、傾向といたしましては下期に偏重しやすいです。ただ、ちょっと今年度に関しましては、やはりかなりその偏重というのが極端に出ております。
FY24から開示しておりますが、左側のスライドになります。売上高、こういった売上高の構成比率になっております。FY25、26、27と売上高自体も、かなり偏重の度合いというのが顕著になってきております。
この右側の部分が、営業利益ののれん前の営業利益になるんですが、FY24この数字になっております。FY25、26とそして27に関しましては、上半期は赤字を計上する形になっておりますので正直我々経営チームといたしましては、ちょっとこれ以上の季節偏重というのは許容ができない水準まできてるなというふうに思っておりますので、中長期的にこちらの偏りをならしていくっていうのが現状の大きな課題の一つになるのではないかな、というふうに考えております。
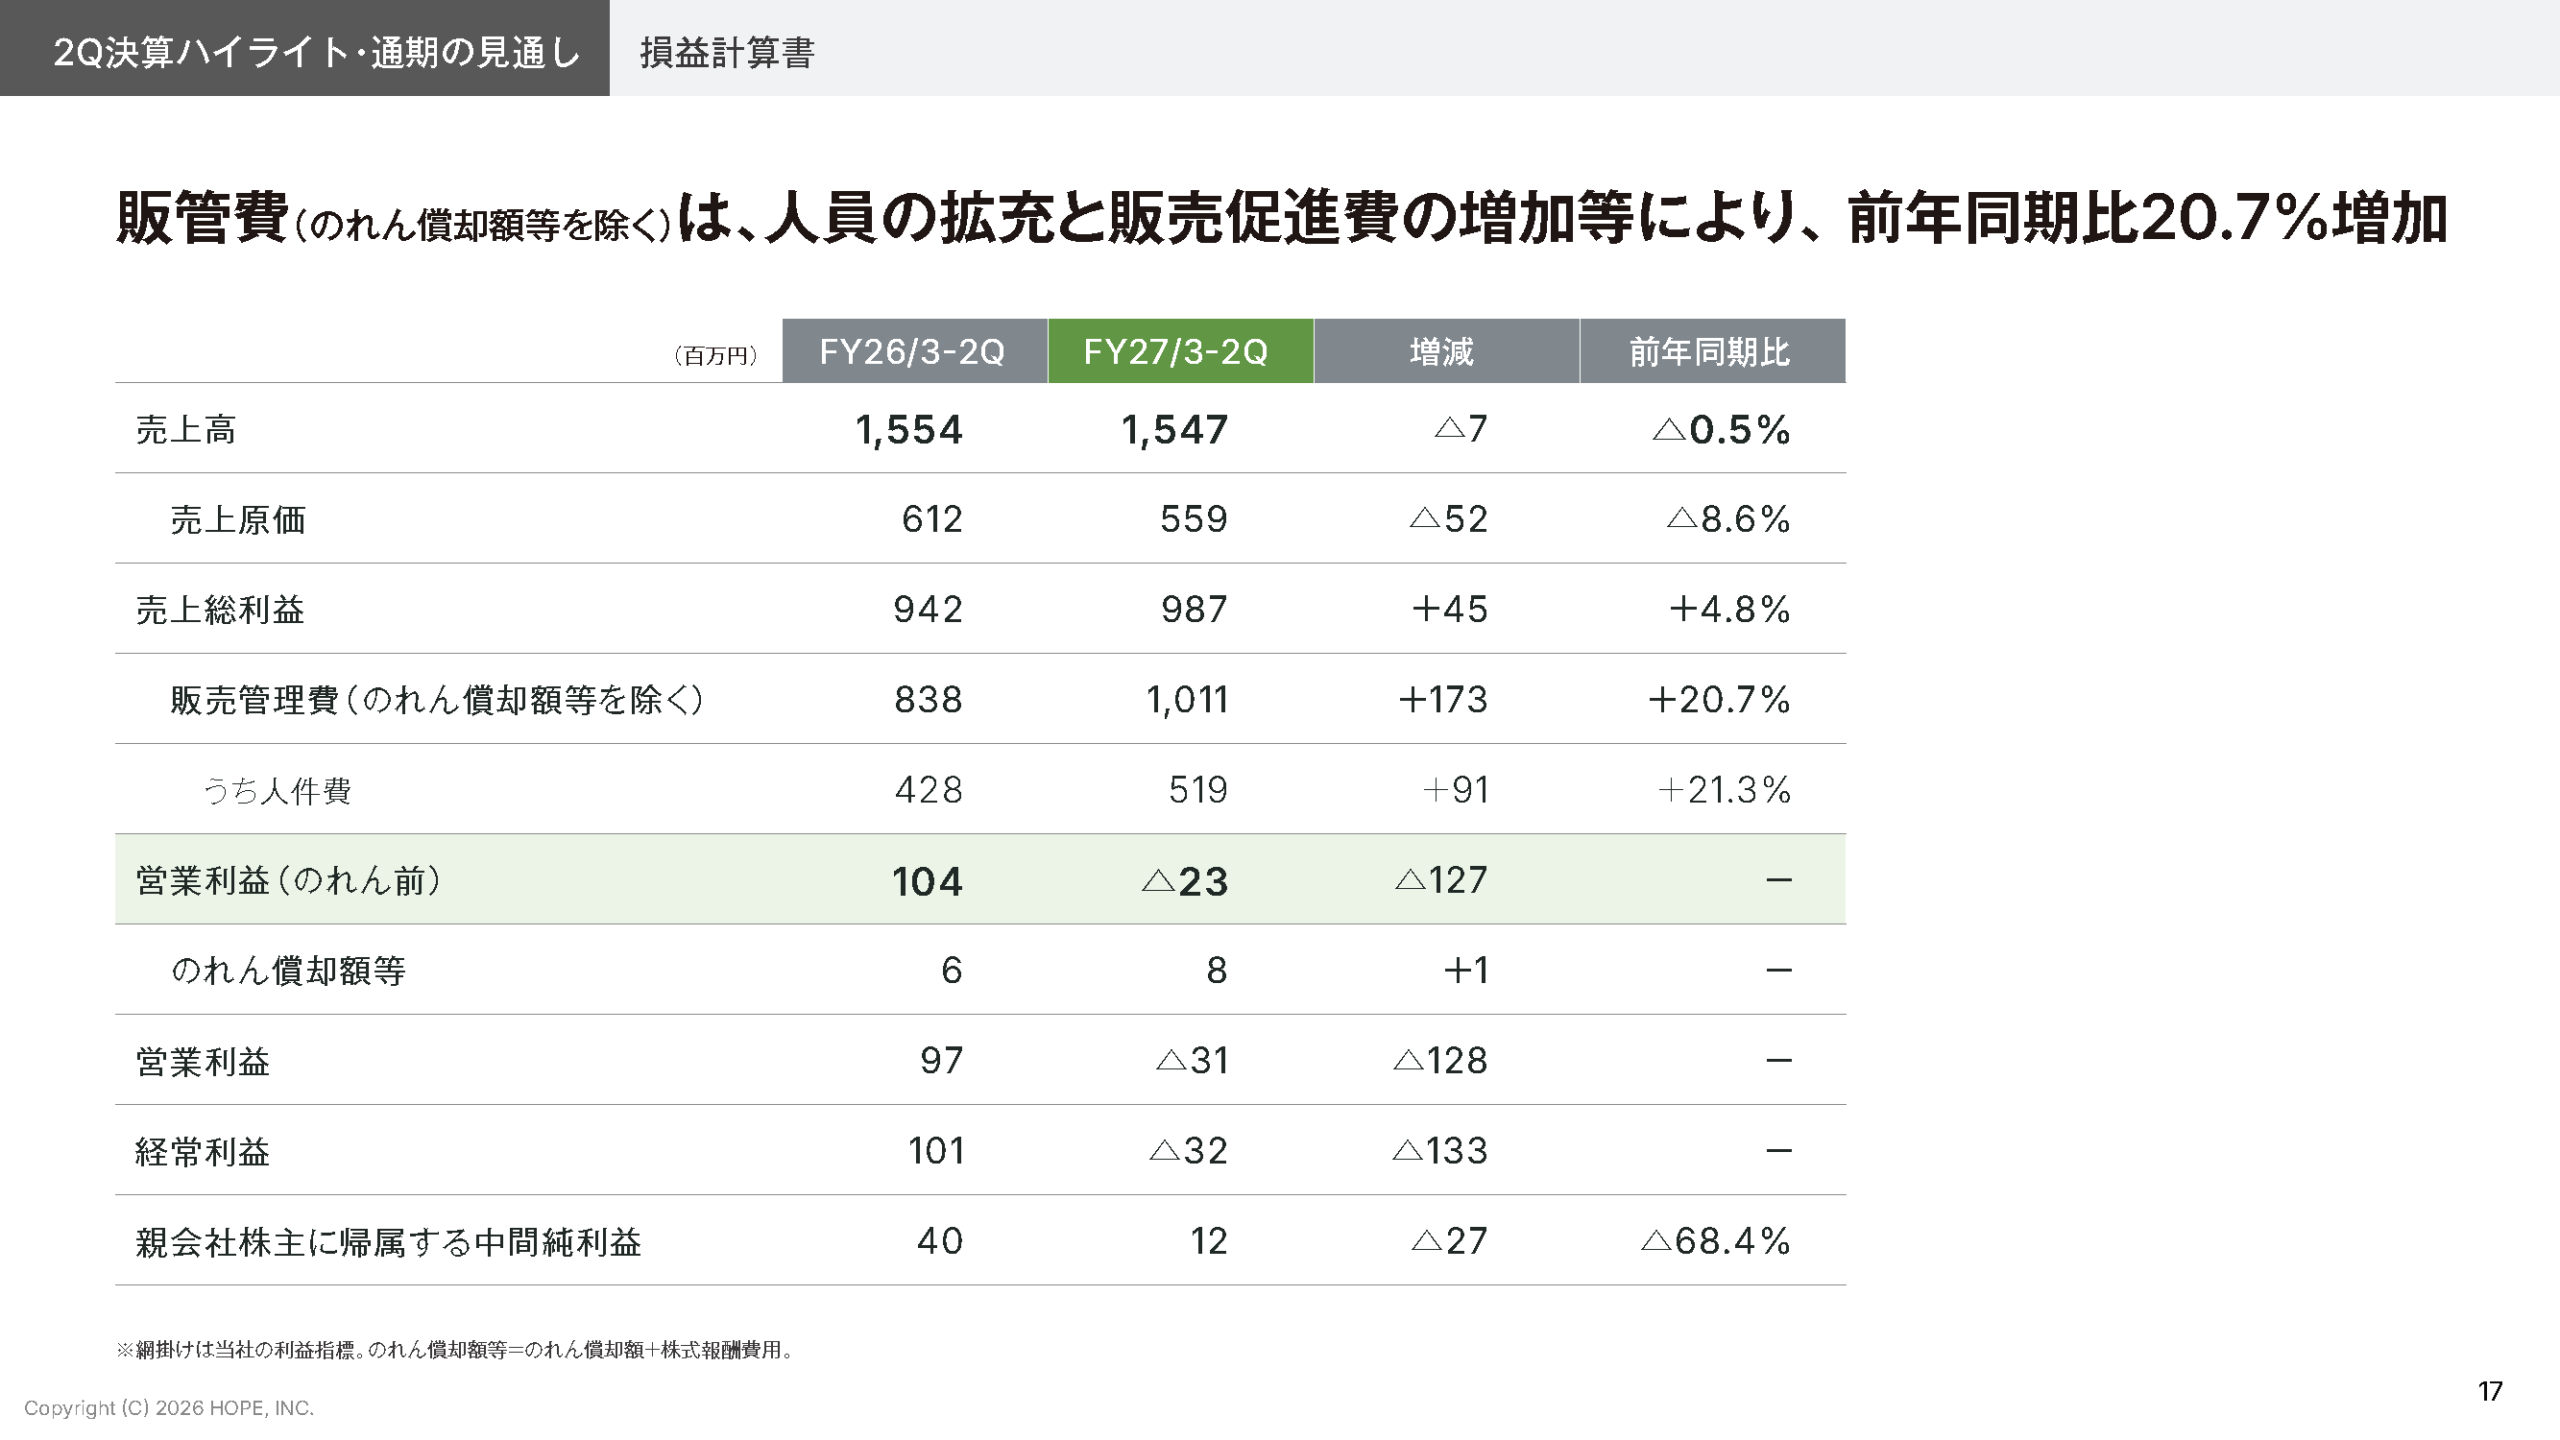
続いて、17ページ目ですね。
こちらも前年比較等々で開示しておりますが、特筆すべきは、先ほどから申し上げているとおり、売上総利益、粗利の伸びが4.8%に対して、販管費のところが20.7%伸びております。これは成長か膨張かというと、ほぼ膨張に近い数字になっておりますが、我々としては戦略的にここで優秀な人材を採っていくと。中長期的な成長に向けて競争力のある人間を採用していくということで、若干こういった数字の趨勢にはなっております。

続いて、18ページ目ですね。
こちらも新しいスライドになるんですが、過去のFY23からの正社員の期首4月1日、期中10月1日を切り取った形の従業員の増減の部分を開示しております。
FY23からが起点になるんですが、FY24で7名ほど採用しておりました。4月1日の比較ですね。FY25でいくと42名、アップサイドになっております。FY26に関しては16名。FY27、進行年度に関しましては34名のアップサイドとなっております。
先ほどから申し上げているとおり、事業の多角化に伴い様々な採用を走らせております。非常に人的な部分に関しましては投資を行ってきておりますので、それは短期的なPLを少し捨てることにはなるんですが、中長期的な成長を目指してこういった方々の採用を今、行っております。
右側の部分、我々が健全な成長、堅実な経営ということで中期経営計画で非常に大事にしていた指標の一つが、従業員1人当たりの売上総利益、粗利の部分になります。こちらもおさらいなんですが、FY24のタイミングでは1人当たり8371千円でした。FY25は8951千円、FY26、前期に関しましては9888千円と、1人当たりの売上総利益っていうのはきっちり切り上げて経営してきております。
ただし、今年度、進行年度に関しましては少し投資を行っておりますので、この成長率は担保するっていうのは非常に難しいんですが、中長期的な成長に向けて、あらためて人に対して投資を行っているっていうのを、投資家の皆様にご理解いただければなというふうに思っております。

続いて19ページ目ですね。現状のBSになります。
上半期のBSになるんですが、あまり心配しておりません。唯一、自己資本比率の部分だけが今、現状48.8%まで切り上がってきておりますので、あらためて健全な財務比率をベースに、コーポレートアクション等々を行っております。
金融機関との関係性も良好でございますので、しっかりPLを作って、結果として綺麗なBSを作っていくというふうに考えております。
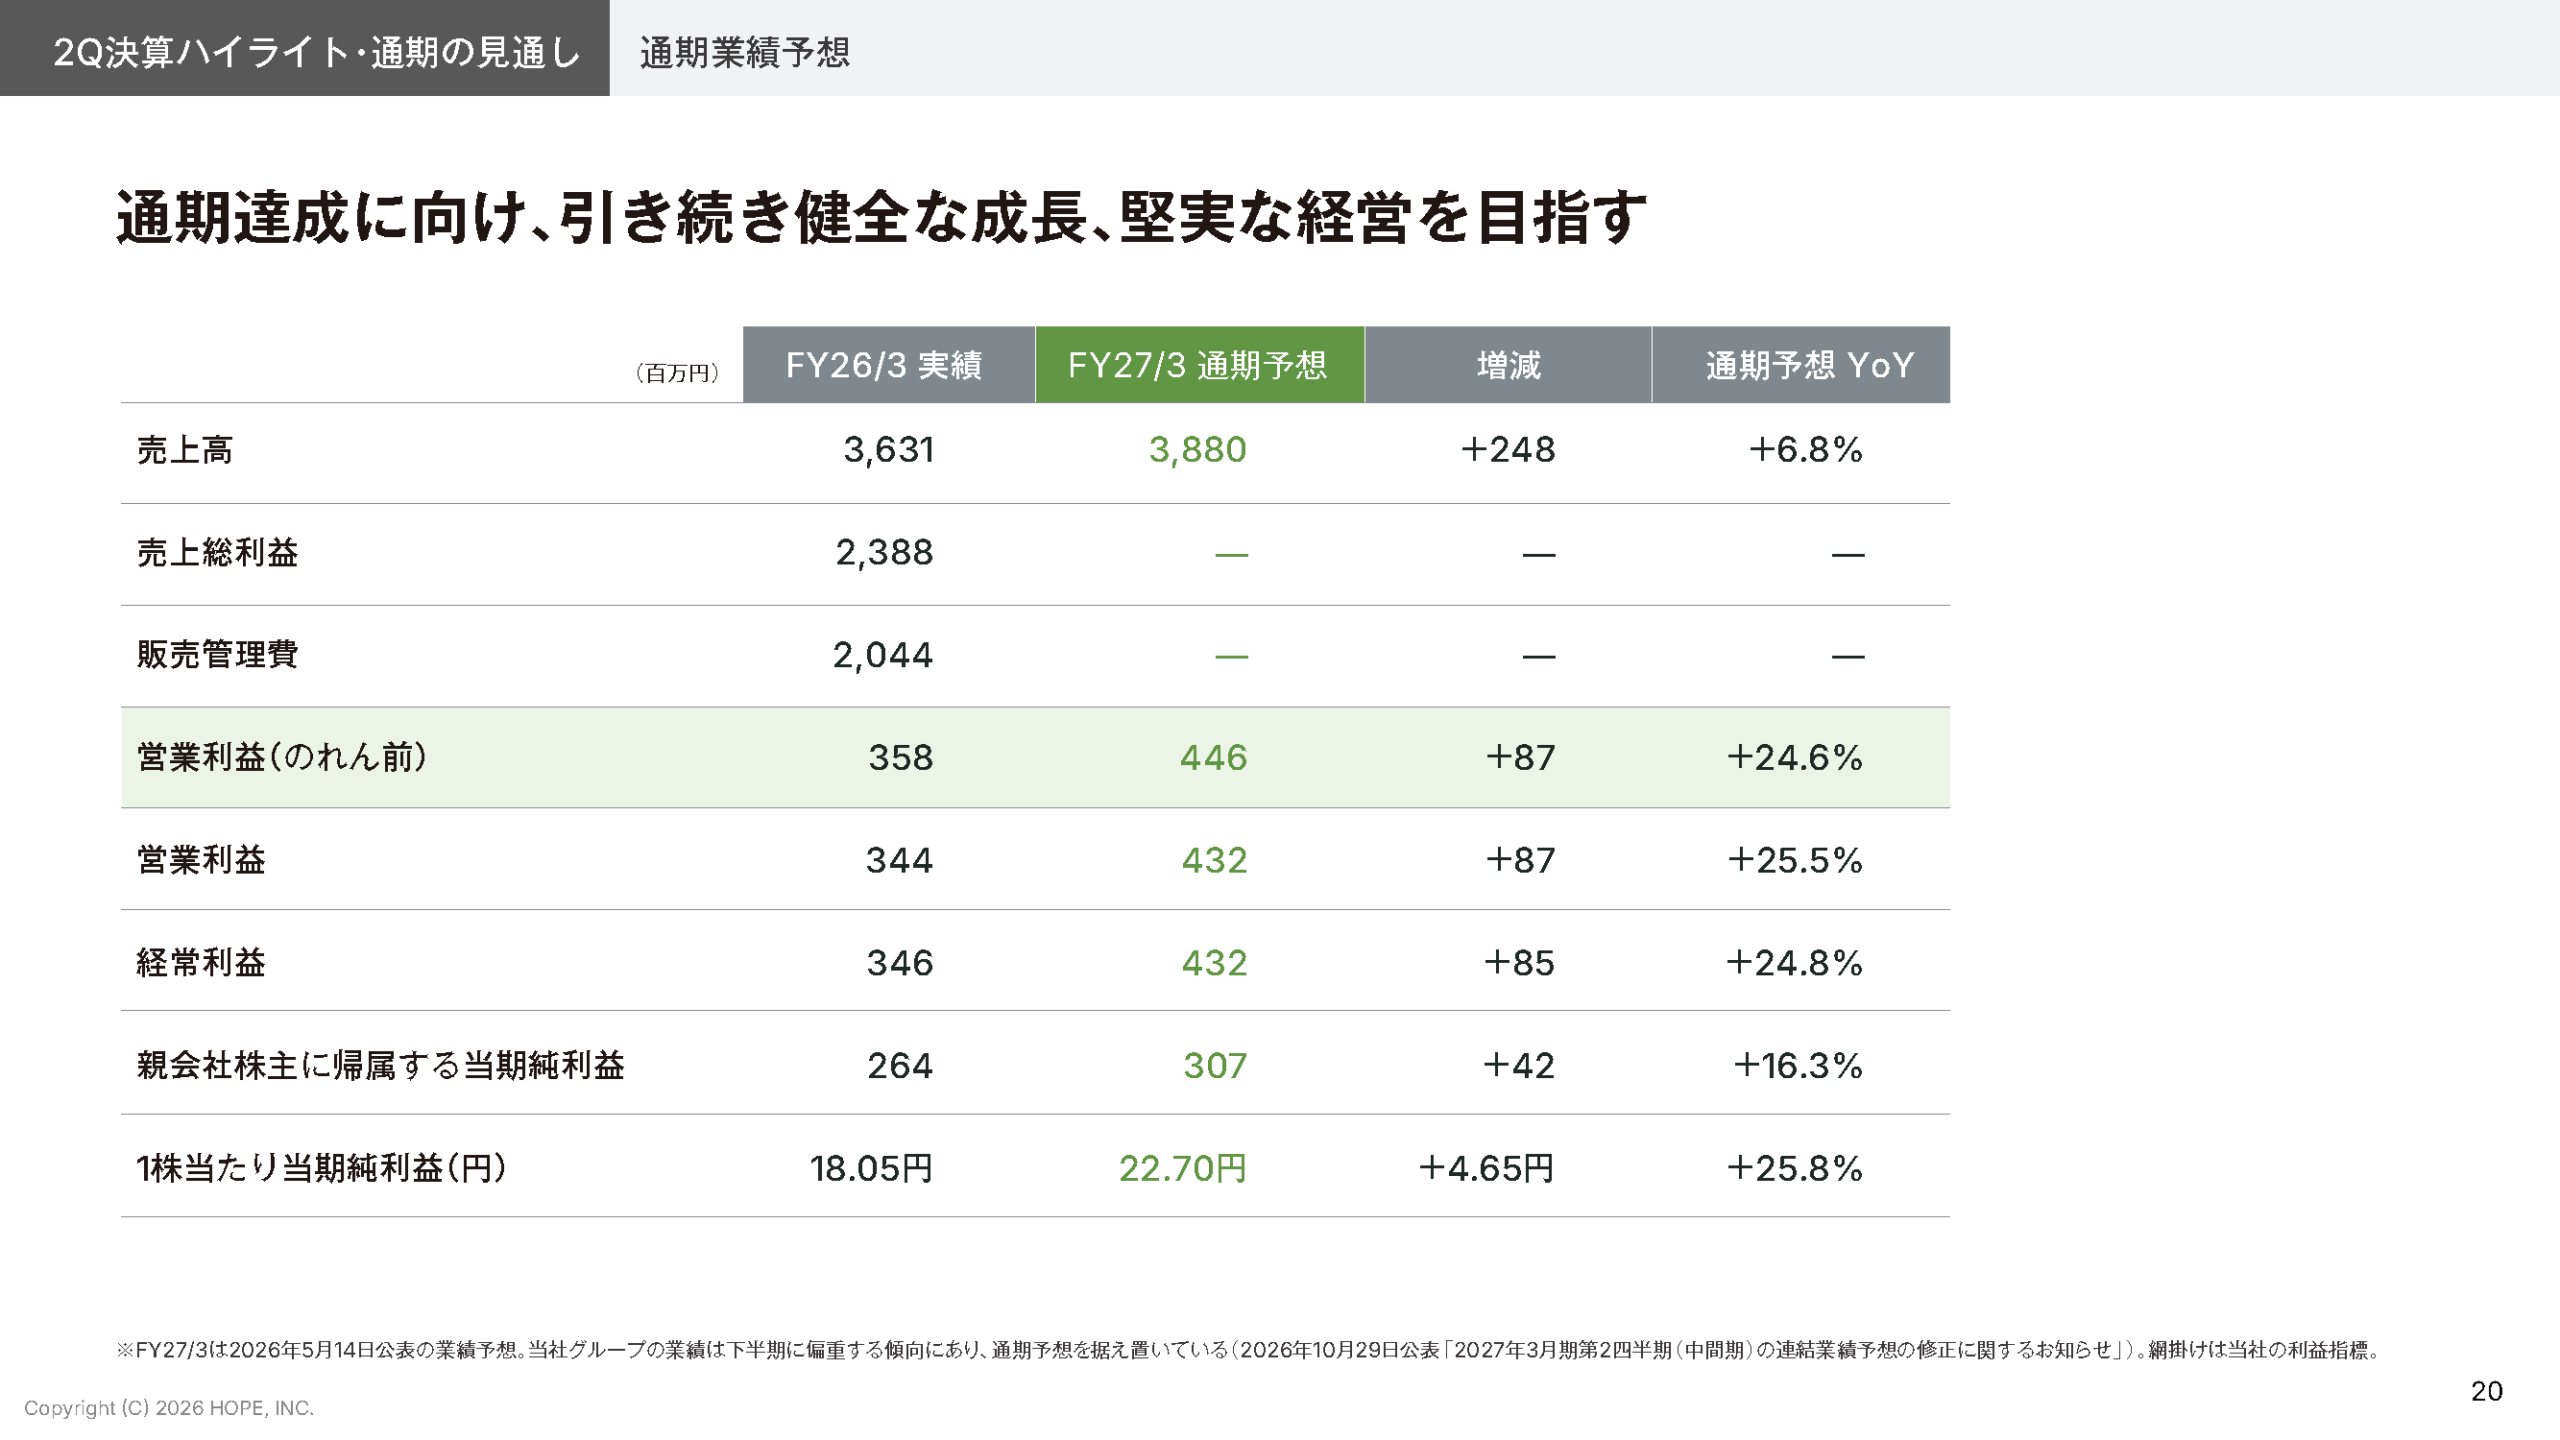
続いて20ページ目。あらためて通期の業績予想になります。
上半期は当初から赤字の予算でございますので、現状はあまり心配しておりません。前年比較でいたしますと、プラス6.8%の売上高で、今期は38億80百万円の売上高を目指しております。
一方で、営業利益ののれん前のところは、今期は4億46百万円を目指しております。前期が3億58百万円でございましたので、成長率といたしましてはプラスの24.6%を考えております。
最後に1株当たりの当期純利益も、前期が18.05円でございましたが、今期は22.70円まで引き上げていきたいというふうに考えておりますので、EPSも含めて通期予想、こちらも25.8%アップサイドで帰ってこられるんじゃないかなというふうに考えております。
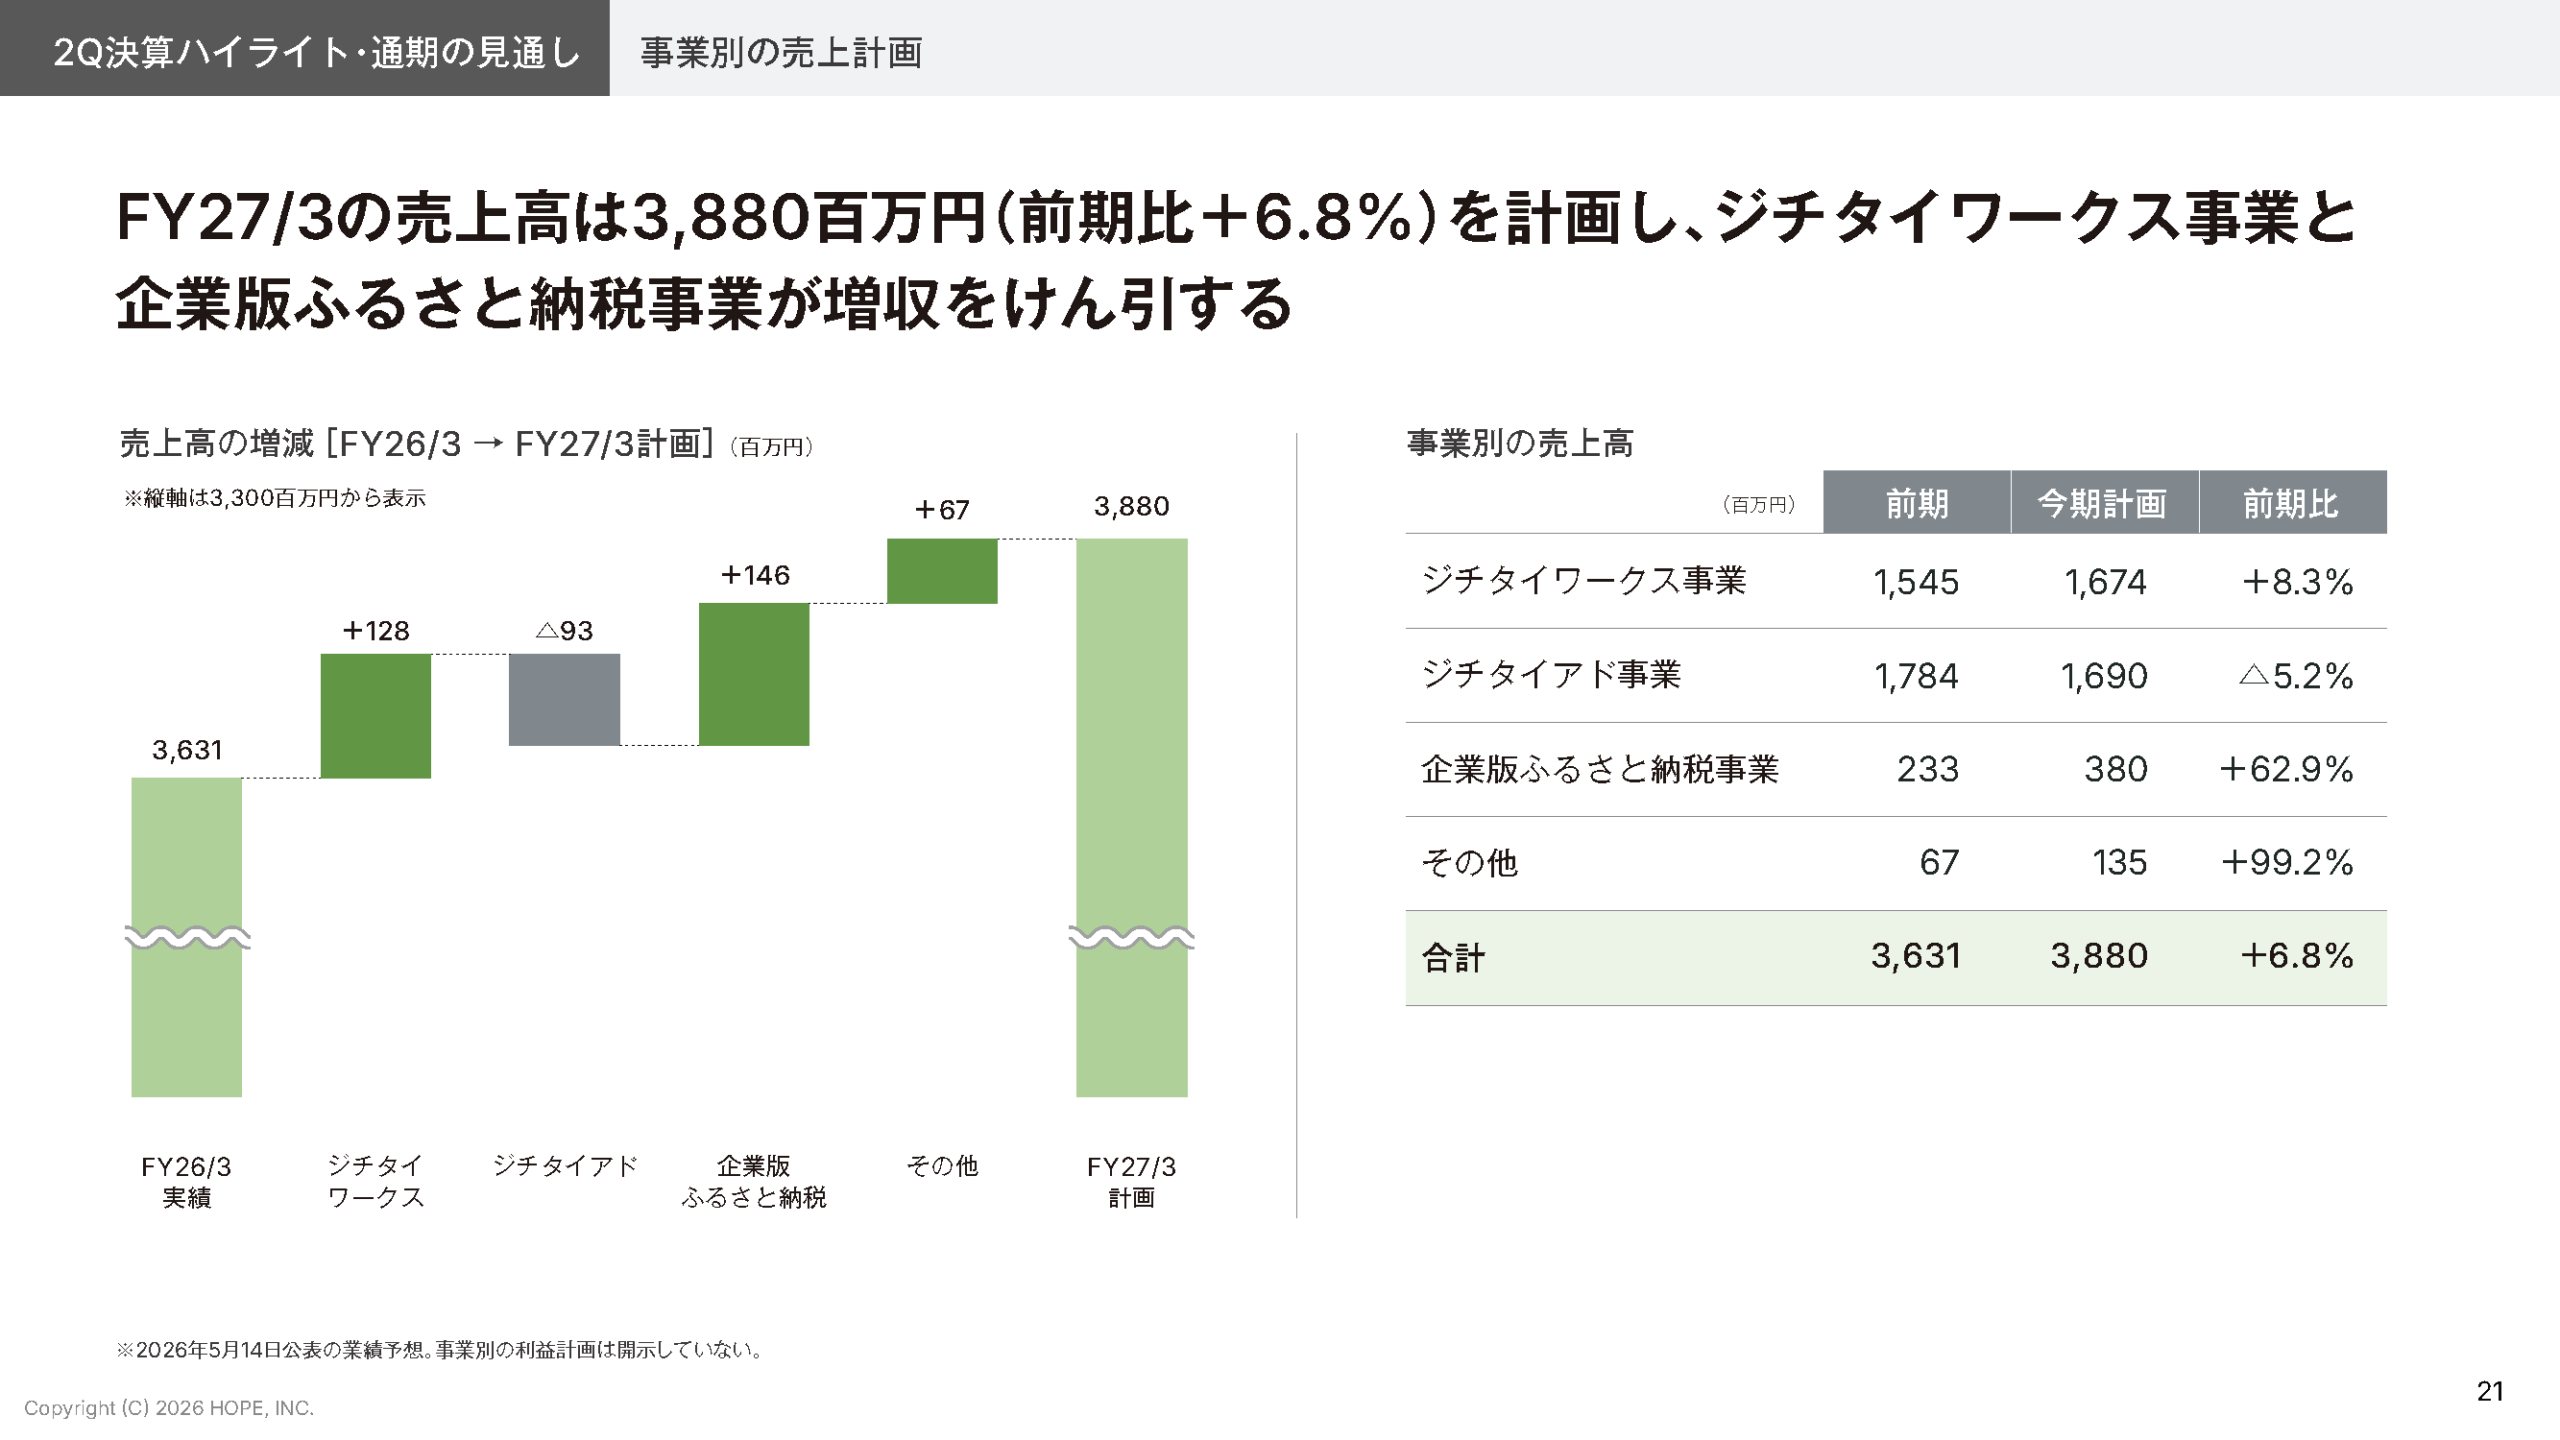
最後21ページ目の部分ですね。何度も申し上げておりますが、売上高の構成の部分であるとか成長率の部分を開示しておりますが、ワークスが、前期と比べるとやっぱり成長率が大幅に落ちております。プラス8.3%となっておりますが、一方で企業版ふるさと納税事業、こちらのところがプラス62.9%で返ってきております。
その他の部分も億を超えてきておりますので、しっかり様々な事業を多角化しながら事業を展開していきたいというふうに考えております。
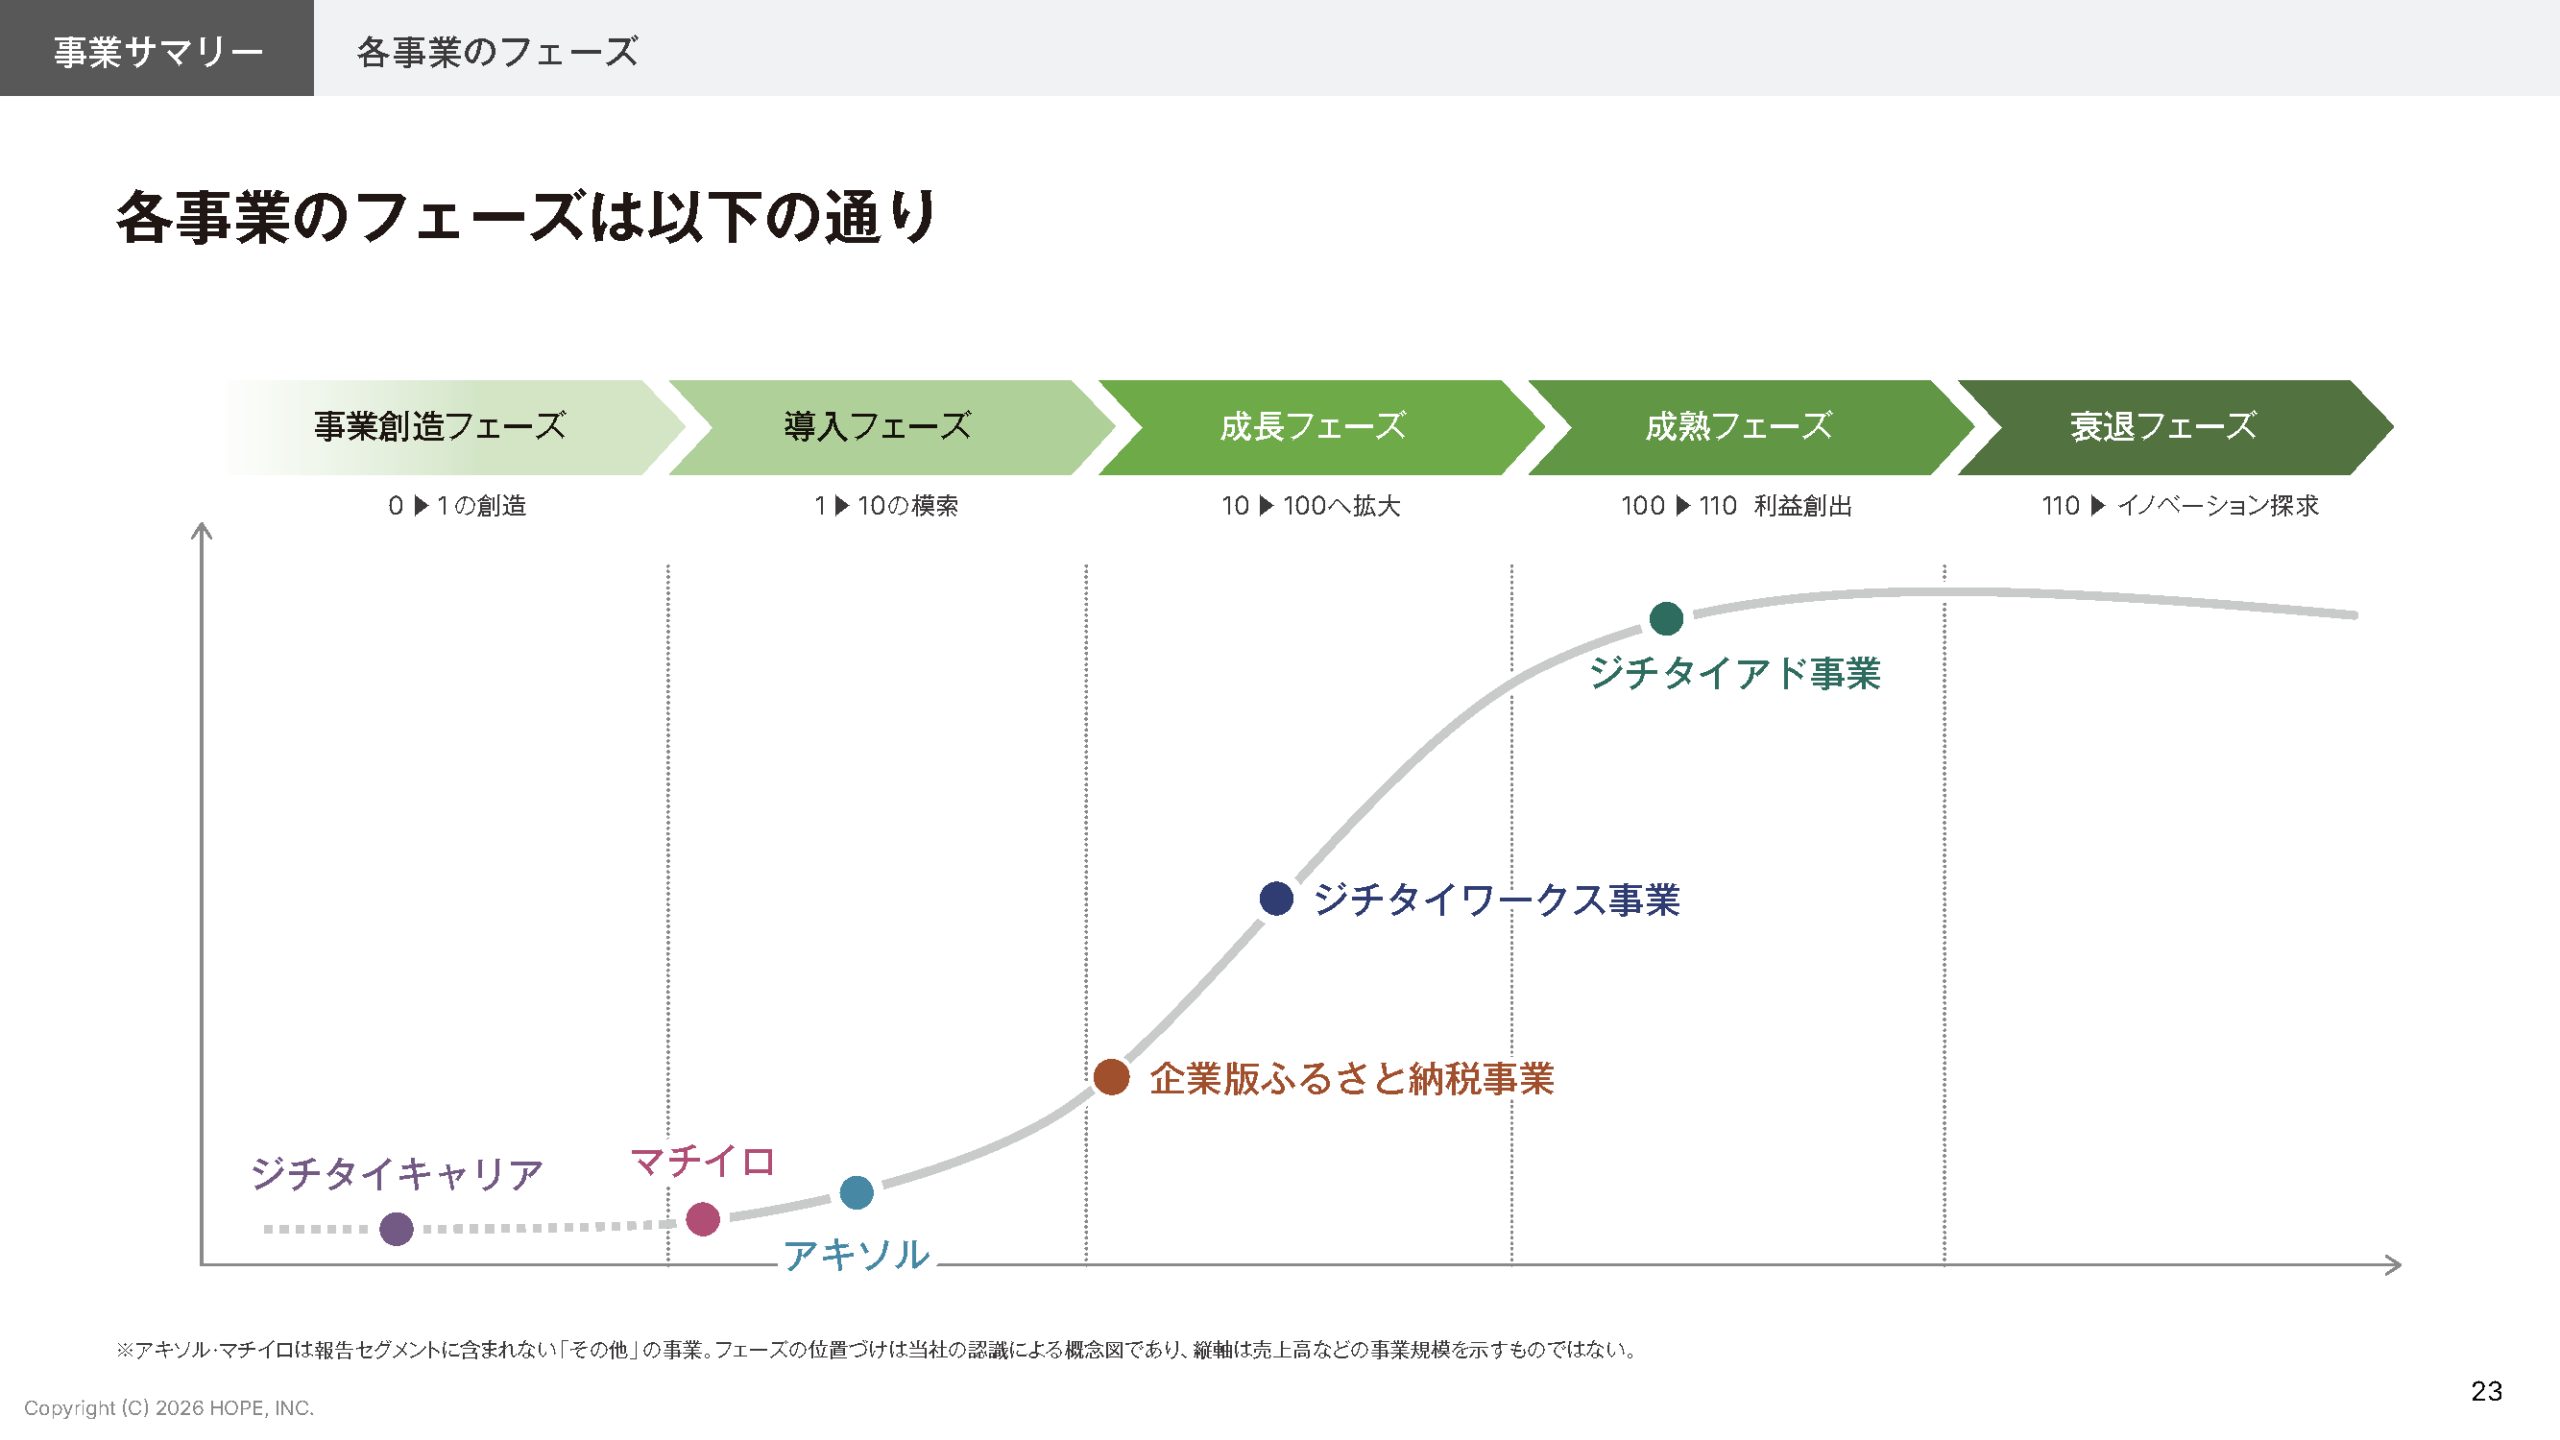
続きまして、22ページ目以降、事業サマリーということで資料作成しております。
毎回なんですが、23ページ目、各事業のフェーズというのは我々はこういうふうに定義をしております。今回、事業創造フェーズのところでジチタイキャリアというのが入ってきております。0→1のフェーズですね。
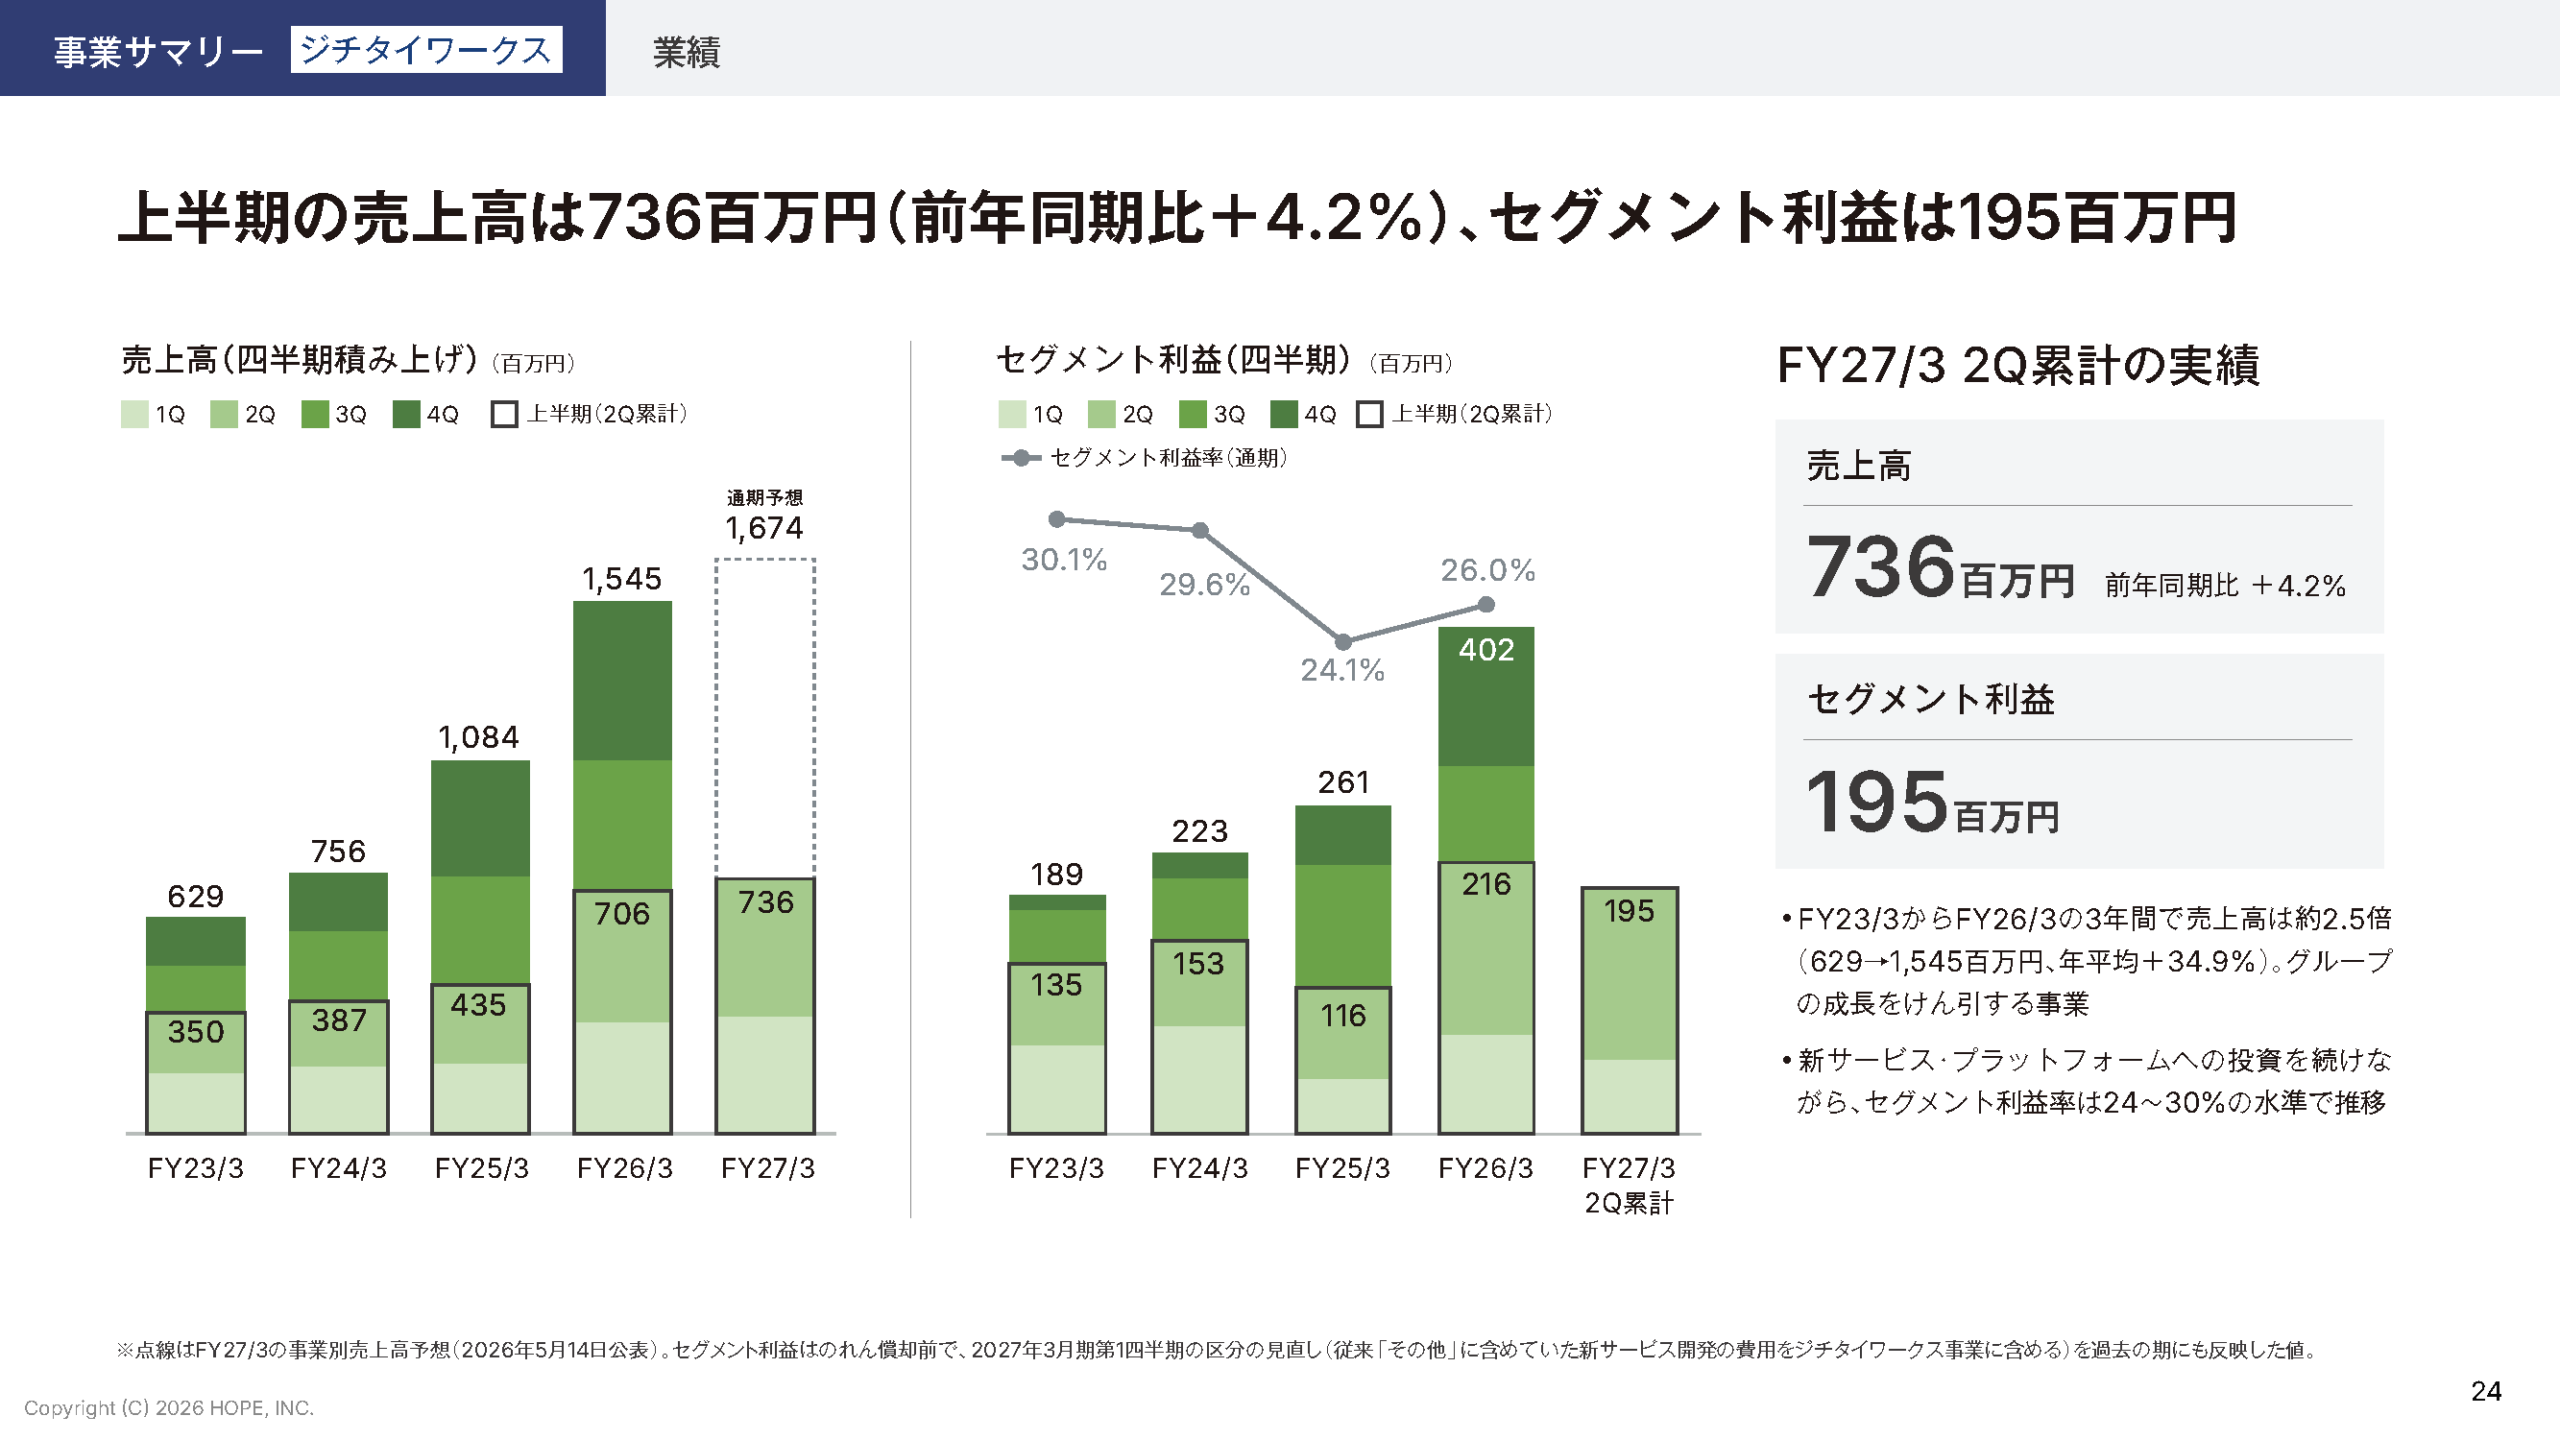
続いて、24ページ目をご覧ください。まず今回のジチタイワークスのほうからご説明申し上げます。
左側のスライドなんですが、FY23からしっかり右肩上がりで、事業は成長させることができているかなというふうに考えております。
成長率といたしましては、前年比較でいくと、やはりちょっと少し例年よりはダウンサイドかなというふうに考えております。右側のところのセグメント利益も、同様でしっかり右肩上がりで作れてきているかなというふうに考えております。
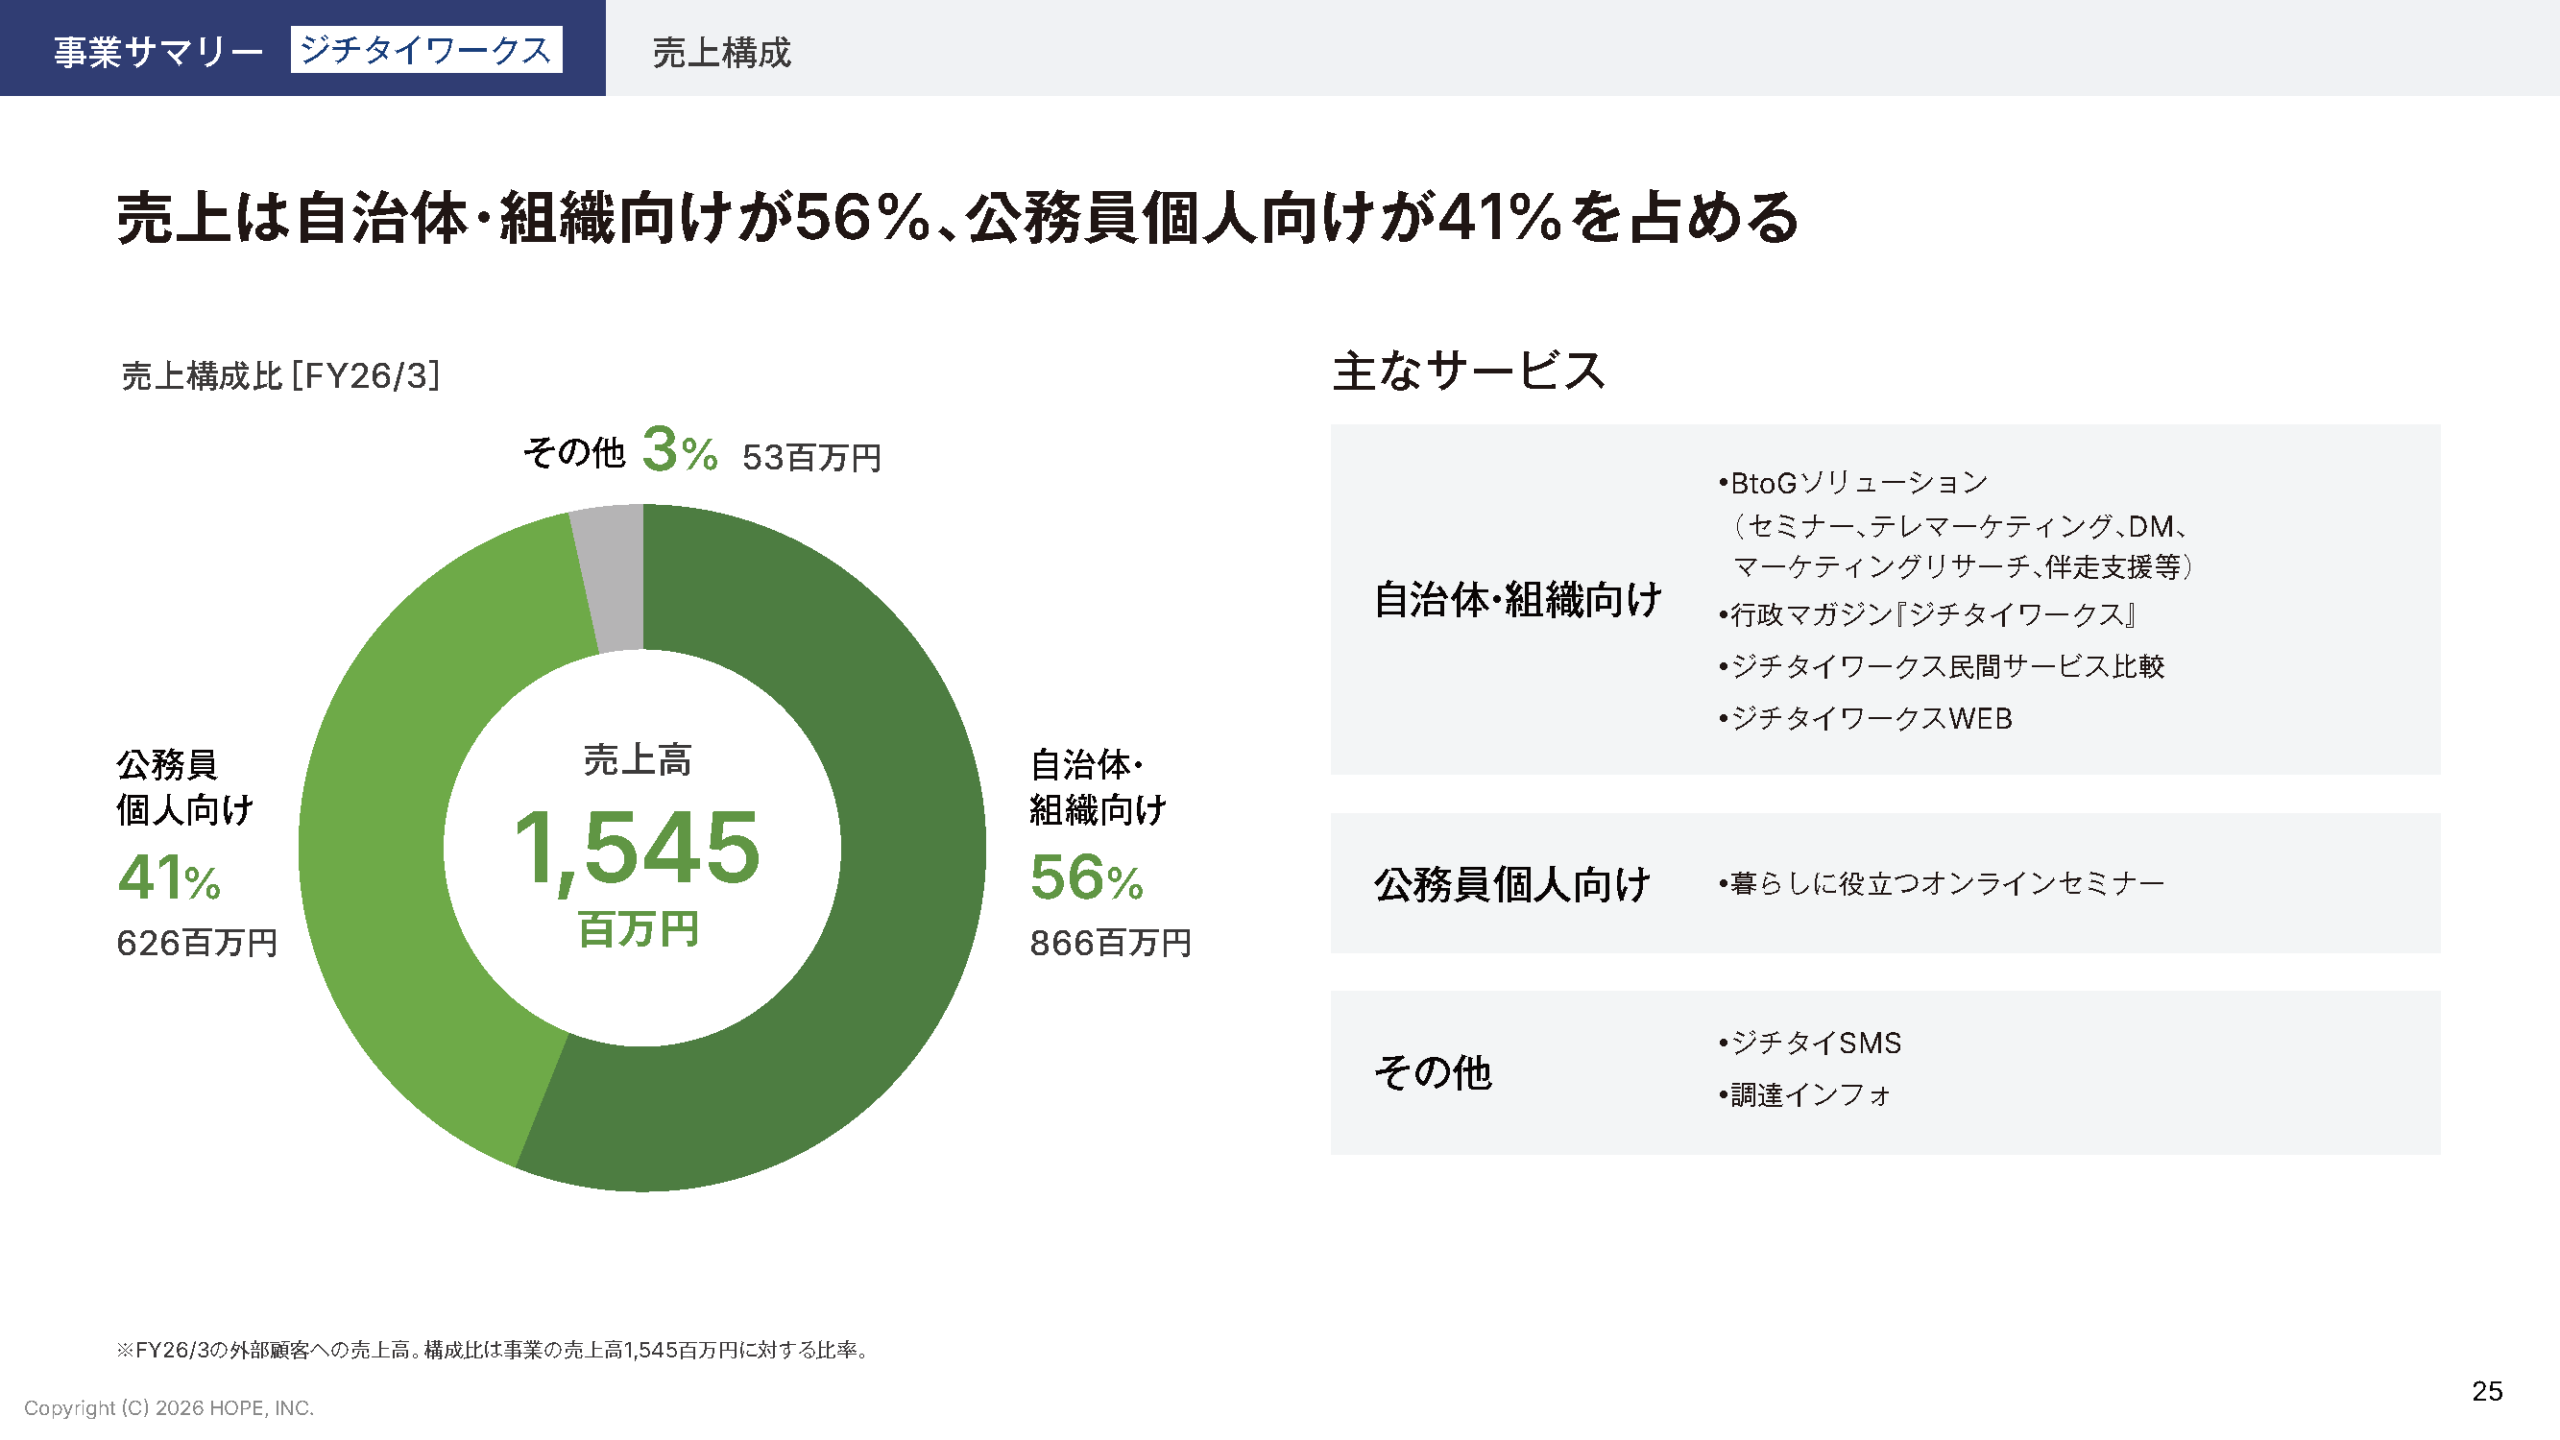
続いて、25ページ目ですね。こちらジチタイワークスの売上のポーションというのを開示しております。
いわゆる自治体組織向けというのが全体でいうと56%でございます。残りは、実は41%近くが公務員の、いわゆる個人向けで構成されております。最後、3%がその他というふうになっております。
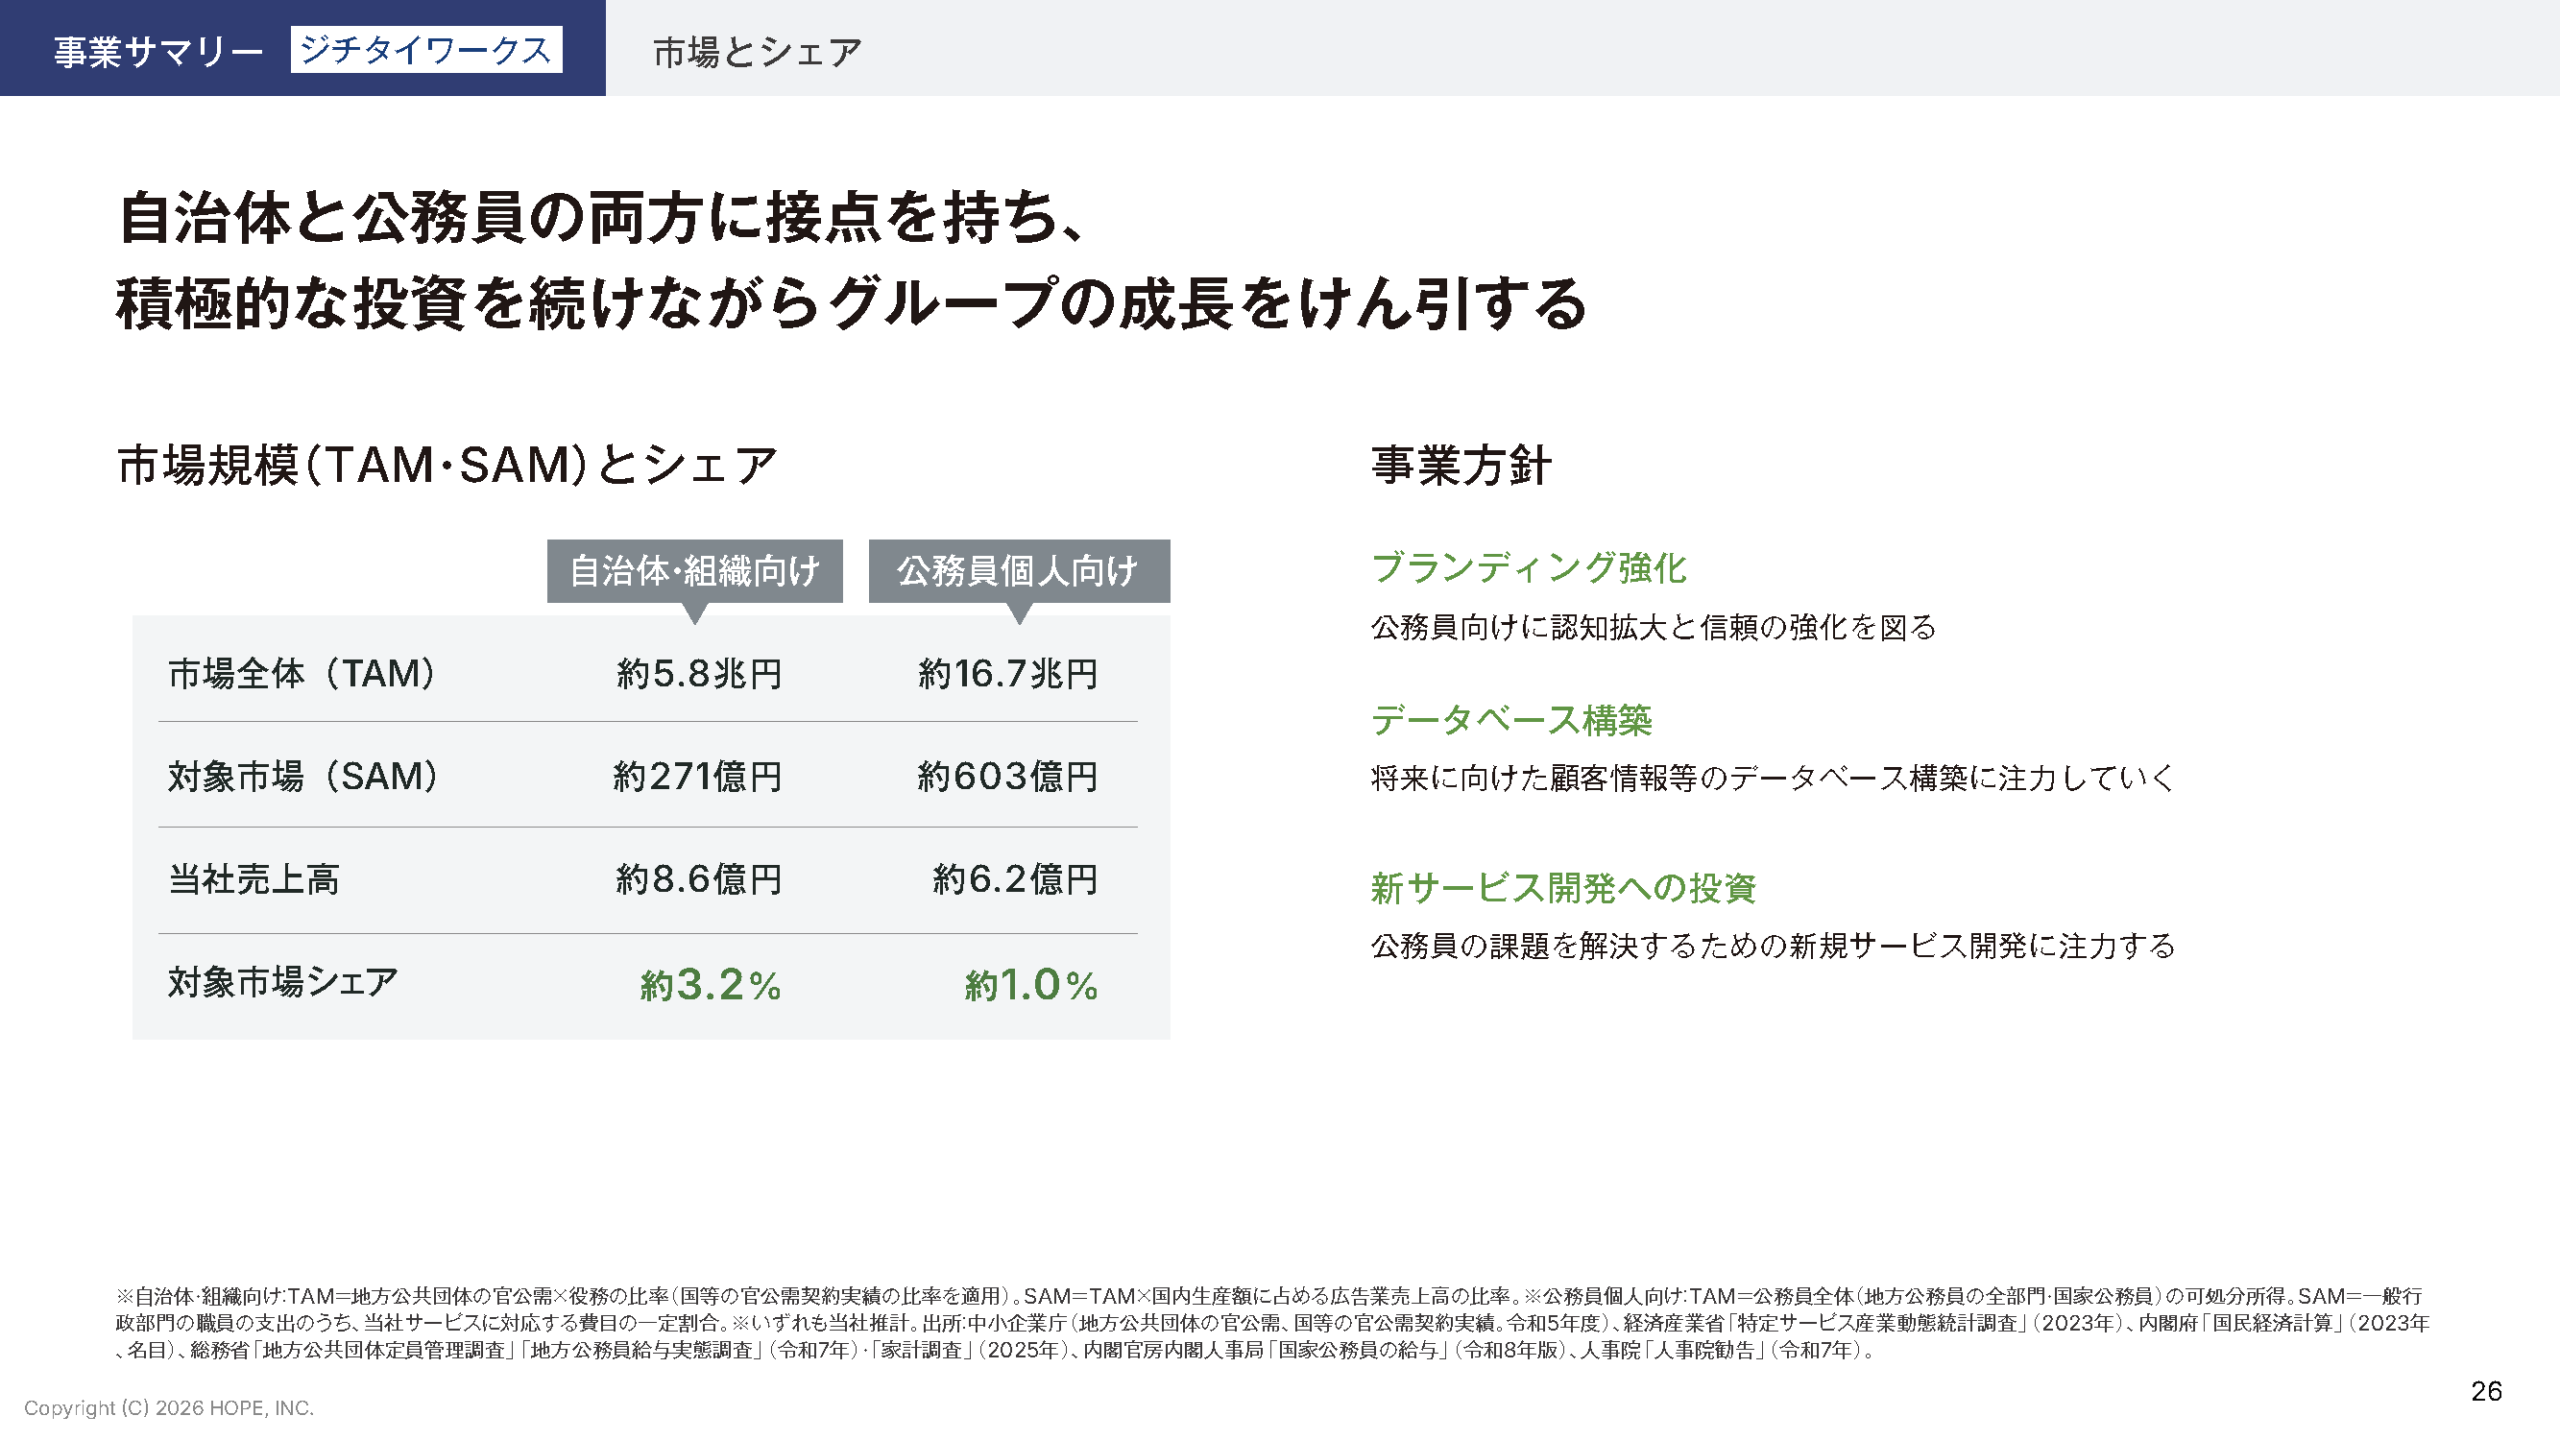
続いて、26ページ目ですね。ジチタイワークス、その市場、TAM、SAMを開示しております。
実際、組織向けというところで我々はそちらSAMとしては約271億円ほどあるというふうに考えておりまして、売上高8.6億円、占有率が3.2%ですね。まだまだもう少し伸ばせるんじゃないかなというふうに考えております。
公務員の個人向けのところ、こちらSAMといたしましては600億円ほどあるというふうに考えております。当社の売上高が6.2億円でございますので、占有率としましては1%ですね。まだまだこちらは伸ばしていける余地があるというふうに考えております。
ワークスの事業の方針といたしましては、まず一つブランディングの強化ですね。公務員の方々向けに認知の拡大と信頼っていうのをしっかり取っていきたいというふうに考えております。
二つ目は、データベースの構築になります。こちらあんまり開示することはないんですが、将来に向けた公務員の方々のデータベースをしっかり作っていくというふうに考えております。
三つ目が、新サービスの開発への投資ということになります。我々がターゲットとしておりますジチタイワークスは公務員、そして自治体の方々もありますので、そこに向けて様々な新サービスを開発していくというのを考えております。
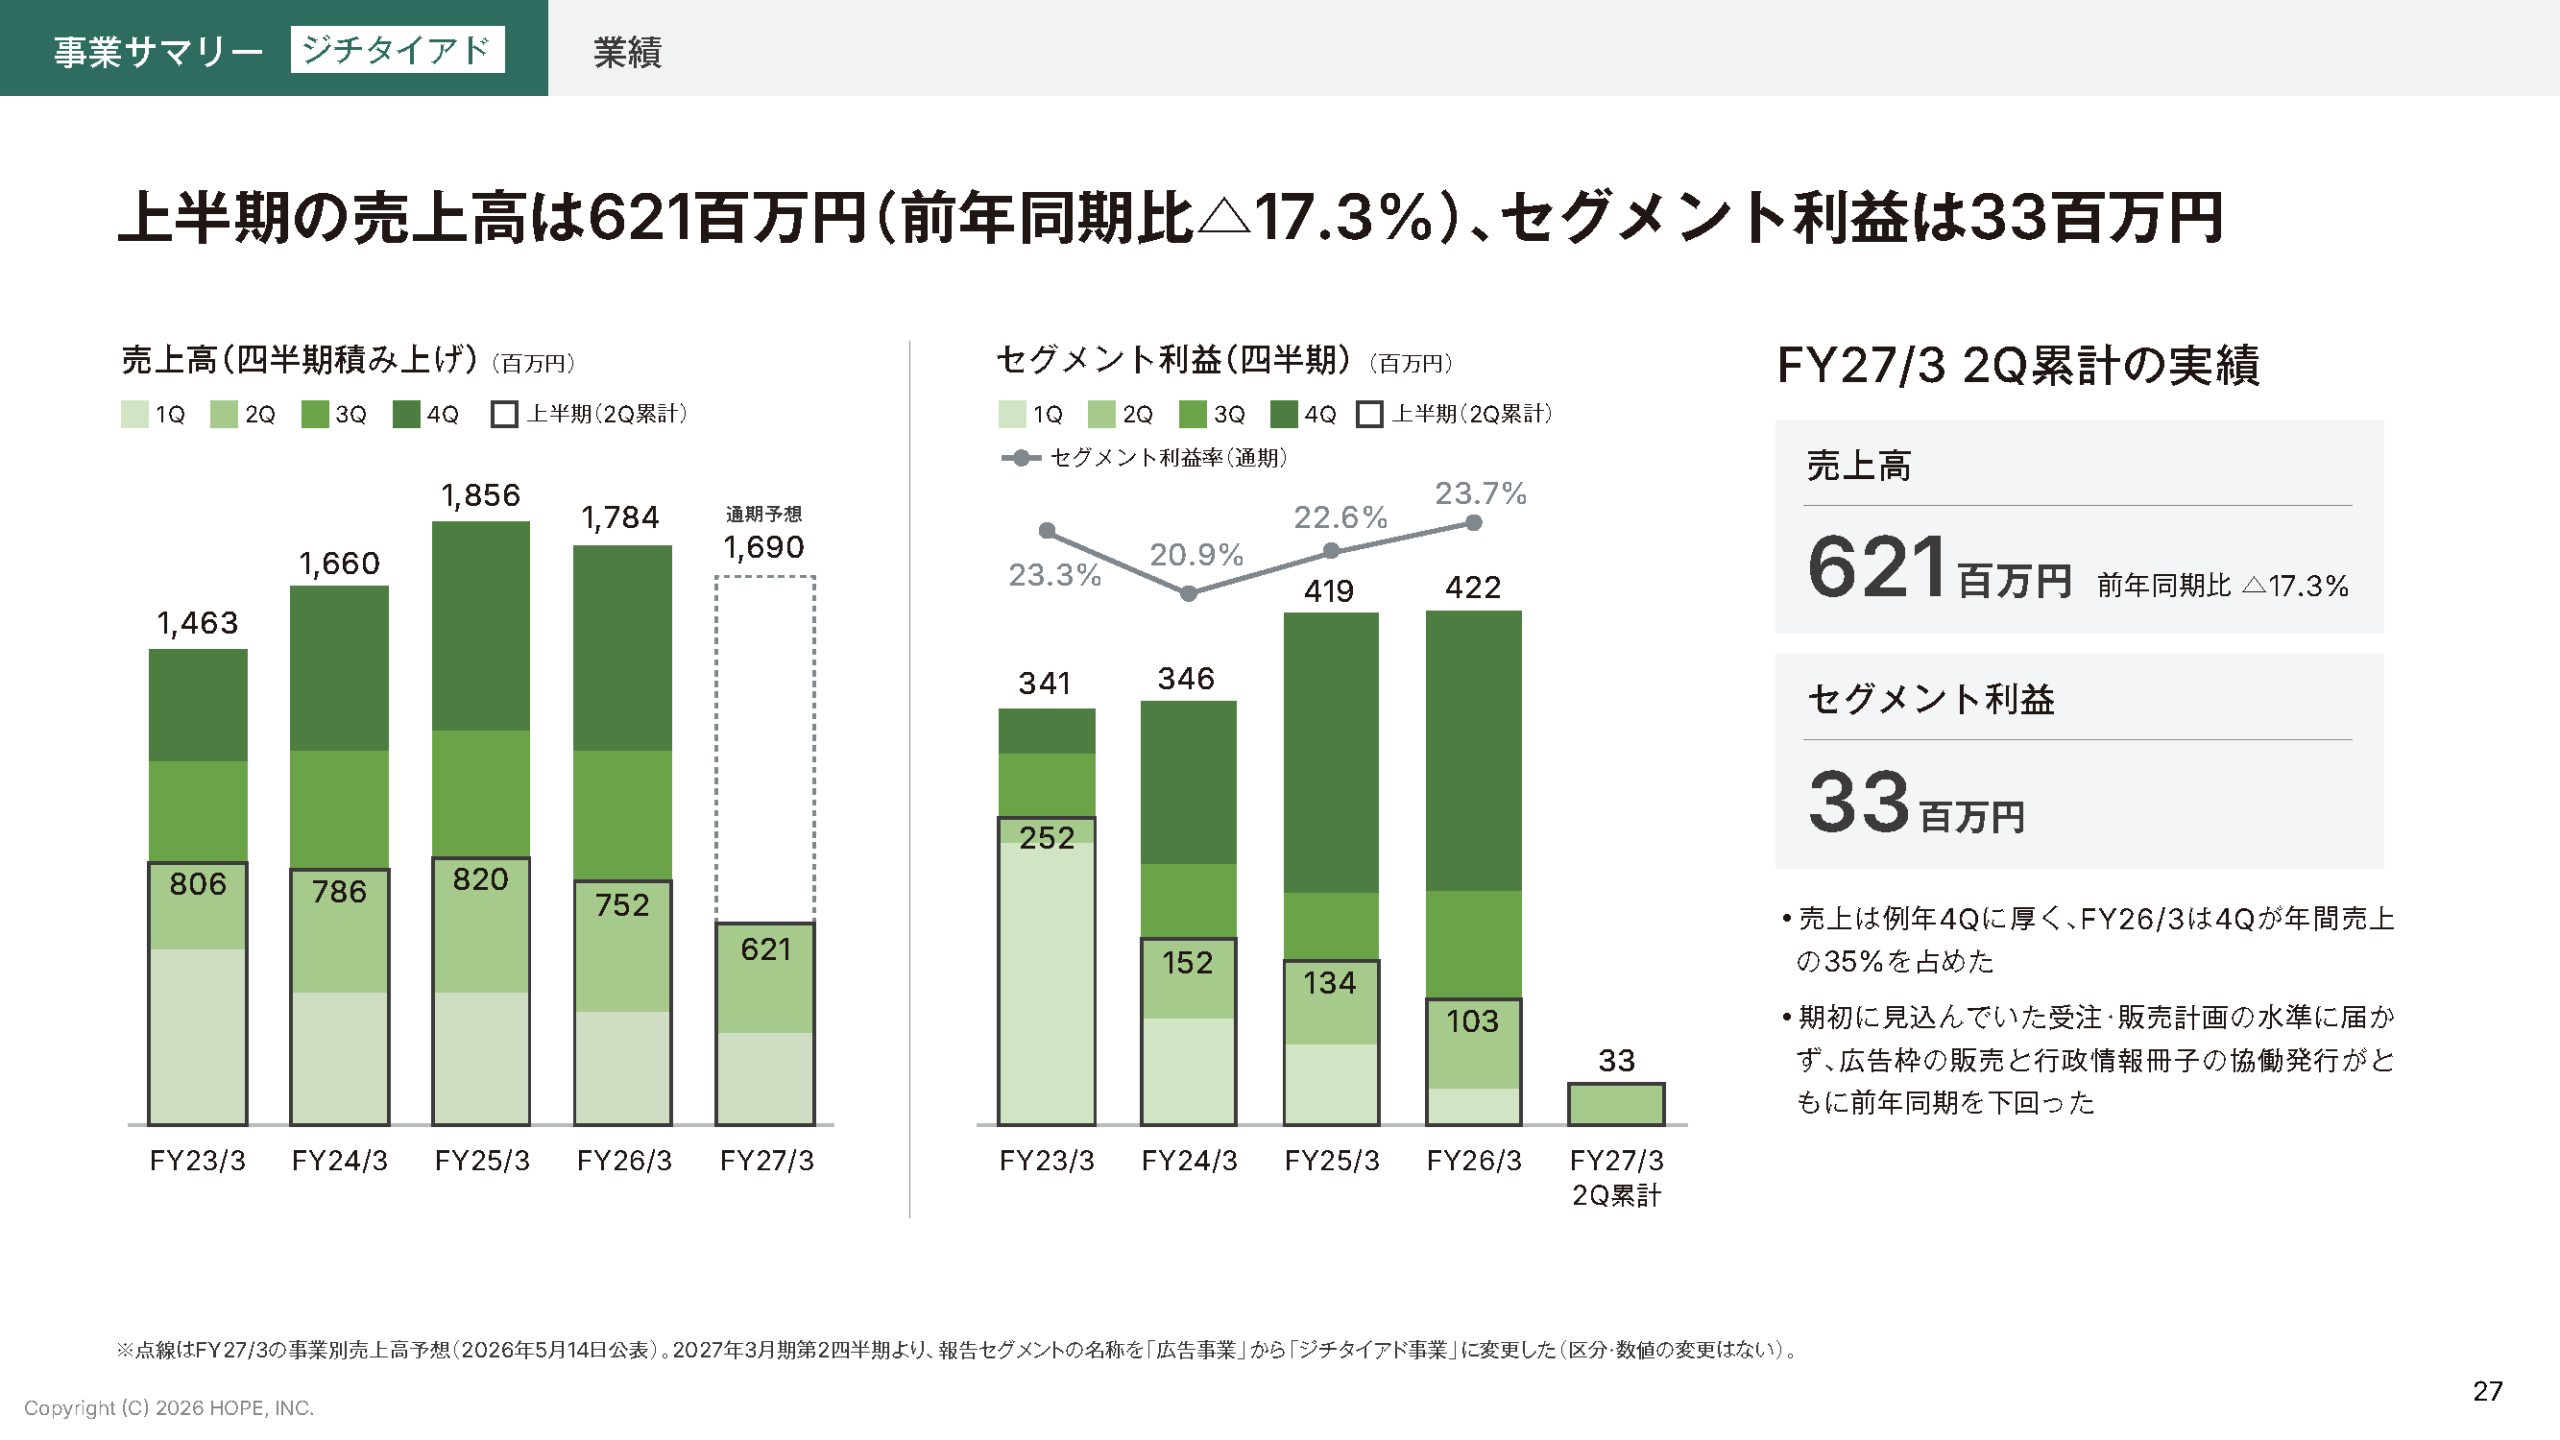
続いて、27ページ目ですね。祖業であるジチタイアド事業の売上高になります。
左側のところをご覧いただければなと思うんですが、前期から徐々に売上高は下がっていっております。今期の予想としましても、16億90百万円となっております。
一方でセグメント利益のところなんですが、しっかり粗利が出る媒体を含めて利益体質には変わってきてるんじゃないかなというふうに考えております。こちらはもう本当に堅調な形なんですが、下期にかなり寄っておりますので、最終下半期でしっかり利益を上げていくというのを考えております。

続いて28ページ目ですね。
こちらもワークス同様、売上高の構成比率なんですが、いわゆるSRといわれるものが47%、いわゆるマチレットといわれるものが41%、残りが11%ぐらい構成されております。

29ページ目ですね。こちらも市場シェア、TAM、SAMですね。
われわれは大体、自治体広告市場が160億円ぐらいあるんじゃないかなというふうに考えておりますので、その中で大体16億ほど取っておりますので、マーケット占有率としましては約10%ほどになっております。
こちらの事業方針も再三申し上げておりますが、利益を上げるビジネスにはなっているんですが、やはりこの季節偏重が想定する以上に偏ってきておりますので、まずは、これをならしていくっていうのが実際、ジチタイアドの中では最もやるべきことなんではないかなというふうに考えております。
続いて30ページ目ですね。
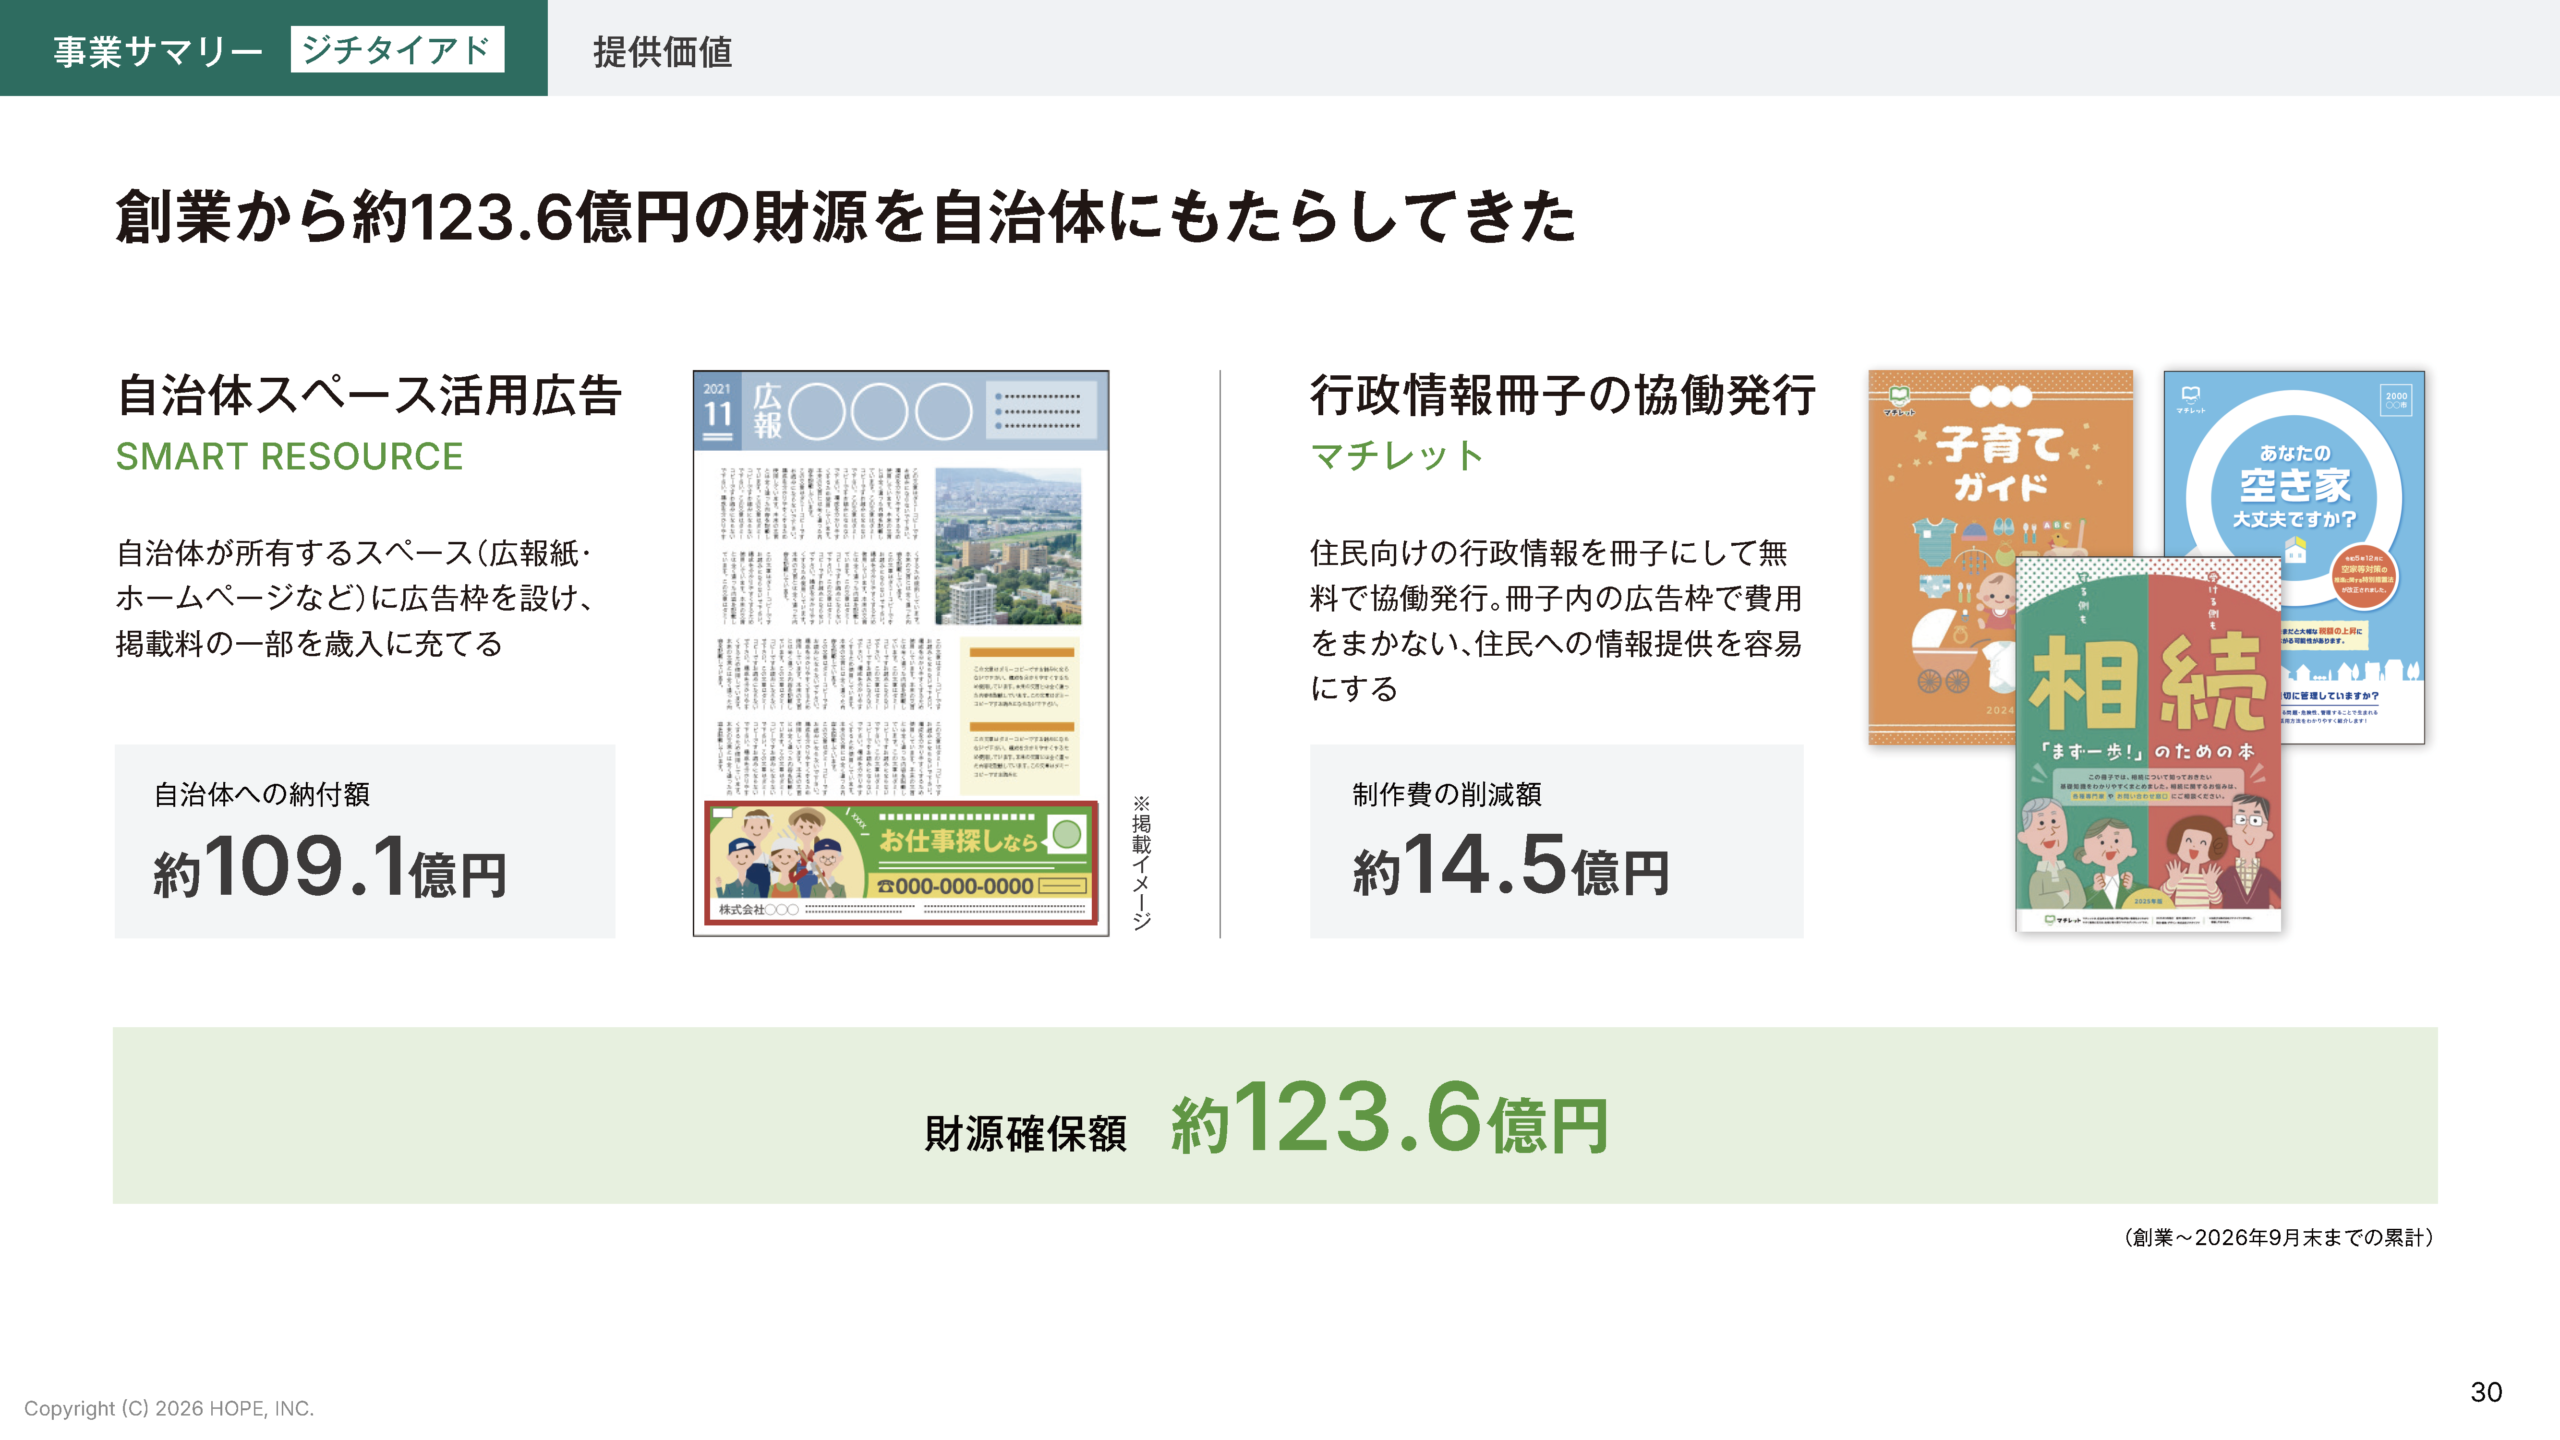
これも創業から伝え続けてるんですが、ジチタイアド、われわれの祖業であるアド事業が自治体にどれぐらいの財源確保をもたらしたのかっていうのを、定量的に示しております。約123億円、われわれは自治体に新たな財源をこの事業を通じて戻してるっていうのが、いわゆる社会的な価値の一つになるのではないかなというふうに考えております。

続いて31ページ目ですね。企業版ふるさと納税事業。
左側のスライドになるんですが、売上高、FY23から53百万円、1億、1.48億、2.3億、今年度が3.8億を予算として目指しております。セグメント利益のところ、こちらも上期と下期でこちらもかなり偏重する形にはなっております。
これは、われわれもずいぶん議論をしたんですが、残念ながら日本は3月末決算っていうのは非常に企業として多いデータが出ておりますので、どうしてもこれは最終的に偏重が否めないというか、どうしても3月に寄っていくというふうに考えております。
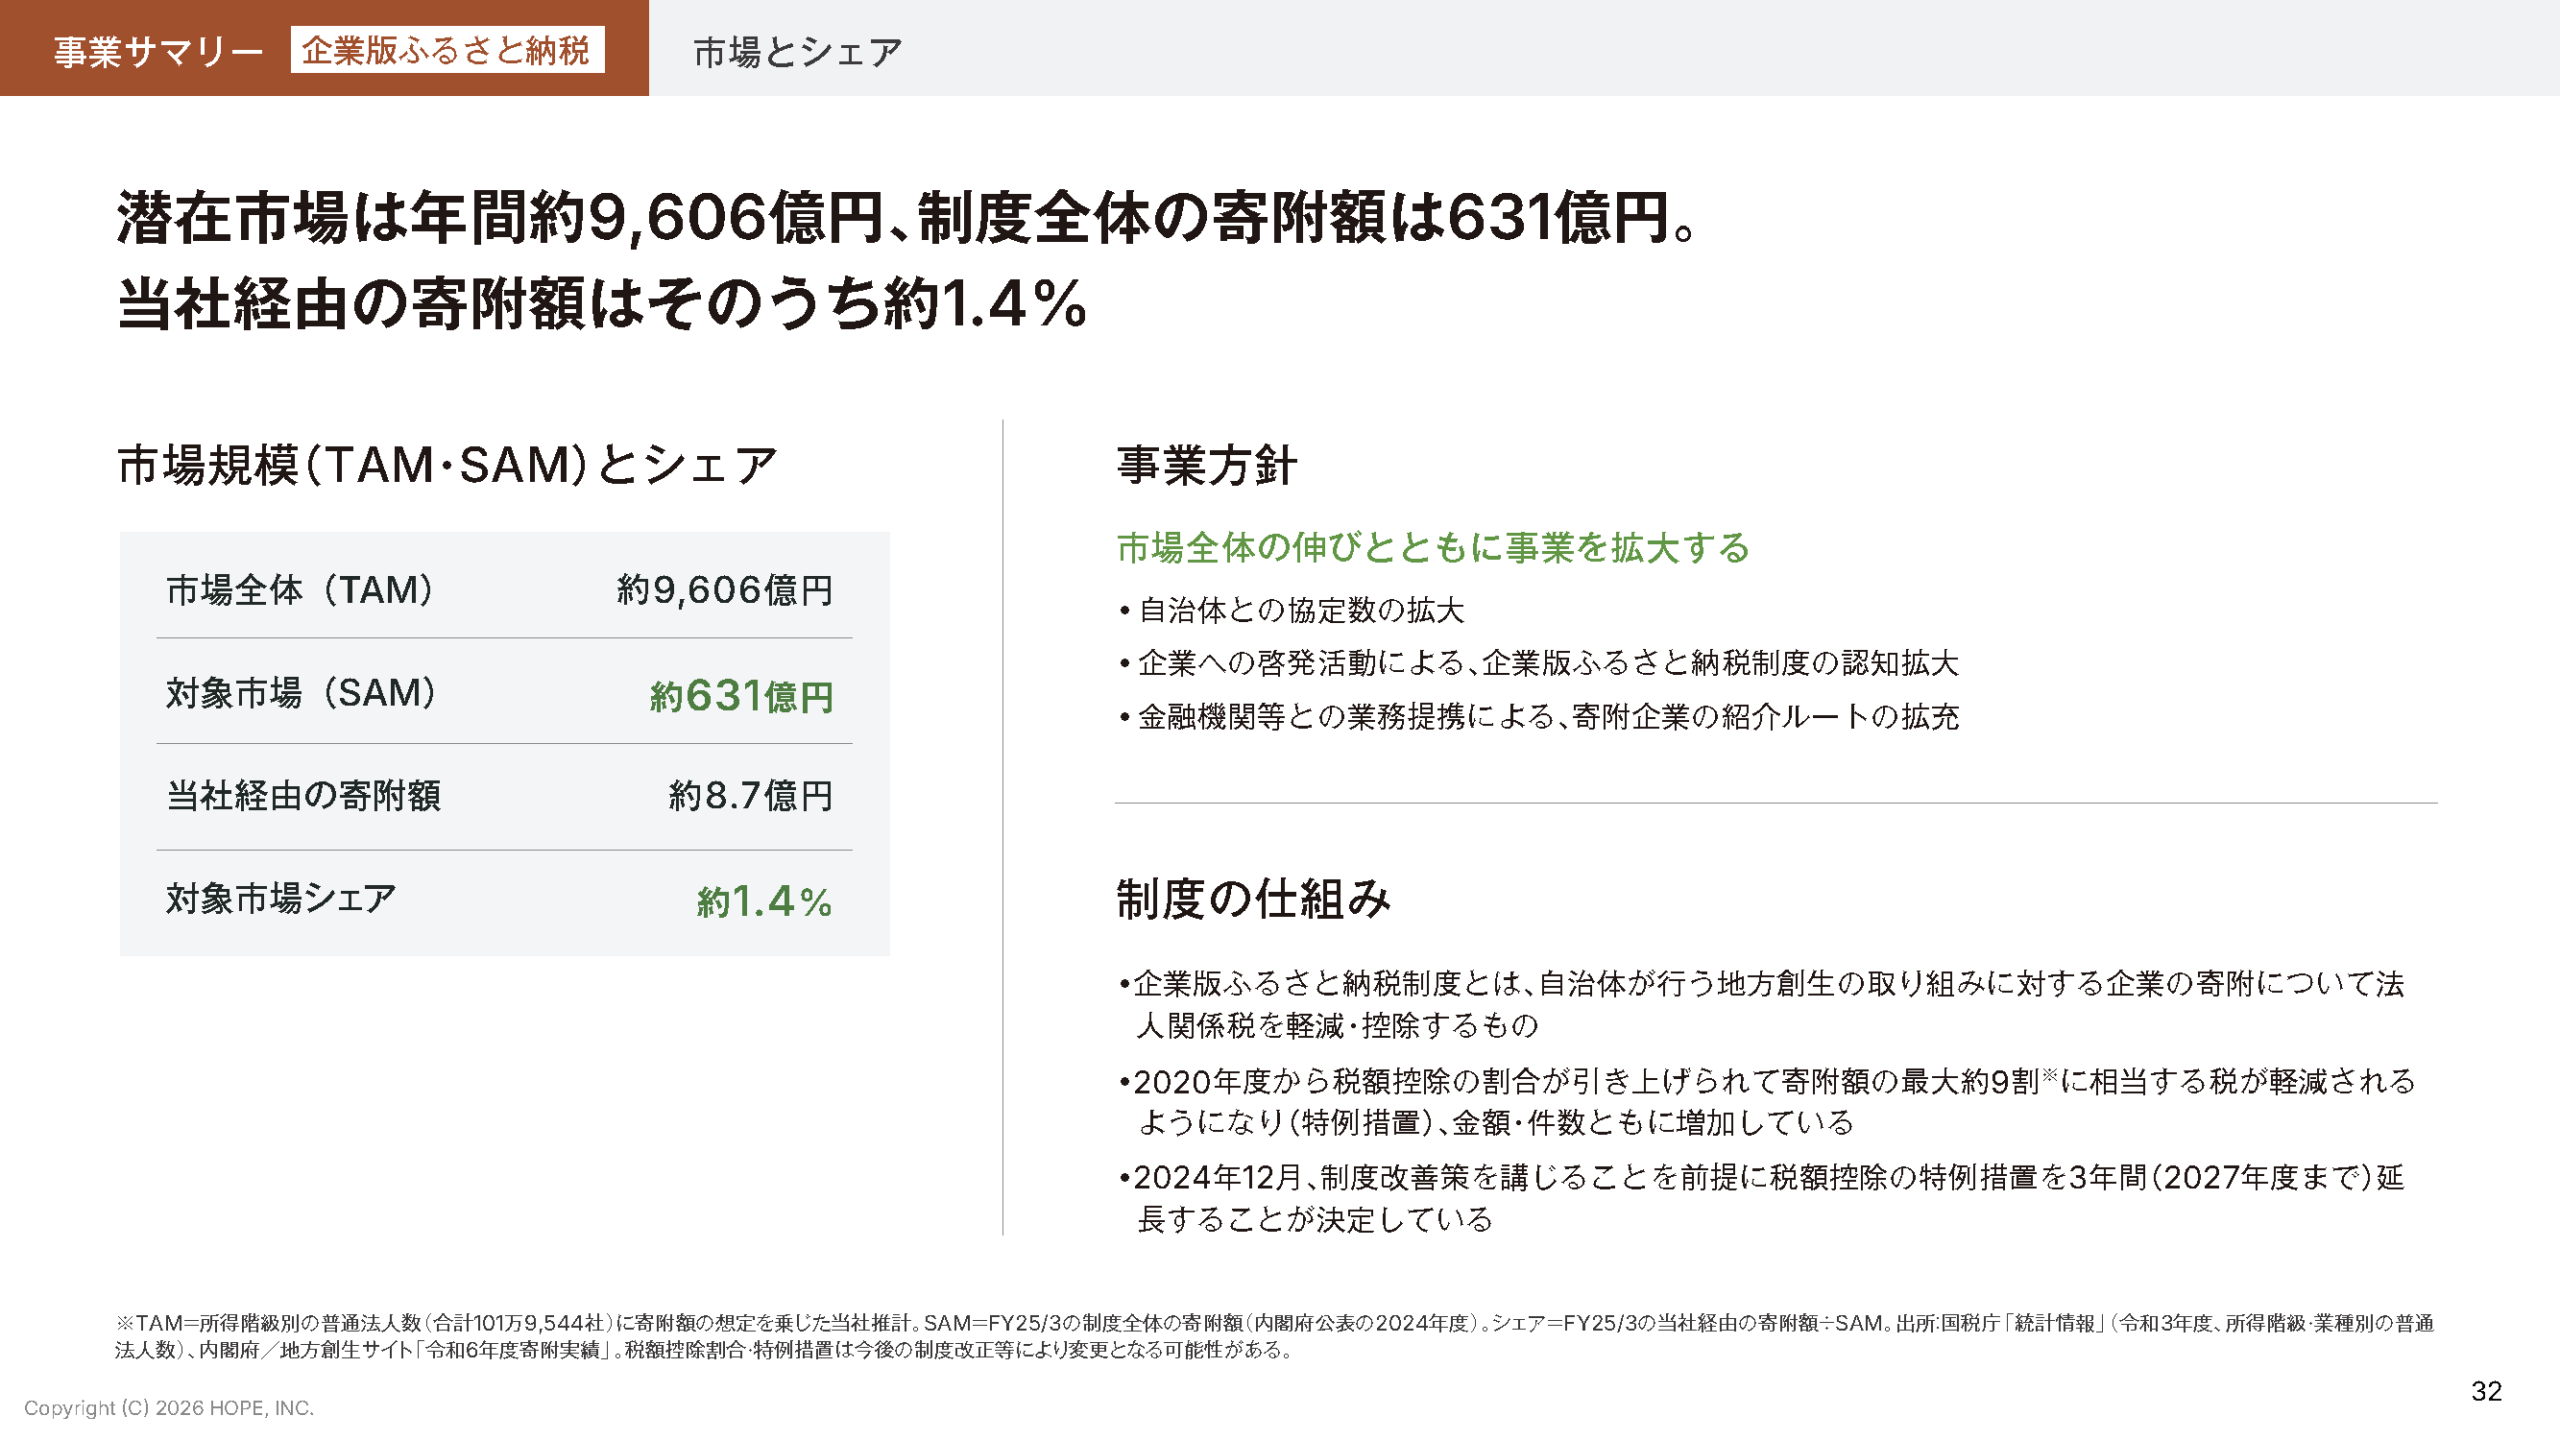
こちらも企業版ふるさと納税の市場とシェアを開示しております。
市場全体といたしましては、9,600億ほどあるというふうに考えております。SAMが、現状は631億円あります。我々、当社経由の寄附額が8.7億円となっておりますので、占有率といたしましては1.4%になります。まだまだこちらに関しましては市場が、SAMが伸びていくっていうふうに考えておりますので、それと同様に、我々のマーケットシェアもまだまだ伸ばしていけるんではないかなというふうに考えております。
事業方針に関しましては、マーケットが伸びているので必然的に伸びてはいると思うんですが、やっぱり事業として、経営として伸ばしていけるのかっていうのは非常に重要になるんではないかなというふうに思っておりますので、マーケットシェア、マーケットサイズの伸び率以上に我々のマーケットシェアを伸ばしていくっていうのが、非常に重要ではないかなというふうに考えております。

続いて、33ページ目ですね。
事業の成長のところ、あらためてSAMがどういう推移をたどっているかっていうのを開示しております。これは内閣府が毎年データ上は出しておりますので、FY21のタイミングから110億、FY22が226億、FY23が341億、FY24が470億、FY25、前前期が631億となっております。
併せて、FY23からわれわれの売上高も開示しております。我々の経由での寄附額を開示しております。
2.2億、4.7億、8.7億となっておりますので、しっかり企業版ふるさと納税の責任者、松本というのはしっかり経営をしているなというふうに、このデータからも感じております。
累計でいくと当社の実績、9月末で、自治体との契約数、協定数が757件になっております。今年度終わるタイミングではおそらく800件近くに伸びるだろうなというふうに考えております。寄附額、累計といたしましては36億、我々経由で日本全国の自治体に、企業版ふるさと納税の寄附を集めております。

続いて34ページ目ですね。
われわれのセグメントでいいますと、その他に分類されるものになるんですが、一つはマチイロですね。昨年から自治体の情報を住民へ届けたいということで、マネタイズを開始しております。自治体の協定件数が942件でございます。自治体のシェアは約53%を占有しておりますので、今期からもマネタイズに走っておりますので、まだ開示するレベルではないんですが、数千万単位で自治体からお金をいただくっていうのがマチイロの現状になっております。
続いてアキソルですね。空き家のプラットフォームの事業を展開しておりますが、自治体との協定件数を含めると、現状でいくと130の自治体との協定含めて導入実績がございます。2021年10月からサービスを開始しておりますが、やはり自治体が抱える空き家の問題っていうのは、もうかなり潜在層から顕在層に変わってきておりますので、来年度から新しい社長を立てて、26年12月、来月にはアキソル事業の子会社というのを考えております。
トップライン売上といたしましても前期が50百万円近い売上でございましたが、今期はもう億を超えてきておりますので、タイミングとしてはちょっと少し早いタイミングがあるかなとは思っておりますが、12月には新しい子会社化していくというふうに考えております。
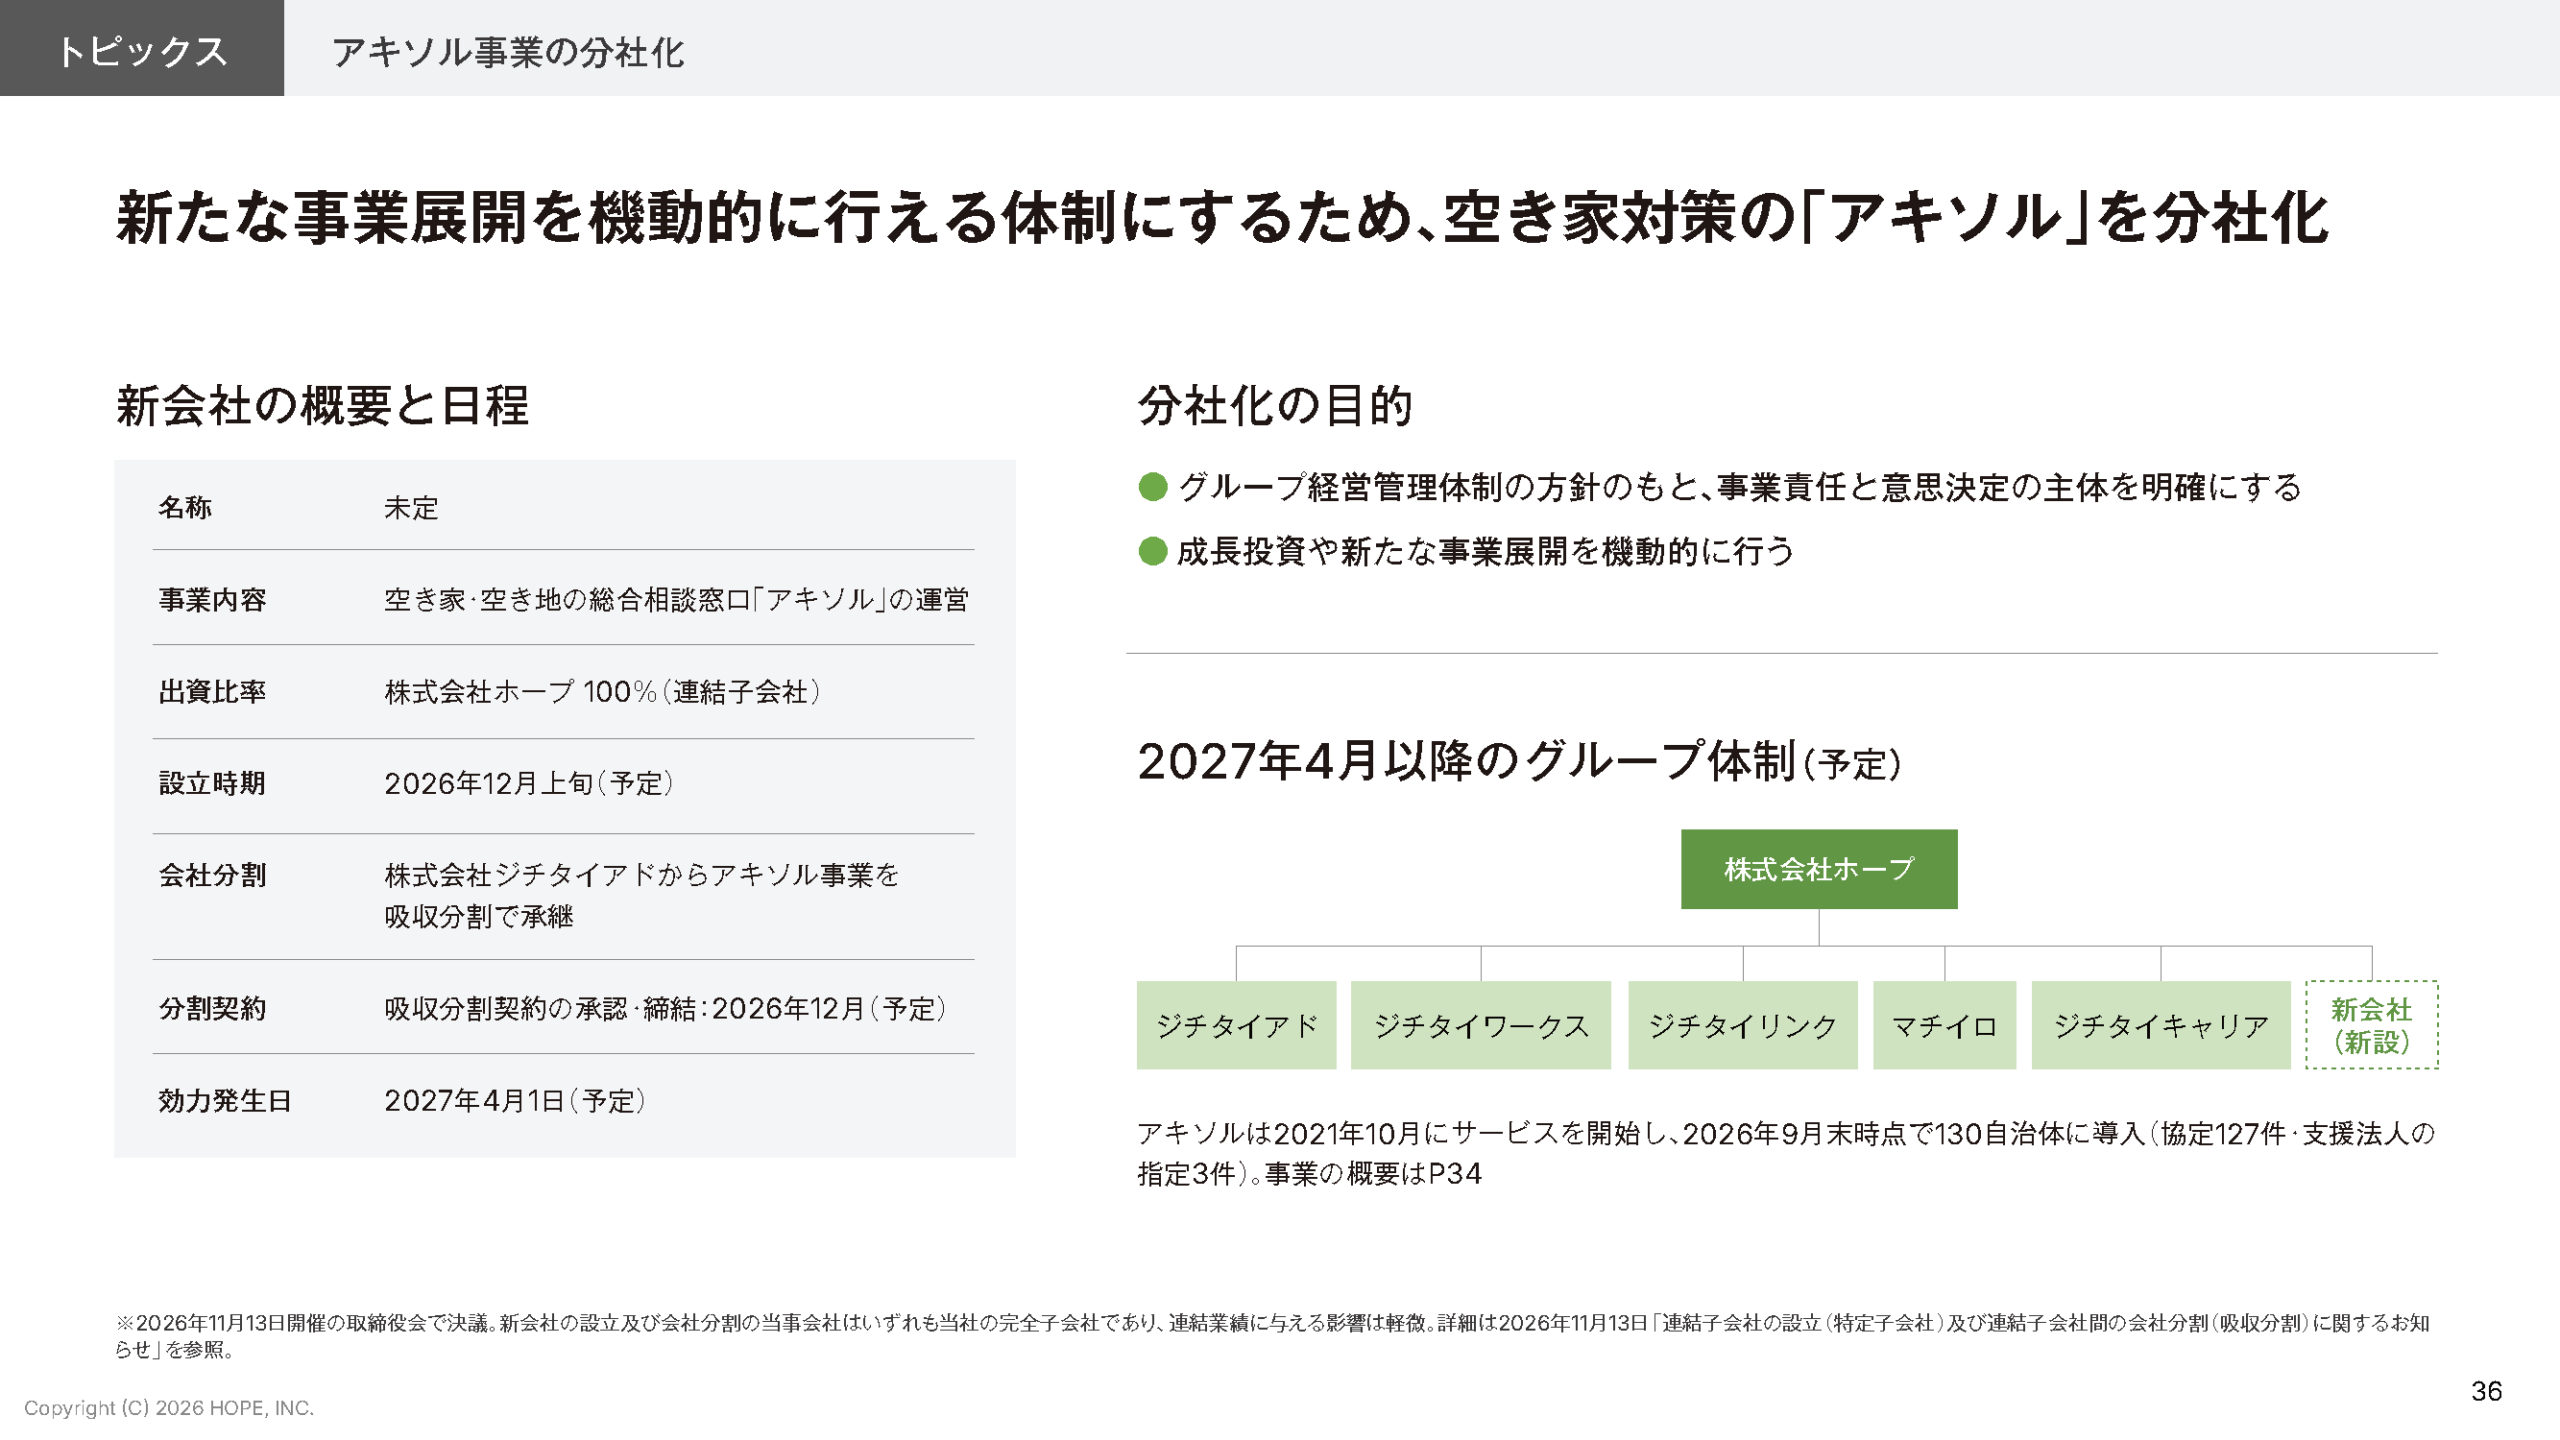
続いて36ページのところですね。先ほど申し上げました、アキソルのところを細かくご説明申し上げます。
アキソル事業の分社化を考えております。新たな事業展開を機動的に行える体制にするため、空き家対策のアキソルというのを子会社化していきます。
社名としましてはまだ未定ではございますが、100%ホープの子会社という形でジチタイアドからアキソル事業を吸収分割という形で、2026年12月にスピンアウトする予定でございます。効力の発生といたしましては来年の4月1日を予定しております。
こうなるとホープグループ、持ち株会社として多くの子会社にはジチタイアド、ジチタイワークス、ジチタイリンク、マチイロ、ジチタイキャリア、そして今回のアキソルの新しい子会社というのができる形になってまいります。
我々は冒頭で申し上げたとおり、ジチタイ課題解決カンパニーになりますので、自治体が明らかに抱える負に対してサービスを作っていって、ソリューションを提供して、一定のフェーズになればこれを子会社化していって、一気に事業を拡大させていくっていうのが、我々ホープグループの企業戦略になりますので、今後こういった形で会社が増えていくっていうのは、それだけわれわれが世の中に対して、世の中の負を解消していっているという一つの表れになるんじゃないかなというふうに考えております。

続いて、37ページ目をご覧ください。資本配分、株主還元というページになります。
まず、38ページ目ですね。こちらは我々の資本構成の見通しを開示をしております。特筆すべきは、右のスライドのアロケーション方針のところになるんですが、戦略待機資金というところで、余剰現預金8.5億プラスの借入というところで、具体的に何をどうするっていうのは決めてはいないんですが、こういったマーケットで商売をしておりますので、M&Aを含めて何かあったときに即座に動けるような状態はスタンバイしております。
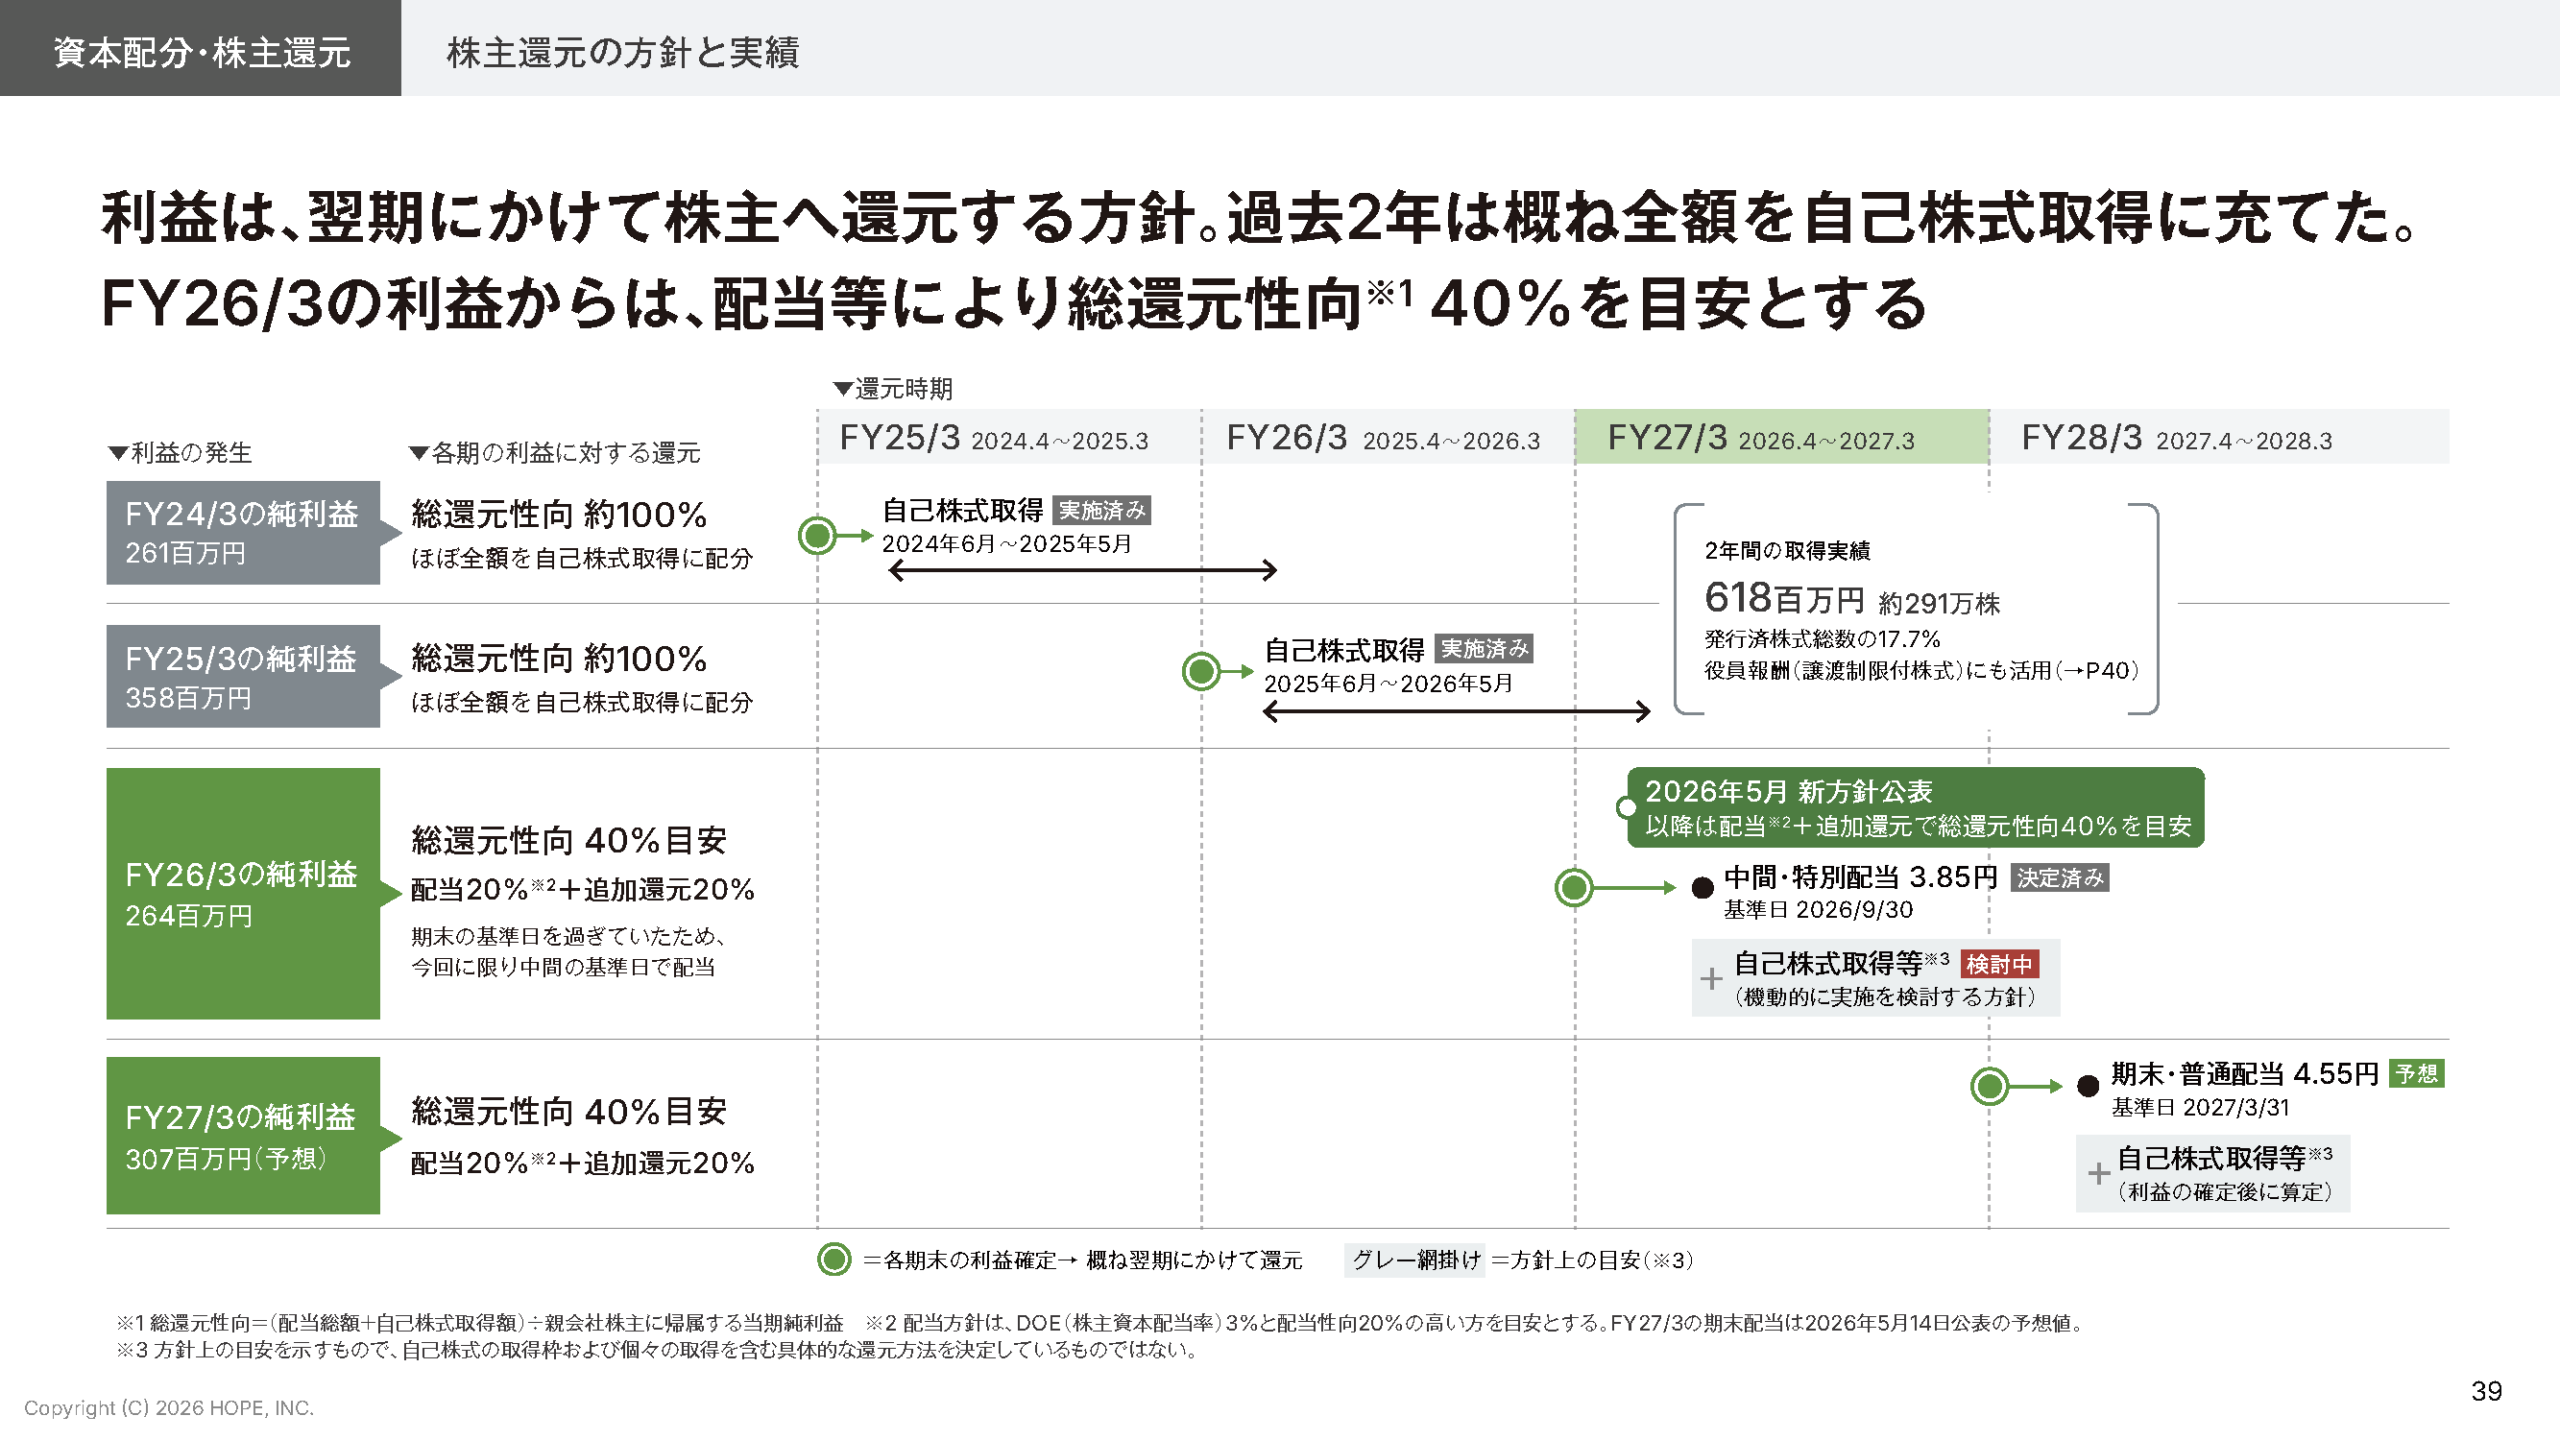
続いて39ページ目ですね。株主還元の方針と過去の実績ですね。
この数年は、ぜひ投資家の皆様にも振り返っていただきたいということで、今回このスライドを作成しております。FY24も純利益、総還元性向100%実施しております。つまり2億61百万円分の自己株式を取得をさせていただきました。
続いてFY25、こちらも総還元性向100%でございます。3億58百万円を全て自己株式に取得させていただきました。この2年で6億18百万円、発行株式の291万株を自己株として取得しております。比率でいくと17.7%になります。
続いて、FY26ですね。前期含めて配当方針を少しずつ変えてきておりますが、総還元性向を約40%の目安を定めております。現状確定しているものといたしましては配当性向で20%ですね。残り20%、こちらをどうするかというのを今後しっかり考えていきたいというふうに考えております。
進行年度のFY27の純利益に関しましても、総還元性向は40%を目安で考えております。配当といたしましても20%を考えておりますので、期末配当で4.55円ですね。残り追加還元の20%を今後自己株をするのか、追加配当するのか、こちらも含めて将来しっかり考えていきたいというふうに考えております。
この数年の変遷を見ていってもうお分かりのとおり、しっかり株主の方々にEPSなのか配当なのか、様々含めて還元をしていきたいというふうに考えております。

続いて40ページ目ですね。今期、経営陣の報酬の一部として当社株式、RSを発行しております。
もちろん役員報酬というのも非常に重要だと思うんですが、我々取締役3名が、株価というのをしっかり意識するように、株式を報酬として交付することで、しっかり株価を意識した経営に持っていきたいという意図があって、こういったものを設定しております。
質疑応答
時津:ここからは、事前に投資家の皆様からいただいたご質問に順次、回答していきたいと思います。
Q1:まず一つ目、なぜ上半期が赤字になるのかというご質問が非常に多かったです。
A:私の記憶だと、13四半期ぶりにクォーターで赤字になっております。理由といたしましては、一つはやはり積極的に人を採用しております。もちろん新卒もそうなんですが、いろんな経験を持たれた中途の方々、一定の能力値をお持ちの方々を、まず採用しております。
それが、ほとんどが上期に寄っているというところで、人件費が少し重くなっているっていうのが、一つ目の理由です。二つ目は我々自治体のビジネスをやっているんで、難しい部分あるとはいえ、この上期と下期の季節偏重の要因が、かなりあるのではないかなというふうに考えております。
人を採る、上期に仕込む、そして下半期で回収する、刈り取るというビジネスモデルに一部なっておりますので、それらの影響から、今回上半期、赤字の理由になったというふうに我々は考えております。
続いて、二つ目のご質問になります。
Q2:通期の業績予想についてです。売上高の伸びが若干鈍化しているように見えるんですけど、それはなぜなんですか、というご質問を多数いただいております。
A:過去の趨勢をあらためて表でお見せいたしますと、FY23から売上高21億、25億、31億、36億で今期約38億円の売上高を計上する予定です。率でいくと118%、123%アップ、115%アップで今期が約106%アップというふうになっております。確かに定量的な率でいくと、明らかにダウンサイドになってるなというふうに我々も認識しております。
その内容といたしまして理由としては、一つ目が祖業であるジチタイアド事業、こちらがどちらかというと規模をいたずらに追うというよりも、しっかり利益を上げに行くということを考えておりますので、まず採算を重視しているっていうのが非常に大きな理由の一つかなというふうに考えております。こちらも、もうはなから売上高に関しましては減収の予算を組んでおりました。
二つ目が今、われわれホープグループの成長を牽引しています、ジチタイワークス事業の伸び率のところですね。前期と比較いたしましても、今期はそれを担保することはできませんでしたので、通常の中計のラインまで戻したっていうふうに我々は考えておりますので、成長率が8.3%ぐらいにはなっております。一定の規模まで従業員数も、ワークスは増えておりますので、いたずらに40%、50%、60%伸ばすというよりも、しっかり整えながら、成長を刻んでいくということが、今回の売上高の伸び率が低い理由の二つ目になるかなと思います。
三つ目は冒頭から申し上げているとおり、我々はジチタイ課題解決カンパニーになりたいということで、新しい事業を少しずつでも仕込んで行っております。今でいくと企業版ふるさと納税事業というのが、伸び率というとぐっと上がってきておりますが、それに次ぐ事業の仕込みというのが少し遅かったんではないかなというのが、私の今回の売上高が伸びが鈍化している理由、三つ目になります。
続いて、三つ目のご質問になります。
Q3:上場維持について、上場に対する考え方を教えてください、というご質問をいただいております。
A:やはりグロース問題であるとか様々な問題がありますので、投資家の皆様が、当社の株式を保有していて大丈夫なのかというご質問は、正直いただいております。基本的にはわれわれ、上場会社としてちょうど10年になりますが、やはり事業ドメイン的にも我々の戦略的にも、やはり上場しておくっていうことの意味は非常に大きいというふうに考えておりますので、今後も東京証券取引所に上場していくっていうのは変わりません。
基本的にはその状態でどう会社を伸ばしていくのか事業をスケールさせるのかっていうのを考えておりますので、上場という選択肢を我々のほうから排除するっていう考えは、一切ございません。
最後に
時津:最後になりますがここまで投資家の皆様お付き合いいただきありがとうございます。
まず一つ目、今回IRチームで資料を大きく変更させてもらいました。新しいキャッチフレーズを作ったりであるとか、新しい切り口で数字をお見せしたりであるとか、我々が見ているマーケットがどれぐらいのTAM、SAMがあるのかっていうのを、投資家の皆さんにもなるべく近しい解像度で開示をするということをやってみました。
これからも、我々が何者であるのか、どういったマーケットでどういう戦略で進めていくのかっていうのは、フレンドリーに投資家の皆さんにお伝えできればなというふうに思っております。あらためて、ジチタイ課題解決カンパニーのホープをよろしくお願いします。
二つ目が、約3年前に開示した中期経営計画の最終年度でございます。その当時、われわれの営業利益は1億某でございました。今年度はCAGR25%を刻むことで、4億46百万円となっております。これは当初、投資家の皆様にお約束をした数字、いわゆる我々のコミットメントだと思っておりますので、この数字を必ず下期で達成したいというふうに考えております。
最後になるんですが、我々は非常に面白いマーケットで商売をさせてもらっているっていうふうに思っておりますので、そのマーケットで変化が必ずこれからも訪れてまいります。その変化をしっかり逃すことなく捉えて、事業を作りソリューション化し、そしてそれがうまくいけば子会社化し、自治体に特化したジチタイ課題解決カンパニーとして、サービスを多角化していきたいなというふうに思っておりますので、あらためて健全な成長、堅実な経営ということで、25%を今後もしっかり伸ばしていけるかどうかは分かりませんが、しっかり営業利益水準を切り上げて、我々経営陣は経営していきたいというふうに思っております。
私からは以上になります。最後までお付き合いいただき、誠にありがとうございました。
免責事項
本資料において提供される情報は、いわゆる「見通し情報」(forward-looking statements)を含みます。
これらは、現在における見込み、予測およびリスクを伴う想定に基づくものであり、実質的にこれらの記述とは異なる結果を招き得る不確実性を含んでおります。
それらリスクや不確実性には、一般的な業界ならびに市場の状況、金利、通貨為替変動といった一般的な国内および国際的な経済状況が含まれます。
今後、新しい情報・将来の出来事等があった場合であっても、当社は、本資料に含まれる「見通し情報」の更新・修正をおこなう義務を負うものではありません。